
很多人问 Staking 挖矿算不算 DeFi,这俩真不是一回事,得拆开看。Staking(质押)是区块链网络自己的一套机制,你把代币锁定或委托出去,帮 PoS(权益证明)网络维护安全、参与出块,然后拿奖励,它本质上是链层的东西,跟共识规则死死绑在一起。DeFi(去中心化金融)是另一回事,它是跑在智能合约上的一堆链上金融应用,比如借贷协议、去中心化交易所、流动性挖矿。两者确实有交叉,最典型的是流动性质押衍生品(LSD、LRT)把质押收益代币化,再拿进 DeFi 里做二次使用,这种玩法常被算作 DeFi 的一部分;但像直接把 ETH 质押给验证者这种纯链上原生质押,它并不属于 DeFi。一句话:有交集,但不是一回事,混着说容易把收益和风险都算错。
简单总结:
- Staking 是链层机制,为 PoS 共识服务;DeFi 是链上金融应用层,两者层级不同。
- 有交集:流动性质押、质押衍生品把质押收益搬进 DeFi,这类玩法可归入 DeFi。
- 纯原生质押(直接委托验证者)不属于 DeFi,用不到 DeFi 的合约应用层。
Staking 到底是什么机制
Staking 的核心,是把代币押在网络上换取记账资格。在 PoS 链里,谁愿意长期锁定更多代币、认真参与网络运转,谁就有更大概率被选中出块或验证区块,网络则把新发行的代币和一部分手续费作为奖励发给你。你押进去的资产相当于保证金:一旦作恶或者长时间掉线,网络可以罚没一部分质押,这就是它约束节点的办法。
从参与方式看,Staking 大致分几种。一种是自建验证者节点,自己跑机器、押足够门槛,收益全归自己,但技术和运维成本高;一种是把币委托给专业验证者,门槛低、操作简单,代价是分一部分佣金给验证者;还有一种是交给交易所或质押服务商代为质押,最省事,但要承担平台托管风险。无论哪种,质押奖励都来自这条链自己的经济模型,跟 DeFi 合约没有必然关系,这是理解它和 DeFi 区别的起点。
Staking 收益从哪来、和市场规模有啥关系
质押收益不是凭空来的。它主要来自两块:一是区块链增发,也就是网络按规则新印出来的代币;二是链上交易手续费的一部分。不同链的增发节奏、手续费规模、参与质押的比例都不一样,所以年化收益率差异很大,动态数值要以各链官方文档与质押平台实际显示为准,费率和门槛这类规则也一样看官方最新公示。
理解 Staking 的长期回报,得放到整个加密市场规模里看。大盘越大、链上活动越多,手续费池子越厚,质押收益的基本面也越稳;反过来,熊市里链上冷清、代币价格缩水,名义年化可能看着还行,折算成法币的实际收益却可能大打折扣。下面这张图是近几年全球加密总市值的变化,能帮你对整体波动有个感觉。
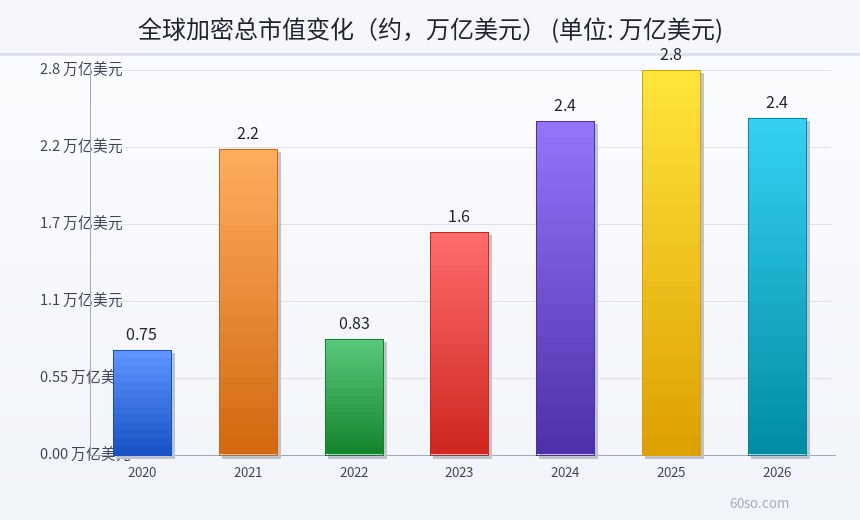
如上图所示,全球加密总市值从 2020 年约 0.75 万亿美元一路波动,2021 年约 2.2 万亿美元,2022 年回落至约 0.83 万亿美元,2024 年回到约 2.4 万亿美元,2025 年约 2.77 万亿美元,2026 年最新约 2.42 万亿美元,起落非常明显。市值的大起大落,会直接影响到质押代币折算成法币后的实际收益。
DeFi 又是什么,和 Staking 的边界在哪
DeFi 的去中心化,说的是它不靠银行这类中介,而是用智能合约把金融服务自动化:你抵押资产借稳定币、你把两种代币放进池子做市赚手续费、你用衍生品对冲风险,这些操作都由合约执行、由链上结算。Staking 和 DeFi 的分界线其实挺清楚:看这套机制服务的是共识安全,还是金融应用。为共识服务的,是链层质押;由合约提供、面向借贷交易等金融需求的,是 DeFi。
下面用一张表把两者的差别摆清楚,只做定性对比,不涉及具体产品的动态数字:
| 对比维度 | Staking(质押) | DeFi(去中心化金融) |
|---|---|---|
| 所属层级 | 区块链共识层 | 智能合约应用层 |
| 核心目的 | 维护网络安全、参与出块 | 提供借贷、交易、做市等金融服务 |
| 收益来源 | 网络增发奖励加部分手续费 | 利息、交易手续费、流动性激励等 |
| 主要风险 | 锁定期、罚没、币价波动 | 合约漏洞、清算、无常损失、协议风险 |
| 是否依赖合约 | 原生质押通常不依赖应用合约 | 完全依赖智能合约运行 |
| 典型玩法 | 自建验证者、委托、交易所质押 | 借贷、去中心化交易、流动性挖矿、衍生品 |
由表可见,原生质押和 DeFi 在层级、目的、风险上都不一样,把二者混为一谈,很容易低估或者错判风险。
交集的典型代表:流动性质押与质押衍生品
两者真正握手的地方,是流动性质押。传统质押把币锁住后就不能动了,流动性质押则给你一张收据代币,比如 stETH 这类质押衍生品,代表你质押的那份资产,你还能拿它继续去 DeFi 里做抵押、加流动性、参与借贷。这样一来,一份资产同时吃两边的收益:底层的质押奖励,加上 DeFi 应用层的收益。
也正因为这层关系,质押挖矿在很多语境里被直接归到 DeFi 赛道里。但要拎清楚:让质押收益变成可流通代币、再进 DeFi 循环的,是那套应用合约;质押动作本身还是链层的事。还有一类是流动性提供挖矿,你把资金放进去中心化交易所的池子赚手续费和治理代币,它跟质押的形式有点像,都要锁仓、都有奖励,但本质是提供流动性,不是为共识服务。理解这个区别,你就能判断一个挖矿项目到底是在做链层质押,还是在玩合约金融。
主流 PoS 币的市值格局
Staking 主要发生在 PoS 类公链上,而这些链在大盘里的分量,直接影响质押赛道的整体规模。以太坊是最典型的 PoS 网络,质押生态也最成熟;BNB、SOL 等主流链各有自己的质押与委托机制;BTC 本身是 PoW,不靠质押出块,但它是整个市场的风向标,市值一直遥遥领先。看看主流币的市值对比,就能明白资金往哪儿聚集。
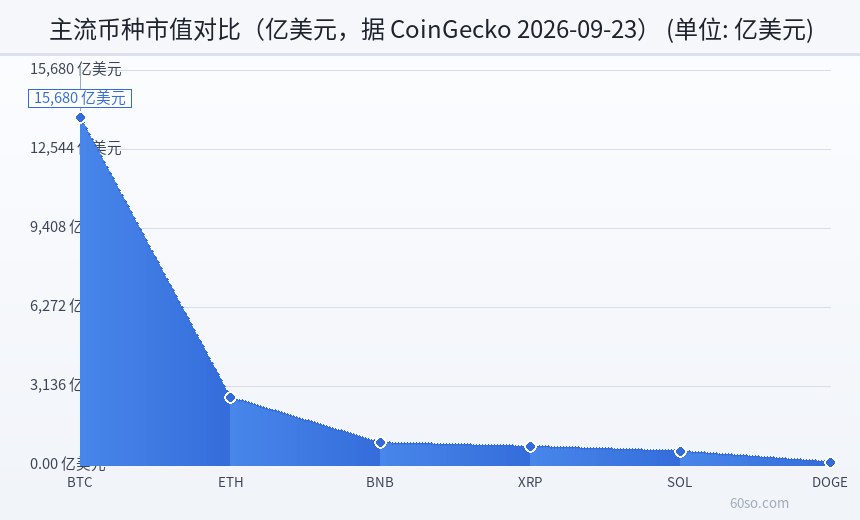
如上图所示,据 CoinGecko 2026-09-23 数据,BTC 市值约 15680 亿美元高居第一,ETH 约 3051 亿美元排第二,BNB 约 1004 亿美元,XRP 约 839 亿美元,SOL 约 623 亿美元,DOGE 约 132 亿美元。质押类资产的分量,很大程度上取决于像 ETH、SOL 这些 PoS 链的市值表现,所以看质押赛道时,先把主流链的市值版图看清楚。
常见问题与风险提示
先说结论:纯链层原生质押不算 DeFi,但经过流动性质押包装、进入 DeFi 循环的那部分算 DeFi。判断标准很简单,看这份收益有没有用到应用层合约。
风险上要留意四点。第一,锁定期风险:很多质押有解锁等待期,行情突变时你没法立刻卖,可能错过止损时机。第二,罚没风险:验证者作恶或长期掉线会被扣罚,委托给不靠谱的节点同样会连累你。第三,价格风险:质押奖励通常以本币计价,币价大跌时,名义年化再高也可能跑不赢亏损。第四,衍生品与合约风险:流动性质押代币、DeFi 协议本身可能出合约漏洞、脱锚或者清算事件,代币化的收益并不等于无风险收益。
另外,质押和 DeFi 的收益率、解锁规则、门槛都是动态的,不同链、不同平台差别很大,具体要看各链官方文档与平台帮助中心的最新公示,别照搬别人晒出来的历史年化。参与前先小额试水、搞清楚赎回规则,再决定要不要加大投入。