
欧易(OKX)提现会不会封银行卡,答案取决于钱从哪来、怎么提、提多少。来源清晰的小额出金,通常不会影响银行卡;但如果提现金额偏大、频率偏高,或者打到你卡上的资金被上游标记为「涉诈」,银行的反洗钱与反诈系统就会介入,轻则转账被退回、账户被限制非柜面交易,重则整张卡被冻结。换句话说,风控真正盯的不是「你在欧易提现」这件事,而是「流入你账户的钱是否可疑」。理解这一点,才能把风险降到最低。
一、先给一个明确结论
- 小额、低频、来源正常的提现,一般不会触发风控;
- 大额、高频、当天进当天出的资金,很容易被系统判定为可疑交易;
- 一旦你的出金对手方涉及诈骗、赌博、洗钱案件,你的银行卡就可能被「连带」冻结;
- 风控主体是银行和支付机构,不是欧易本身。
二、银行风控到底在怕什么
银行的风控系统主要盯三类行为:一是资金快进快出,尤其是当天入账当天转走;二是交易对手异常,比如对方的账户已被列为涉案账户;三是金额与个人身份明显不匹配,例如一个普通工资卡突然频繁收到几万元转账。这些特征与「跑分」「洗钱」的典型模式高度重合,所以只要你的出金流水长得像它们,就可能被误伤。
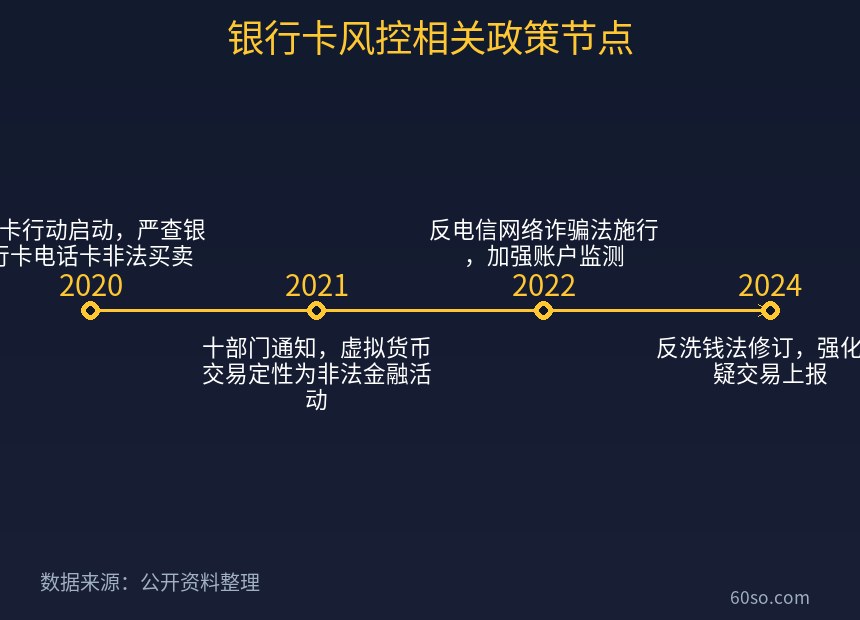
2020 年起,全国开展「断卡行动」,对银行卡、电话卡的非法买卖进行专项整治;2022 年《反电信网络诈骗法》施行后,银行对可疑账户的监测和上报更加严格。这也是近几年「出金被封卡」讨论变多的直接原因。
三、欧易提现人民币的常见方式
在欧易把加密资产换成人民币并提现,通常有几条路径:
- C2C 交易:把 USDT 卖给平台上的商家,由商家向你银行卡转账;
- 直接卖出:在现货市场卖出资产,再通过上述渠道出金;
- 第三方渠道:平台或商家对接的支付通道,到账快但风险也相对更高。
其中 C2C 是最常见的,也是风控争议最大的环节——因为给你打款的是个人或商家账户,你无法完全确认对方的资金来源是否干净。
C2C 环节还有一个细节容易被忽视:很多商家要求你提供实名一致的收款账户,并且不要备注「USDT」「加密货币」等字样。这是因为部分银行系统会对带有敏感备注的转账做额外标记,备注写得越简单、越像普通转账,反而越不容易触发人工复核。
四、什么情况下最容易封卡
结合大量真实案例,以下几类操作风险最高:
- 金额太大:单笔几万元甚至更高,容易被系统标记;
- 频率太高:一天内多笔进出,账户流水异常;
- 当天进当天出:资金不在账上停留,典型的「过账」特征;
- 选了不靠谱的商家:对方账户本身有问题,你就会被牵连;
- 多卡轮换:用多张银行卡收款,反而放大可疑度。
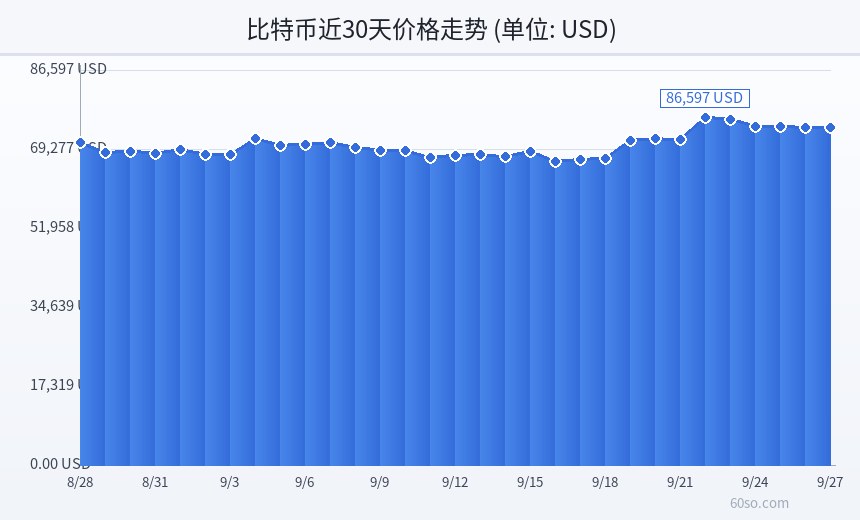
以比特币为例,当前报价 84,113 美元,24 小时涨幅 0.12%,看似平稳,但一旦行情剧烈波动,很多人会集中出金,这种「扎堆提现」的时刻,恰好也是银行风控最敏感的时段。
五、降低风控风险的实操建议
- 控金额:单笔尽量小,分批提现,避免整数大额;
- 控频率:不要一天多笔,间隔开时间;
- 留记录:保存好交易截图、订单号、聊天记录,证明资金来源合法;
- 选信誉商家:优先选成交量高、口碑好的对手方;
- 专卡专用:用一张平时不常用的卡做收付,避免影响工资卡、房贷卡;
- 别快进快出:到账后可先放几天,再正常消费或转出;
- 分散时段:不要在同一分钟集中提现,打开时间间隔;
- 保留凭证:每笔出金都截图存档,包括商家昵称与订单编号。
六、如果银行卡已经被冻结怎么办
先别慌,第一步是打电话问清楚是「银行风控」还是「司法冻结」。前者通常可以由本人到柜台说明情况后解除;后者则是公安机关依法冻结,需要配合调查,提供资金来源证明。无论哪种,都要保留完整证据链:欧易的订单记录、币的来源、聊天记录、转账凭证。只要钱是干净的,多数情况下可以解冻,但过程可能需要时间。
七、合规才是根本
必须承认,无论技巧多熟练,只要参与虚拟货币与人民币的兑换,就处在监管的灰色地带。2021 年十部门通知已明确,虚拟货币相关业务活动属于非法金融活动,出金本身就不受法律保护。与其研究怎么「绕过」风控,不如先想清楚这笔钱是否值得承担被冻结的风险。对于长期投资者,更稳妥的思路是降低对人民币出金的依赖,把资产留在链上或以稳定币形式保存,需要使用时再小额、分次地操作,而不是一次性把大额资金砸向银行卡。
八、写在最后
回到问题本身:欧易提现不一定封卡,人民币出金也不必然被风控,真正决定结果的是资金来源是否清晰、操作方式是否像「正常用户」。监管的背景是反诈与反洗钱,个人能做的是把小额、低频、留痕、专卡专用这几件事做到位。任何承诺「绝对不冻卡」的商家都值得警惕,因为没有任何人能对银行的风控系统打包票。把风险控制放在收益之前,才是出金环节最重要的原则。尤其不要轻信所谓「安全出金」的中介,他们往往只是把风险转嫁给你。