
LFG 的全称是 Luna Foundation Guard,中文常叫“Luna 基金会”,它是 Terra 生态在 2022 年前后设立的一个非营利组织,主要任务就是给算法稳定币 UST 的锚定“兜底”——通过储备比特币等资产,在市场抛压大时出手护盘。而 LUNA 则是 Terra 链的原生代币,跟 UST 靠一套算法机制绑在一起。2022 年 UST 脱锚崩盘,LFG 的储备几乎耗尽也没能救回来,这也成了加密史上最著名的一次“死亡螺旋”。下面把背景、经过和教训讲清楚。
一、LFG 是什么,为什么成立
简单说,LFG 就是 Terra 生态为了给 UST 找“外援”而设的一只储备基金。UST 是一种算法稳定币,它靠跟 LUNA 的兑换与销毁机制来维持 1 美元左右的锚定价。为了让这套机制更抗打击,Terra 联合创始人 Do Kwon 等人推动了 LFG,并从市场上募集资金,买入了以比特币为主的一批资产作为储备。
它的设想是:当 UST 被大量抛售、价格跌破 1 美元时,LFG 就动用储备去市场上买 UST、把它拉回锚定值。听起来很稳,问题在于——储备的规模,扛不住真正意义上的恐慌抛售。
顺便说一句,“基金会”这个词容易让人误会。它不是主权国家那种有兜底能力的央行,手里就那么些市场买来的资产,用完就没了,也没有无限印钞的权力。这决定了它的护盘能力天生有限。
上图是“基金会金库持有比特币储备”的概念示意,代表 LFG 当年为护盘而囤积的资产。
二、储备里都有什么
根据当时的公开信息,LFG 的储备以比特币为主,还包含少量其他加密资产和 UST 本身。整体结构大致如下图(示意):
- 比特币:占比最大的一块。
- AVAX 等其他主流加密资产:作为补充储备。
- UST:自己给自己兜底,这部分后来也成了问题。
- 其他:零散资产。
需要强调,储备的具体构成和规模,各来源说法不一,这里给的是示意比例,不是精确数字。而且“用稳定币给稳定币做储备”本身就很讽刺——相当于拿一部分自己发的币去给另一部分自己发的币担保,一旦信心崩塌,这部分最先失效。
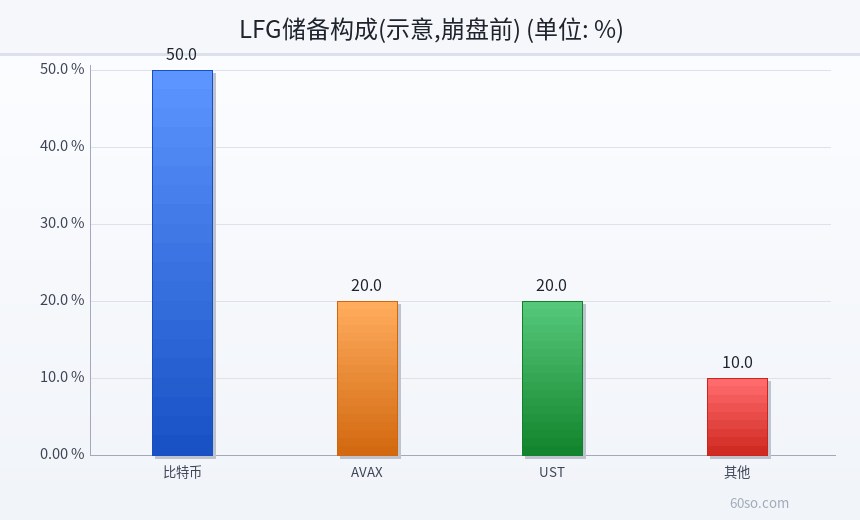
这张图是 LFG 崩盘前储备构成的示意占比:比特币占大头,AVAX 与 UST 次之,其余为其他资产。数据为示意,仅供参考。
三、LUNA 和 UST 是什么关系
这里是最容易绕晕的地方,用人话讲:
- UST 想长期约等于 1 美元,靠的是“随时能用 1 个 UST 换出价值约 1 美元的 LUNA,反过来也行”这套兑换机制。
- 当 UST 价格低于 1 美元时,套利者会买便宜 UST 去换 LUNA 赚差价,理论上把 UST 拉回 1 美元。
- 但这个机制的代价是:每当有人用 UST 换出 LUNA,LUNA 的供应就在增加。
所以在抛压巨大的时候,UST 越贬、换出的 LUNA 越多、LUNA 越多又越不值钱——这就是“死亡螺旋”的雏形。
换个角度理解:UST 的“稳”不是靠真金白银百分百抵押,而是靠一套会自我调节的算法加市场信心。信心在的时候,它像自稳的天平;信心一旦崩,天平就会自我加速往一个方向倒。
四、2022 年崩盘是怎么发生的
大致的过程是这样的:
- 市场先出现对 UST 的集中抛售,UST 开始小幅脱锚。
- 套利机制启动,LUNA 供应量迅速膨胀,价格快速下跌。
- LFG 动用储备(包括比特币)进场护盘,但抛压太大,储备很快见底。
- UST 进一步崩、LUNA 一起崩,形成恶性循环。
- 最终 UST 远远跌破 1 美元,LUNA 价格几乎归零,链上生态大面积瓦解。
下面是 UST 锚定价格大致变化的示意曲线,能直观看到从“接近 1 美元”到“近乎归零”的全过程。整个过程非常快,几天之内就完成了从“世界前列稳定币”到“接近清零”的转变,这也是它给市场留下最深印象的地方。
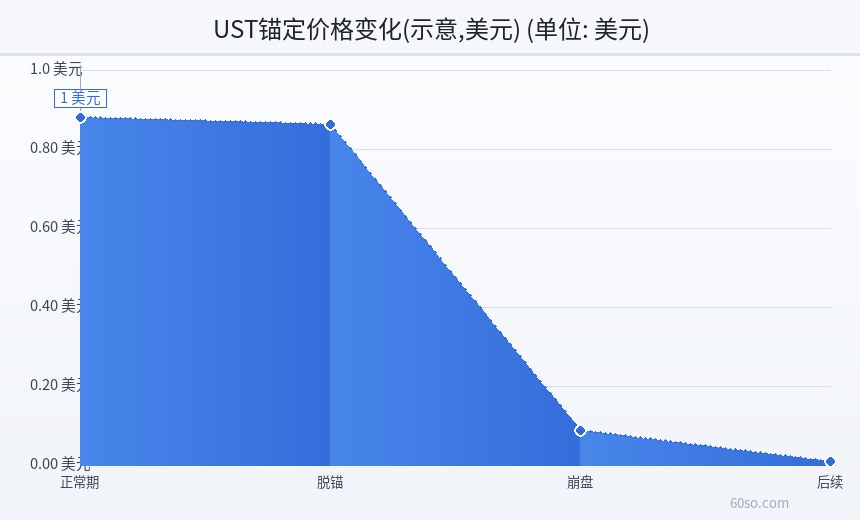
这张图是 UST 锚定价格变化的示意(单位:美元):正常期接近 1,脱锚期略低,崩盘后一路跌到极低水平。数据为示意,非精确历史报价。
五、后来怎么样了:LUNC 和现状
崩盘之后,Terra 生态做了分叉:
- 原来的链和币被保留下来,代币一般称为 LUNC(Terra Classic)。
- 新的链叫 Terra 2.0,代币叫 LUNA,用来继续承载生态,但已经和当初的 UST 机制切割。
- 原来的 UST(现在常叫 USTC)也留在了老链上,但早已失去锚定。
今天的 LUNA 和 LUNC 更多是一种“历史遗留资产”,市值和影响力都远不如从前。它们的存在更像是那段历史的注脚。持有老链代币的人,很多人至今也没有回本,这也是“接盘在高位”的典型教训。
上图是“稳定币脱锚引发连环崩塌”的概念示意,UST 一破,LUNA 跟着塌,环环相扣。
六、这段历史留下的教训
- 算法稳定币的“锚定”不是天然可靠的,它依赖市场信心和持续买盘。
- 用储备护盘,前提是储备足够大到能扛住极端行情——而往往事与愿违。
- 高收益背后往往是高风险,Anchor 上那种远高于市场的存款收益,本身就是不可持续的补贴。
- 别把“稳定”两个字当保本承诺,任何宣称高收益又“绝对稳”的东西,都需要打上问号。
- 分散风险:即便某个项目看起来再“稳”,也别把身家压上去,历史已经反复证明“稳”会突然不稳。
说到底,LFG 和 LUNA 的故事,是加密世界里关于“机制自信”和“市场现实”落差的一堂课。
七、怎么避免踩到类似的坑
- 别被“稳定”两个字催眠,任何稳定币都要看它的抵押或储备到底靠不靠谱。
- 看到明显高于市场平均的存款收益,先问一句“这钱从哪来”,多半是补贴,补贴一停就可能崩。
- 持仓要分散,别把身家压在一个项目、一种机制上。
- 关注治理和储备的透明度,储备说不清、审计拿不出的,天然风险更高。
这几条不只适用于 Terra,对绝大多数“高收益稳定币”类项目都通用,算是那次崩盘留给所有人最实用的一份遗产。
八、一句话总结
LFG 想用一笔储备去给 UST 的锚定“上保险”,但这份保险的额度,远远扛不住真正的挤兑,最终连同 LUNA 一起被卷进螺旋。它提醒所有人的其实是同一件事:再精巧的机制,也压不住信心的崩塌。