
直接说结论:DeFi 的应用,说白了就是把银行、券商那套功能搬到链上——借贷、兑换、稳定币、质押挖矿、衍生品、保险、支付、真实世界资产(RWA)等等。和传统金融最大的不同是:你自持资产,无需任何人批准就能用,而且 7×24 小时不停。下面按应用类型一类一类过一遍。本文只做概念科普,不构成投资建议。
借贷:链上的存款和贷款
你把币存进借贷协议,别人借走,你赚利息;反过来,你抵押一部分资产,就能借出另一种资产。整个过程没有信贷员审批,靠的是超额抵押和自动清算来控制风险——也就是你抵押的价值必须高于借出的。好处是透明、随时存取;代价是行情剧烈波动时可能被强制清算。理解”超额抵押”这四个字,基本就理解了链上借贷的全部逻辑:它不做信用贷款,只认抵押物。
去中心化交易所(DEX)
DEX 让你不用注册、不用把币交给平台,就能直接拿一种币换另一种币,靠的是链上的自动做市机制。它解决了”把资产交给中心化交易所”的托管风险,但也带来新问题:滑点、无常损失,以及合约本身的安全风险。常见的 DEX 有基于自动做市(AMM)的,也有聚合多家的聚合器。它们和中心化交易所不是谁取代谁,而是各自服务不同的需求。
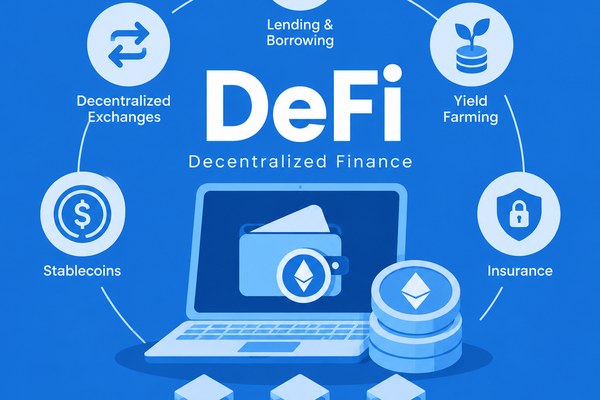
(配图说明:DeFi 主要应用类型示意)
稳定币
稳定币是 DeFi 的”现金”,用来计价、结算、躲避波动。有靠法币储备支撑的,也有靠加密资产超额抵押生成的(比如 DAI)。它是很多 DeFi 场景的入口——你很难想象一个没有稳定计价单位的金融市场。但稳定币也不是无风险,储备是否足额、会不会脱锚、监管怎么变,都要考虑。历史上稳定币脱锚引发连环清算的案例,并不少见。
质押与流动性挖矿
质押是把币锁进协议换取收益或投票权;流动性挖矿则是你向交易池提供流动性,按贡献拿手续费和代币奖励。这是 2020 年 DeFi Summer 的引擎,收益率一度高得惊人。但要记住:高收益往往伴随高通胀、高币价波动和高跑路风险,很多”年化几百”最后变成归零。看到高收益,先问一句”这收益从哪来”,往往就能看穿大半。
衍生品、保险与聚合器
- 衍生品:链上的合约、期权、杠杆交易,把传统衍生品搬到链上。
- 保险:给智能合约风险买一份保障,不过覆盖范围通常有限。
- 聚合器:帮你自动在有收益的协议之间搬资金,追求更优收益。
- 收益优化:自动复投、自动调仓,属于工具型应用。
这些应用让 DeFi 更像一个完整的金融市场,而不只是简单的借贷和兑换。
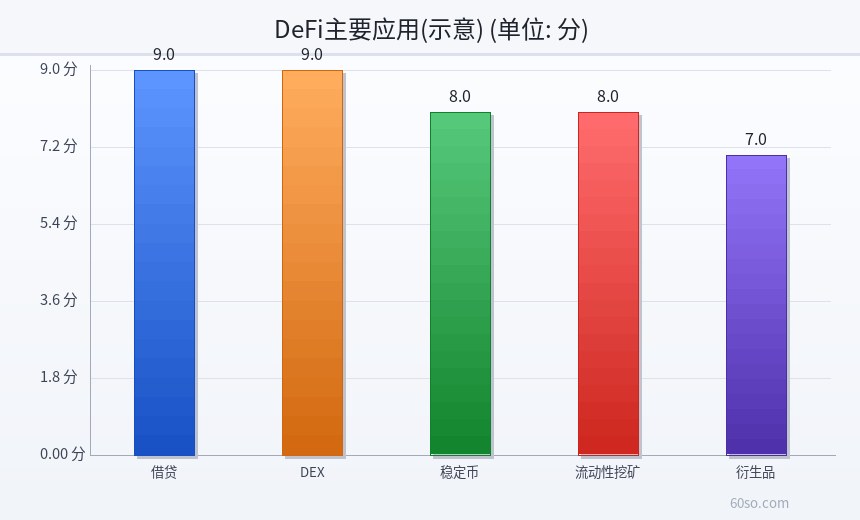
(柱状图:DeFi 主要应用关注度示意)
支付与真实世界资产(RWA)
支付是让稳定币在转账、结算里当”现金”用;RWA 是把现实世界的债券、房产、票据等资产代币化后放到链上交易。RWA 被视为 DeFi 往”真实经济”靠拢的方向,但目前仍处早期,合规和托管是主要难点。它的想象空间很大,落地难度也同样大。
使用场景:为什么有人用
- 自持资产做金融:不用把币交给别人,就能赚息、借贷、交易。
- 无需许可:没有准入门槛,有网络就能用。
- 7×24 无国界:随时可用,不受营业时间限制。
- 可组合:一个协议能像积木一样拼进另一个协议。
这四点加起来,就是 DeFi 区别于传统金融的核心体验。
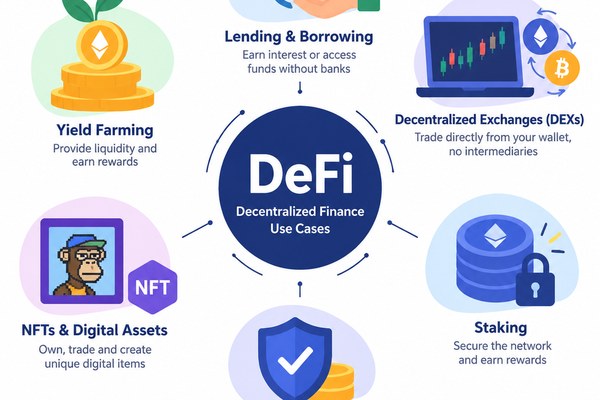
(配图说明:DeFi 典型使用场景示意)
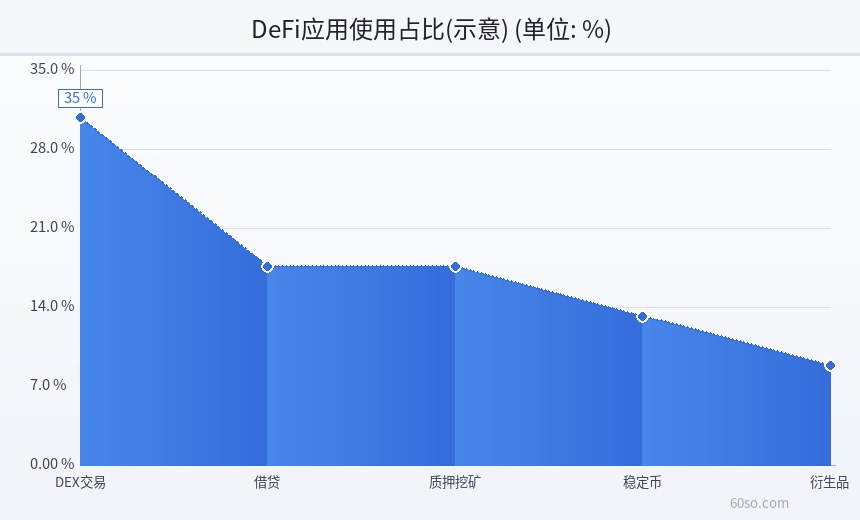
(折线图:DeFi 各应用使用占比示意)
风险:别只看好处
风险提示:DeFi 的合约可能被黑客攻击,极端行情会触发连环清算,部分项目可能跑路,且各国监管态度不一。收益越高,背后往往意味着风险越大。本文不构成投资建议,也不推荐任何具体协议。
DeFi 借贷和传统借贷差在哪
最大的差别是「抵押」而不是「信用」。传统银行看你的收入、征信来决定借不借,链上协议不看这些,只看你押进去的资产值多少。这就是为什么 DeFi 借贷绝大多数是超额抵押——你押 150 的资产,最多借出 100,留出缓冲。好处是任何人、任何时候都能借,不用审批;坏处是资金效率更低,而且抵押物一旦跌价就会被自动清算。理解这一点,你就明白为什么链上借贷「不认人、只认钱」。
DEX 的两种常见形态
一种是自动做市(AMM),背后是一个个「资金池」,价格由池子里两种币的比例决定,谁来换都行;另一种是聚合器,它本身不持有流动性,而是帮你把订单拆到多个 DEX 里,寻找更好的成交价格。前者是基础,后者是优化。对使用者来说,DEX 的核心体验就是「不用注册、不用交币、自己签名就完成兑换」,代价是要自己承担滑点、无常损失和合约风险。至于用哪种,取决于你对便利和自持的取舍。
为什么 DeFi 应用总在「组合」
DeFi 有一句很形象的话叫「货币乐高」:每个应用都像一个积木,可以插到别的应用上。比如你在借贷协议存入资产,拿到一个凭证,再把凭证拿去别的协议继续生息。组合带来了惊人的创新效率,也带来了「连环风险」——一个积木塌了,压在它上面的可能一起塌。2022 年那几轮暴雷,很多就是组合链条断裂引发的。组合是 DeFi 最大的魅力,也是它最容易被低估的风险点。
普通人该用什么心态看这些应用
把它们当成「工具」,而不是「机会」。工具本身无所谓好坏,关键看你用来干什么、愿意承担多大风险。看到高收益先想风险,看到「新玩法」先想流动性从哪来,看到「稳赚」直接当预警信号。再补一句:DeFi 的应用再丰富,也不改变「加密资产高波动」这个大前提,任何时候都不该投入承受不起的钱。
一张图看懂 DeFi 应用的分布
不同应用的使用占比并不平均:交易和借贷通常占大头,稳定币是贯穿始终的计价和结算工具,质押挖矿和衍生品则随市场情绪起落明显。下面的折线示意图只是示意,帮你建立「谁更常用」的直觉,不代表真实统计。真想了解实时占比,还得去看链上数据平台的统计。
最后三句提醒
第一,应用多不等于机会多,多数人用不到、也不该碰;第二,收益高的地方风险通常也高;第三,永远先搞懂你用的是什么,再决定要不要用。
小结之外的一句话
DeFi 的应用看起来花样很多,但万变不离其宗:都是用代码替代中介,把风险和自由一起交给你。你想要的便利越大,通常要承担的责任也越多。
小结
DeFi 的应用覆盖借贷、DEX、稳定币、质押挖矿、衍生品、保险、聚合器、支付和 RWA,核心优势是自持、开放、7×24。它把金融的门槛降得很低,但把风险原样留给了使用者。看懂能做什么,更要看懂可能亏什么。