
数字钱包,说白了就是用来管你加密资产的工具:存、收、发币,看余额和交易记录,还能连上各种链上应用。怎么用?下载一个钱包App(热钱包),创建或导入账户,把助记词备份好,然后就能收款、转账了。在哪开通?认准官方渠道从官网或应用商店下载——假钱包App非常多。安全吗?取决于你怎么用:助记词离线保存、不截图不上传,大额用冷钱包,它就能很稳;反过来,操作马虎,再好的钱包也保不住你的资产。
一、钱包到底”干什么用”
拆开看,它的主要用途有这么几块。第一,收发资产:给你一个地址收款,也让你把币发出去。第二,查看余额和交易记录:链上的进出账都能看到。第三,连接DApp:DeFi、NFT、链游这些应用,通常都要通过钱包授权连接才能用。第四,配合冷存储:大额资产配一台硬件钱包离线保管,安全性更高。第五,管理多链:一个钱包往往能管多条链上的资产。一句话,它是你和区块链打交道的”入口和钥匙串”。
二、它不”装”币,装的是钥匙
这是理解钱包的关键,很多人一上来就搞反。币并不存在钱包里,它们一直在区块链上;钱包里保存的其实是私钥和助记词——也就是控制这些币的”钥匙”。所以”钱包”这个名字有点误导,它更像一把能开你家保险箱的钥匙,而不是保险箱本身。搞懂这一点,你就能明白:丢私钥=丢资产,泄露私钥=别人也能动你的资产。钱包安全的核心,本质就是”钥匙保管”的问题。
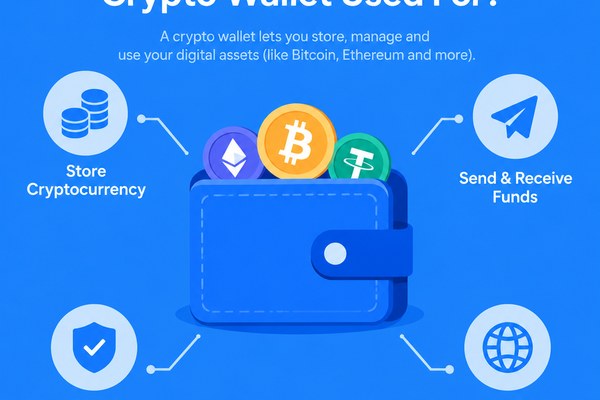
上图用示意图说明”钱包管的是钥匙、币在链上”这层关系:地址可以公开给人收款,而私钥/助记词必须严格保密。看清这个区别,是安全用钱包的第一步。
三、怎么用?一步步来
第一步,选钱包并下载。认准官方渠道,从官网或正规应用商店获取,避开搜索引擎里的山寨链接。第二步,创建或导入账户。新用户选”创建钱包”,已有账户可选”导入助记词”。第三步,备份助记词。系统会给你一串词组,手写在纸上、离线保存,不要截图、不要发微信、不要存网盘。第四步,收款。复制你的地址(或让对方扫二维码),注意核对网络类型。第五步,转账。填收款地址、金额,确认网络,最好先小额测试。第六步,谨慎授权。连接DApp时看清请求内容,别见到”授权”就点同意。
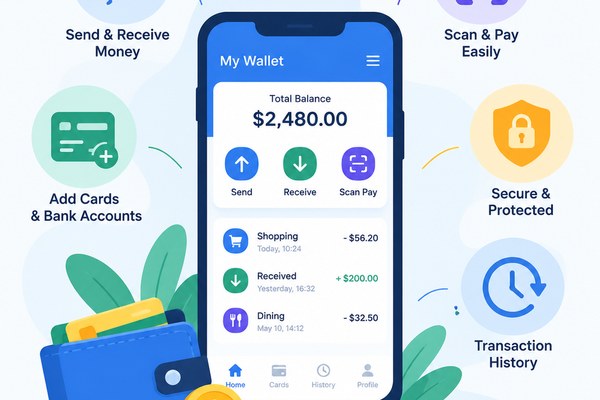
上图用图示展示一个好用的钱包App通常具备哪些功能:收发、余额、交易记录、连接应用、备份提醒等。功能看着简单,安全全在细节里。
四、在哪里开通、怎么开
“开通”钱包,其实就是装一个App或买一台设备。热钱包(软件钱包)最方便,从官网或应用商店下载安装,几步就能建好,适合日常小额使用。硬件钱包(冷钱包)是一个类似U盘的小设备,需要去品牌官网购买,地址独立、私钥离线,适合长期存大额。这里最容易踩坑的就是假App和假官网:它们长得和正版几乎一样,装上去或者把助记词填进去,资产就被顺走了。所以下载前务必核对官方域名,别从陌生链接、群文件、搜索结果广告位里装钱包。
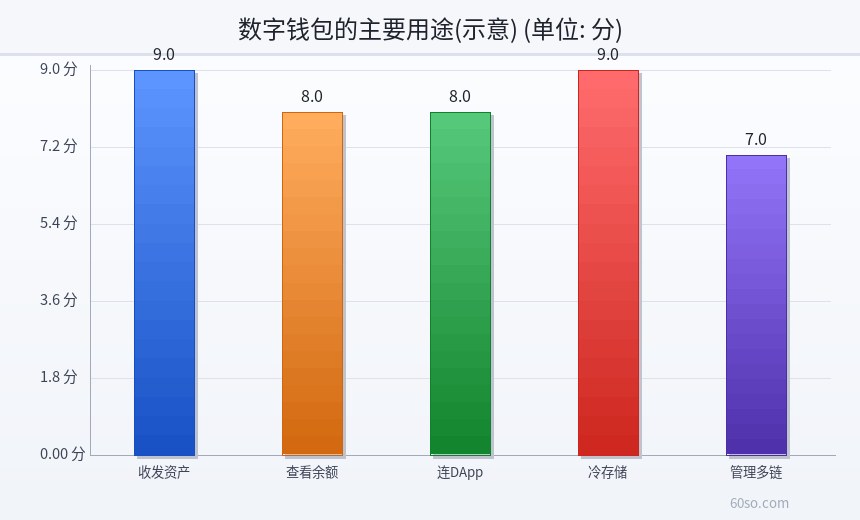
这张是”数字钱包主要用途”的示意评分图,把收发资产、查看余额、连接DApp、冷存储、管理多链几项按日常使用频率排了个示意高低。它只是帮你建立直观印象,不是精确统计。
五、安全吗?取决于你怎么用
这句话不是套话,是实打实的结论。同一款钱包,有人用得很安全,有人一夜清空,差别全在操作习惯。要做到安全,记住几条:助记词离网保存,最好手写两份放不同地方;任何情况下不把助记词、私钥告诉任何人,包括自称”客服””官方”的;不在手机相册、聊天记录、云盘里保存助记词;大额资产用硬件钱包冷存,热钱包只放小额;收到不明空投或代币,别乱点、别乱”领取”;转账前用地址首尾字符核对一遍。把这些做到位,钱包的安全性就很可观。
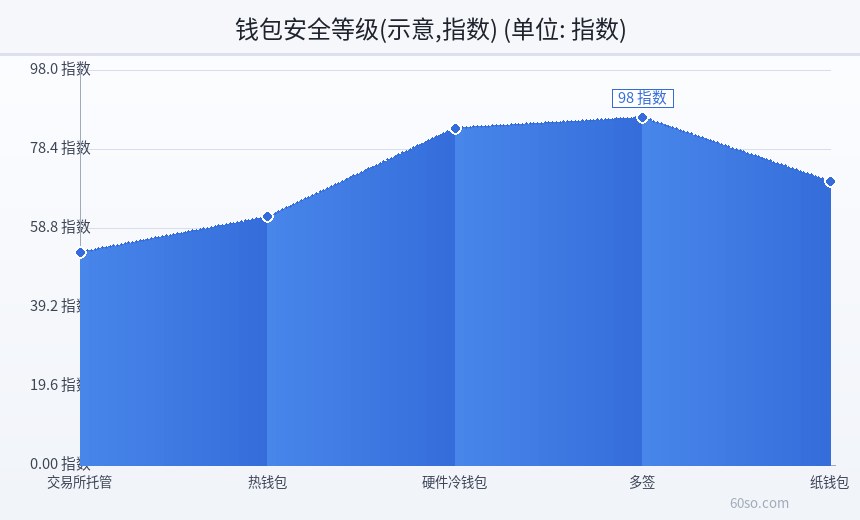
这张是不同存放方式安全等级的示意曲线,比如交易所托管、热钱包、硬件冷钱包、多签、纸钱包,把各自的相对安全性排了个示意高低。数值是示意,只帮你比较思路,不代表绝对值。
六、常见误区和风险
误区一:以为助记词丢了还能找回。不能,任何客服都帮不了你。误区二:把私钥当验证码发给”客服”。一旦发了,资产基本就没了。误区三:随便装”钱包App”。假钱包是重灾区,认准官方渠道。误区四:所有资产都放一个热钱包图省事。分散存放、大额冷存更稳妥。风险方面也要清楚:加密资产价格波动大,钱包本身不保值,只负责保管;自我托管意味着自己承担全部责任,操作失误的后果不可逆;同时各地对加密资产的态度和规定不同,使用前请了解并遵守当地法律法规。这一类操作务必谨慎,别把全部身家押在单一钱包或单一平台上。
七、一句话总结
回到问题:数字钱包是干什么用的、怎么用、在哪开通、安全吗?它用来存收发你的加密资产、连接链上应用;用起来就是下载官方App、创建账户、备份助记词、收发转账;开通靠官方渠道下载或购买硬件设备;至于安全,关键不在钱包本身,而在你怎么保管那把”钥匙”。记住一句话:助记词在手,资产才是你的;助记词离网、不外传,你才真的稳。投资有风险,决策需谨慎。
数字钱包和银行卡有什么区别
表面上都是“存钱、转账”,本质差得很远。银行卡背后是银行账户,钱存在银行体系里,卡丢了可以挂失、被盗刷还能申诉,有客服和监管兜底;数字钱包(加密钱包)背后是链上地址和私钥,资产不在任何机构手里,丢了私钥、被骗签名,基本无法追回。一个是“机构托管+兜底”,一个是“自己保管+自负其责”。所以用数字钱包,安全习惯比工具本身更重要。
第一次用数字钱包,先做这三件事
第一,认准官方渠道下载。 通过官网或正规应用商店获取,警惕搜索引擎广告里的假App,装错App是新手最常见的损失来源。第二,把助记词离线抄下来。 写在纸上、放进安全的地方,不要截图、不要存网盘、不要发给任何人——助记词等于账户的“总钥匙”。第三,先小额试一笔。 第一次转账用很小的金额测试,确认地址和网络都没问题,再操作大额。养成这三步,能躲开绝大多数新手事故。
数字钱包本身只是工具,它的用途就是帮你安全地收发、保管链上资产,并连接各类去中心化应用。用得好,它是进入Web3的钥匙;用得马虎,它也可能成为资产流失的入口。本文只做科普,不构成任何投资建议。
延伸:钱包里的“资产”到底是什么
你在钱包里看到的余额,本质上是链上账本在你地址名下的记账结果,钱包负责把它读出来显示给你。理解了这一点,就会明白为什么“备份助记词”比“记住App密码”重要得多——前者是资产的总钥匙,后者只是打开这个工具的入口。