Strive 完成了 6.3 亿美元的 SATS IPO。这条消息在中文圈没激起太大水花,但它其实是个挺典型的样本:一家公司上市,募到的钱主要不是用来扩产、不是用来还债,而是准备拿去买比特币。这类公司被叫做”比特币财库公司”。它们到底是新物种还是老套路,值不值得跟,得从商业模式本身说起。
先把事实摆清楚
据公开报道,Strive 这次 IPO 的规模是 6.3 亿美元,代码 SATS。有一个细节很重要:公司没有披露具体的比特币配置计划。
这个”未披露”值得琢磨。如果是纯粹的比特币财库公司,通常会在招股阶段就把”募资的多少比例用于购币”讲清楚,因为这是投资者买单的核心理由。不披露,可能意味着几种情况:购币节奏要看市场、资金要留一部分做原有业务、或者不想把预期锁死。
不管是哪种,对普通投资者的含义是一样的——你买的不是一个”已知的比特币敞口”,而是一个”管理层会相机决策的比特币敞口”。这两者的风险完全不同。
还要注意,6.3 亿美元在当前的盘子里不算小。作为对比,整个加密市场 24 小时成交额是 2,951 亿美元,比特币市值占比 59.64%。6.3 亿美元如果全部买币,大约占比特币日成交的零头,不足以影响价格,但足以让这家公司的股价和比特币高度绑定。
还有一点:IPO 募资不等于立刻买币。承销、资金到账、建仓都有节奏,真正的买盘可能分散在未来几个季度。所以别把”6.3 亿美元”直接换算成”6.3 亿美元的买压”。
这门生意到底怎么赚钱
理解这类公司,只需要理解一个词:mNAV,也就是”市值 / 持有的比特币净值”。
假设一家公司持有价值 10 亿美元的比特币,股票总市值 20 亿美元,mNAV 就是 2——市场愿意用 2 块钱买 1 块钱的币。
这时候公司增发股票,募到 5 亿美元,拿去买比特币。原来每股对应 1 份比特币,现在变成 1.33 份。老股东的”每股含币量”增加了,虽然股权被稀释,但稀释的速度慢于含币量的增长。
这就是”飞轮”:溢价越高,增发越划算,买币越多,每股含币量越高,市场越愿意给溢价。
但飞轮能反着转。mNAV 跌到 1 以下,增发就变成”用 1 块钱市值换 0.8 块钱的币”,每轮融资都在毁灭价值。公司要么停止增发、故事结束,要么硬着头皮继续、股东被磨死。
所以本质不是”持币”,而是”用股票套利自己的估值”,币只是载体。
那溢价从哪来?一部分是渠道需求——很多机构、养老金、基金产品不能直接买比特币,只能买股票,于是愿意为”含币的股票”付溢价。一部分是叙事需求——投资者买的是”某个人会不断买币”的预期。前者是结构性的,后者是情绪性的,后者消失得比前者快得多。
四种融资方式,风险和成本不一样
这张图给四种常见融资方式打了分,可转债最高,优先股最低。
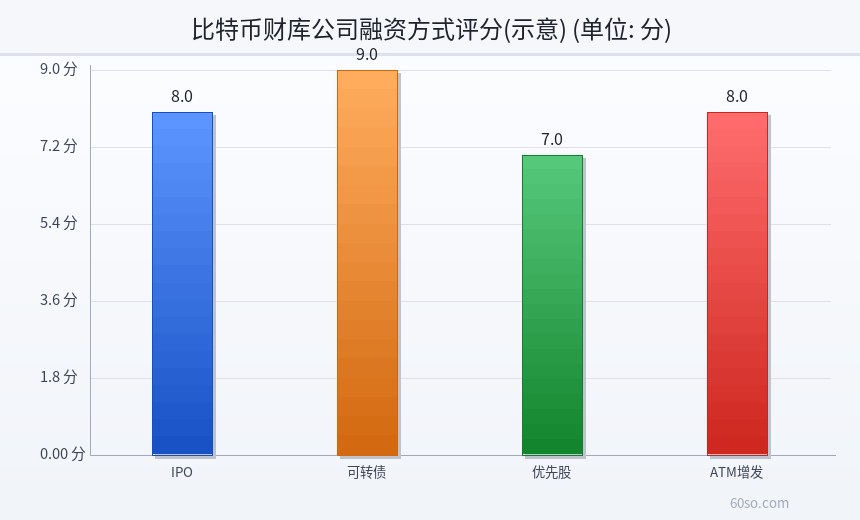
IPO 的好处是一次性拿到大额、不用还的钱,代价是股权被稀释,而且上市之后每个季度都要面对公开市场的审视。评分 8 分,属于”拿得到但要付代价”。
可转债是这类公司最爱的工具。它票面利率低,因为投资者拿到的是”未来转股”的期权。如果股价涨,债转股,公司等于用高价卖股票;如果股价跌,债还是债,公司要还钱。评分最高不是因为它安全,而是因为它”对发行人最友好”。
优先股介于股和债之间。它不稀释普通股的投票权,但要付固定股息,而且清偿顺序在普通股之前。对发行人来说成本偏高,对投资者来说保护更好。
ATM 增发(按市价分批卖股票)是最灵活的一种,股价高就多卖,股价低就少卖。它的好处是不用一次性冲击市场,坏处是——你永远不知道公司什么时候在卖。
对普通投资者来说,关键不是记住这四种工具,而是记住一句话:融资工具越复杂,你越难算清自己到底持有什么。而且它们可以叠加——IPO 打底、可转债加杠杆、ATM 补流动性,叠完之后的资产负债表,普通人基本还原不出真实成本。
四个风险点,一个比一个实在
杠杆。这类公司往往会借钱买币,或者用可转债加杠杆。比特币涨的时候,杠杆放大收益;跌的时候,杠杆放大亏损,而且可能触发追加保证金。现在比特币 83,780 美元,比历史高点低 33.6%,这种回撤在杠杆结构里很危险。
流动性。公司的资产是比特币,比特币是流动的;但公司的负债是刚性的,到期就得还。如果币价低迷时撞上债务到期,公司只能低价卖币,而低价卖币又会进一步压价。这个循环一旦启动,很难停。
折溢价。mNAV 可以从 2 掉到 1,再掉到 0.7。溢价消失的过程,就是股价跌幅远大于币价跌幅的过程。很多人以为自己买的是”比特币的替代品”,实际上是”比特币加上一个会波动的估值倍数”。
治理。这类公司的灵魂人物往往权力很大,融资、购币、减持都可能由一个人拍板。如果这个人突然改变策略,或者出现个人财务问题,股东几乎没有制衡手段。
这张图把这四个风险点按轻重拉了个队:杠杆最高,治理最低,分数越高越危险。四项里没有一项落在低风险区间。
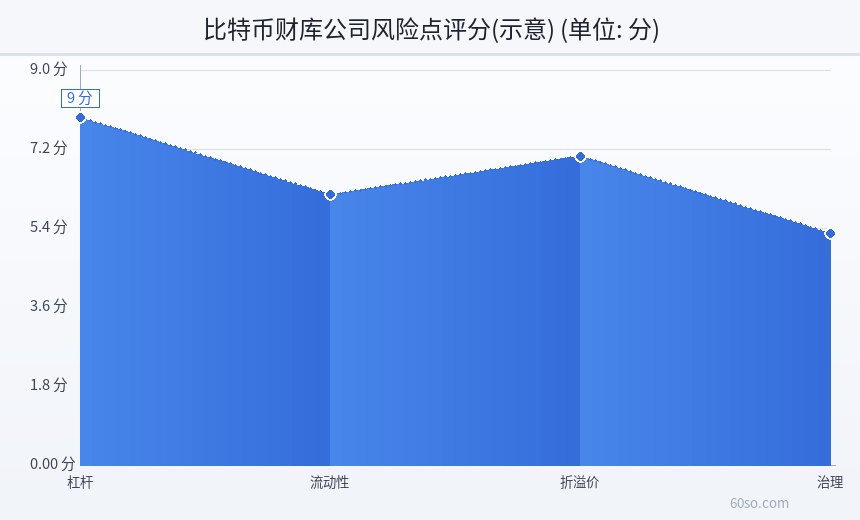
风险不是并列的,而是传导的:治理出问题 → 杠杆失控 → 流动性紧张 → 折溢价崩塌。看这类公司,先看治理,再看杠杆。
要不要跟:一张判断清单
第一,看 mNAV。溢价超过 2 时进场,你付的是”故事费”,不是”币价”;接近 1 甚至低于 1,才有”打折买币”的可能。
第二,看融资结构。可转债占比过高、到期时间集中的,风险大。优先股和普通股为主的,相对稳。
第三,看披露质量。Strive 这次没披露具体配置,这是减分项。愿意逐月披露持币数量、平均成本、融资用途的公司,至少说明它不怕被算账。
第四,看它和比特币的相关性。如果你已经有了比特币敞口,再买这类公司,本质是加杠杆,不是分散。
第五,看你自己的持有期。溢价收敛要几个季度,杠杆风险却可能在一次急跌里爆发。短期持有承担尾部风险,长期持有承担估值回归。
说到底,这类公司是牛市的产物。上涨周期里表现惊人,因为飞轮转得顺;下跌周期里,同一个飞轮会变成绞肉机。截至 2026 年 10 月 21 日晚间,比特币 30 日 -1.68%、7 日 +0.01%,这种横盘状态对靠溢价融资的公司并不友好——没有上涨,溢价就撑不住。
还有一层背景:据公开统计,2026 年已有 82 个加密项目关停。行业出清一直在进行,财库公司不会因为”持有比特币”就免疫。
风险提示
本文所引 Strive IPO 规模与代码来自公开报道,公司未披露具体比特币配置,后续安排可能变化。文中 mNAV 飞轮为机制说明,不构成对任何公司估值的判断;融资方式评分与风险点评分为示意性打分,非机构评级。比特币财库类公司的股价波动通常大于比特币本身,且存在杠杆、债务到期、治理集中等额外风险,可能发生远超币价跌幅的亏损。截至 2026 年 10 月 21 日晚间,比特币报 83,780 美元,较历史高点低约 33.6%。本文不构成投资建议,请自行判断并控制仓位。