波卡(Polkadot)的设计思路和以太坊不同:不把所有计算都放在一条链上,而是用中继链负责安全与共识,让多条平行链并行处理业务。平行链槽位有限,想拿到就得竞拍,竞拍需要大量 DOT。项目方拿不出这么多币,就向社区借——这就是众贷(Crowdloan)。2021 年 11 月首批槽位拍卖时,这套机制曾非常热闹。截至 2026 年 10 月 23 日晚间,DOT 报 1.14 美元,市值约 19.6 亿美元,近 30 日涨 2.48%。下面讲清楚它怎么运作、有什么代价。
波卡的结构:中继链与平行链
中继链是波卡的主链,负责共识、安全和跨链消息传递。它本身不跑复杂的应用,只做”底座”。平行链则是接入中继链的独立区块链,各自有自己的逻辑、自己的代币、自己的治理,但共享中继链的安全。
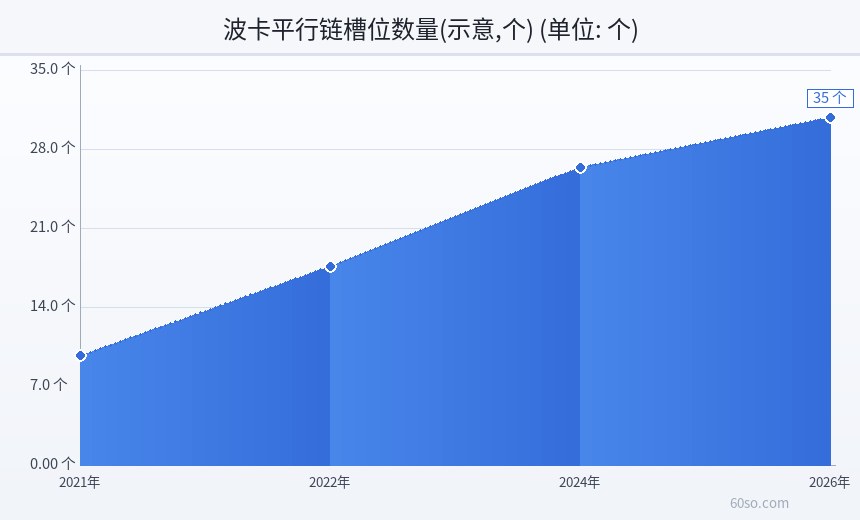
这种结构的好处是”分工”:一条链堵了,不影响其他链;某个应用需要特殊参数,也不用说服全网改规则。代价是平行链的席位有限,中继链能承载的数量有上限,于是”席位”本身变成了稀缺资源,需要用 DOT 来竞争。
众贷是怎么运作的
流程分四步。第一步,项目方发起众贷,设定目标金额、奖励方案和锁仓期限。第二步,用户把自己的 DOT 投进这个众贷,DOT 从个人账户转到众贷模块,期间不能动用。
第三步,拍卖结束,出价最高的项目拿到槽位。第四步,项目成功上线,参与者的 DOT 在锁定期满后原路退回,同时按贡献比例领取项目方发的奖励代币。如果项目没拍中,DOT 通常会解锁退回,不参与锁仓。
关键在于:你的 DOT 没有被”花掉”,只是被”锁住”。锁的是本金,换的是项目方的奖励。这也是众贷和”投资”最大的区别——你不获得项目的股权,只获得它发的代币。
用户视角的完整操作
实际操作比想象中琐碎。首先要在波卡的钱包或者支持众贷的交易所里,找到拍卖页面;然后逐个看参拍项目的介绍、奖励比例、锁仓规则;接着选择一到多个项目,输入要投的 DOT 数量,签名确认。
投票之后不是就结束了。拍卖是多轮制,每轮结束出价最高的项目胜出,落选的项目会在下一轮继续。你投的项目如果一直没拍中,资金会一直占着,直到它放弃或者租期拍完。所以参与前要看清项目的策略,别把钱投给一个明显没希望的项目。
为什么要锁两年
平行链的一个租期通常是两年,也就是 96 周。项目方为了让槽位在整个租期内都有效,需要把 DOT 锁定同样长的时间。参与者跟着锁,是因为投票的 DOT 必须和租期绑定,否则项目方无法满足质押要求。
两年是很长的时间。这期间 DOT 不能卖、不能质押、不能参与其他收益机会。你放弃的不只是流动性,还有这两年本来可以拿到的质押收益。很多人算众贷收益时只算奖励值多少钱,忘了把机会成本扣掉,算出来的数字是虚高的。
奖励从哪来,值不值
奖励全部由参拍项目方自己出,波卡官方不发奖励。常见形式是项目原生代币,按你贡献的 DOT 占比分配,有的项目还会给早鸟加成或者推荐奖励。
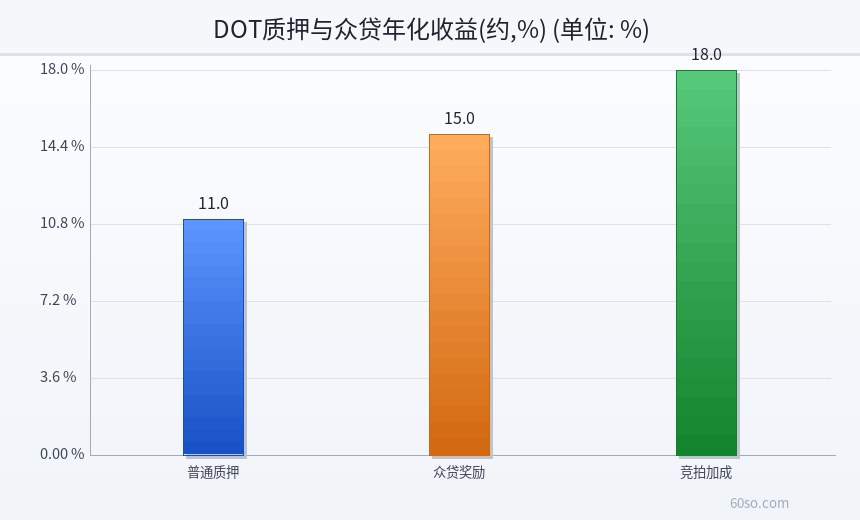
值不值,取决于三个变量:奖励代币上线后的价格、锁仓两年的机会成本、以及 DOT 本身的价格变化。假设你锁了 100 DOT,拿到一批新币,两年后新币涨了,你赚;新币归零,你只拿回本金,还白锁了两年。而这两年如果用去质押,按示意年化 10%–14% 计算,本来可以有一笔相对确定的收益。
还有一个变量常被忽略:DOT 本身的通胀。波卡的年通胀率大约在 10% 这个量级,意味着即使价格不变,你手里的 DOT 在总供应量中的占比也在被稀释。众贷的奖励必须跑赢通胀加上质押机会成本,才算真正划算。
这张图把众贷的锁仓期、奖励发放节奏和普通质押的收益曲线放在一起对比,能直观看出”高奖励”背后让渡了什么。
众贷和普通质押的区别
第一是流动性。质押可以随时解绑(有 28 天左右的解除期),众贷锁两年,中途基本无法退出。第二是收益来源。质押的收益来自通胀增发,相对稳定;众贷的收益来自项目方,波动极大。
第三是风险主体。质押的风险是网络层面的,波卡本身出事才会亏;众贷的风险是项目层面的,项目跑路、代币归零,你的奖励就没了。第四是操作复杂度。质押一键就能完成,众贷要在拍卖期间选择项目、比较奖励、注意众贷进度,认知成本高得多。对不想每周盯链上数据的人来说,质押是更省心的选择;如果你享受研究项目的乐趣,众贷才有意义。
2021 年那场拍卖
2021 年 11 月,波卡进行首批平行链槽位拍卖,多个项目同时竞争,社区热度很高。当时参与众贷的人,很多是冲着”高额代币奖励”去的,也确实有人在奖励上线后获得了不错的回报。
但随后的市场走势教育了所有人。2022 年市场深度下跌,大量项目代币大幅缩水,锁仓两年的参与者在解锁时发现,奖励的价值远不如当初的预期,而 DOT 本身也跌了很多。这场实验留下的教训很直接:用两年流动性换一份不确定的奖励,风险比想象中大。
还有一个后遗症:锁仓期间,参与者对项目的治理几乎没有影响力。你出了钱,但投票权在项目方手里,项目怎么花钱、代币怎么增发,你插不上话。这种”出钱不出权”的结构,在多个众贷项目里引发过争议。
现在还需要参与众贷吗
先看数据。DOT 现在 1.14 美元,市值约 19.6 亿美元,和 2021 年的热度完全不是一个量级。平行链的热度下降,新项目变少,众贷的机会自然也少了。现在还在做众贷的项目,要么是生态内的长期建设者,要么是缺乏其他融资渠道的团队,需要区别对待。
如果你确实想参与,先问三个问题:这个项目不接受众贷能不能活?奖励代币的解锁规则是什么?这两年里我有没有可能急需这笔钱?三个问题里有一个答不上来,就不要参与。对大多数人来说,直接质押或者干脆持有现货,是更简单也更可控的选择。
另外,参与前一定要自己查链上信息:众贷地址、已募集金额、参与人数、项目方的历史记录。不要只看别人整理的”攻略表”,那些表格往往已经过期,锁定的是别人的判断,不是你的。
最后提醒一句:众贷不是”早参与早享受”的游戏。同一个项目,后期参与的人奖励比例可能更低,但也可能因为项目已经明确拿不到槽位而白锁。先看清楚拍卖轮次和当前进度,再决定要不要出手。
风险提示
本文仅作机制科普,不构成投资建议。众贷的主要风险包括:锁仓期长达两年、期间资产无法动用;奖励代币价格可能大幅下跌甚至归零;项目方可能违约或无法交付;DOT 本身价格波动会放大机会成本。年化数据为示意,实际收益以链上与官方信息为准。参与前请确认自己理解锁仓规则,不要用短期要用的钱去锁两年。