在欧易(OKX)注册完账号,很多人第一眼就被“KYC1、KYC2、KYC3”三个等级弄懵了:到底差在哪,是不是等级越高越好,不做认证能不能交易?简单说,这三档是交易所按“你提供了多少身份信息”给账户开的权限等级,等级越高,能用的功能越多、额度越大,但交出去的个人资料也越多。下面按材料、额度、审核、隐私几个维度拆开讲,额度部分为示意,实际以你 App 里显示的为准。
KYC 到底是什么
KYC 是 Know Your Customer 的缩写,中文叫“了解你的客户”。它不是交易所自己想出来的门槛,而是全球反洗钱(AML)和反恐融资(CFT)监管框架下的通用要求:金融机构必须确认客户是谁、钱从哪来,才能给你开户。中心化交易所因为在多数司法辖区被视为“虚拟资产服务提供商”,所以必须做这件事。
具体到你操作的那一步,KYC 通常包含三件事:证明你是你(身份证件 + 人脸活体)、证明你住哪(地址或居住声明)、证明钱干净(大额时补充资金来源)。交易所把这些信息打包成不同等级,你完成到哪一级,就解锁到哪一级的功能。这也是为什么你刚注册时能看行情、能浏览,但一碰法币入金就被拦住。
需要提醒的是,KYC 等级是“功能权限”,不是“信用评分”。KYC3 不代表你更会交易,只代表你交的材料更全、能动的钱更多。很多人一上来就冲到最高级,其实日常买卖根本用不到。
KYC1:入门级,功能最少
KYC1 一般只需要最基础的身份信息:姓名、国籍、证件号码,加上一张证件照片和人脸识别。审核通常是自动的,几分钟到几小时就有结果,快的时候几十秒。它解锁的是最基础的功能:小额的法币买卖、有限的加密资产充值提现、以及平台的浏览和收藏。
限制也很明显。KYC1 的单日或累计额度通常是最低档,具体数字各时期会调整,只能说“够你小额试用,不够你做正经资金安排”。很多用户卡在这一级,是因为买了几百块 USDT 想提到链上钱包,结果发现提现额度不够或者根本不能提。
还有一个常见误解:KYC1 通过不等于“实名完成”。有些活动、空投、Jumpstart 类的申购,会明确要求 KYC2 甚至更高,KYC1 的账户点进去只会看到“请先完成身份认证”。所以如果你打算长期用这个平台,KYC1 基本只是个过渡。
KYC2:多数人的主力等级
KYC2 是在 KYC1 的基础上加一道更严格的身份核验,通常包括更清晰的证件正反面、手持证件或活体检测、以及居住地址信息。部分情况下还会要求你补充第二证件。审核从几分钟到一两个工作日不等,人工介入时会慢一些。
到了 KYC2,额度会明显放宽,法币出入金、币币交易、合约、理财、质押这些主力功能基本都能用。对 90% 的普通用户来说,KYC2 就是性价比最高的一档:材料不算太敏感,功能已经够用,出金也不会天天撞墙。
要注意的是,额度的口径分好几种:单笔、单日、月度累计、以及“法币”和“加密货币”两套体系。你在页面上看到的“24 小时提现限额”和“法币交易限额”是两回事,别混着算。有人以为自己额度很高,结果卖币时被法币侧的限额卡住,就是因为看错了口径。
KYC3:高额度与大额出金
KYC3 面向的是资金量比较大、或者需要频繁大额进出的人。除了身份和地址,通常还要提供资金来源证明,比如工资流水、纳税记录、企业经营资料、资产出售合同之类;有的还会要求视频面谈,或者补充一份自我声明的问卷。
它的好处是额度上限高、大额出金不容易被临时风控拦住、部分机构级服务也会开放。代价是材料敏感度高、审核周期长,而且一旦提交,这些资料就存在对方的系统里。我的看法是:如果你月均流水就几万块,没必要为了“看起来完整”去冲 KYC3,材料给得越多,泄露面和后续解释成本越大。
顺带说一句,KYC3 也不是“万能通行证”。反洗钱是持续监控,不是一次性审核,即便你认证到最高级,突然出现与日常模式不符的大额转账,照样会触发人工复核、要求补充说明,甚至临时限制提现。
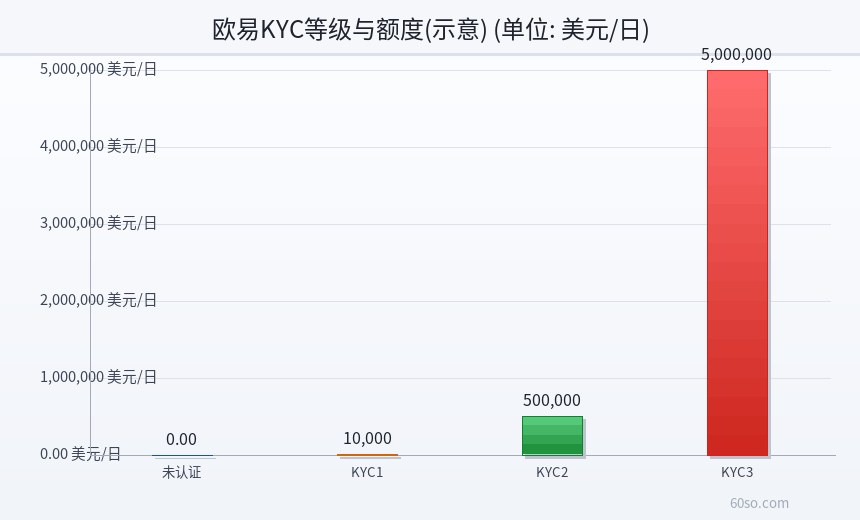
上图把三个等级的材料要求、审核方式和额度区间放在一起对比,额度为示意值,用来帮你判断自己该停在哪一级,具体数字请以欧易 App 内当前页面为准。
审核为什么会被拒
被拒的原因比想象中集中。第一是证件照片质量问题:反光、边缘被裁掉、字迹模糊、四个角没拍全,自动识别直接判失败。第二是信息不一致:注册时填的国籍、姓名拼音和证件上的不一致,或者地址证明上的名字对不上。第三是人脸识别环境:逆光、戴眼镜反光、背景里有人脸、用照片或屏幕翻拍,都会被判为活体异常。
第四种比较麻烦:身份信息命中风险名单,或者同一个证件已经绑定过其他账号。交易所一般一个证件只能认证一个主账户,你如果是买来的号、或者之前被封过号,就会卡在这里,而且客服通常不会告诉你具体原因。
还有一种是自己操作出来的:频繁提交。有些人被拒一次就反复上传十几次,系统会把这个账号标记为高风险,后面人工审核更严。正确做法是看清驳回理由,改一项再交一次,别连点。
资料交出去,隐私怎么办
这是很多人真正关心的。客观讲,把身份证、人脸、地址交给任何中心化平台,都有泄露风险,交易所被攻击、内部人员违规查询的案例在行业里出现过。你能做的是降低暴露面,而不是幻想零风险。
几条实际建议:一是只在官方 App 或官网做认证,别点短信、群聊里发来的“认证链接”;二是提前把证件照片上的无关信息打码,比如身份证上的其他号码,只保留必要字段;三是认证完成后关闭 App 的相册、通讯录等无关权限;四是不要在同一平台同时上传与交易无关的资产证明;五是如果只是小额玩玩,停在 KYC2 就够了。
另外,人脸和证件一旦提交,基本不可能“撤回”。这也是我一直建议新手先用最小必要等级的原因:先跑通流程,确认自己要长期用,再往上加。
不做 KYC 行不行
理论上可以。去中心化钱包不需要 KYC,你生成助记词就能收币、转账、连 DeFi,这是加密世界原本的样子。但“不需要 KYC”不等于“没有门槛”:法币出入金仍然要经过银行或支付渠道,场外交易对手的合规要求也越来越严,很多链上应用会屏蔽受限制地区的地址,交易所的流动性和深度则是钱包里没有的。
现实中更常见的路径是“混合使用”:中心化交易所做 KYC 负责法币通道,去中心化钱包负责长期存放和链上操作。这样既能买到币,又不用把全部资产放在平台上。但要注意,从交易所提到自托管钱包这一步,链上记录是公开且永久的,隐私保护有限。
上图按材料、额度、审核方式三个维度对照了三级认证的差别。
几个高频小问题
“KYC1 能不能直接升 KYC2?”一般可以,在认证页面按提示补材料就行,不用重新注册。“换手机号要不要重新认证?”通常不用,但换绑会触发一次安全验证。“认证信息能改吗?”姓名和证件号基本不能改,地址可以更新。“账号借给别人用会怎样?”这是明确违规的,一旦被风控识别,账号和资金都可能被冻结。
风险提示
本文仅为流程与概念科普,不构成任何投资建议,也不构成对任何平台服务的推荐。各等级的认证材料、额度、审核时长会随监管要求和平台规则调整,请以欧易官方页面与客服答复为准。身份资料属于高敏感个人信息,请自行评估泄露风险,勿通过非官方渠道提交证件。加密资产价格波动剧烈,截至 2026 年 10 月 23 日晚间市场仍处于高位回落后的震荡区间,参与前请确认自身风险承受能力。
上图汇总了本文提到的认证与隐私风险。