
ONDO 这两年被讨论得很多,原因不在币价,而在它做的事情——把美国国债这类真实世界资产搬到链上。这个赛道叫 RWA,听起来很硬核,但落到具体问题上,大家最关心的还是那几个:发行价多少、中文叫什么、现在 0.38829 美元贵不贵。这篇把这些逐个说清楚,也说说为什么“发行价”这个指标本身参考价值有限。
先把项目搞清楚:ONDO 到底是什么
ONDO 是 Ondo Finance 发行的代币。Ondo Finance 做的是 RWA,也就是真实世界资产代币化,核心产品是把美国国债这类低风险、有票息的传统资产打包成链上凭证,让持有者可以在链上获得对应的收益。
你可以粗略理解成:传统金融里,机构买国债吃利息;Ondo 做的事是把这个过程搬到链上,用代币表示份额,让链上的资金也能接触到这类资产。
这件事在 2023 年之后变得特别受关注,因为当时美元利率处于高位,国债收益率对链上资金很有吸引力。链上稳定币规模很大,但大部分稳定币本身不产生收益,这中间就存在一个明确的需求缺口。
ONDO 代币本身不是那只“国债基金”。这一点必须先分清:你买 ONDO,买的是这个生态的治理代币,不是买了一份国债。国债类产品的收益归产品持有人,不自动归 ONDO 持有者。
发行价和上线价,是两回事
这是最容易搞混的地方。
发行价通常指私募轮、种子轮的价格,只有早期投资机构能拿到,普通用户根本参与不了。上线价指的是代币第一次在公开市场交易时的价格,由当时的买卖双方撮合出来。
两者之间可能差几倍,也可能差几十倍,取决于项目热度、市场环境和解锁安排。
据公开资料,ONDO 早期私募与上线阶段的价格区间差异较大,不同渠道流传的数字互相矛盾,具体应以官方披露为准。网上那些“发行价 0.0X 美元”的说法,很多是把某一次私募价格当成了全部,或者干脆是二手信息传抄。
所以如果你看到有人用“发行价”来论证“现在很便宜”,先问一句:你说的是哪一轮、什么时间、什么锁仓条件?答不上来的,基本可以不用听。
为什么不建议只盯发行价
第一,早期私募的价格对应的是锁仓和风险。机构拿到的份额通常有一年到数年的归属期,期间不能卖。你用今天的自由流通价格去和别人的锁仓价格比,本身就不公平。
第二,发行价不反映现在的供需。代币价格由当下的买盘和卖盘决定,跟三年前某轮融资的价格没有直接关系。
第三,也是最关键的:解锁。如果一个项目总量 100 亿枚,现在只流通 48.7 亿枚,那意味着还有一半多的代币在未来会陆续进入市场。这部分供给会不会形成压力,取决于解锁节奏和持有者结构,而不是发行价。
ONDO 目前总量 100 亿枚,流通约 48.7 亿枚,流通比例不到一半。这个结构意味着未来几年会持续有新增供给,这是评估价格时绕不开的变量。
代币用途:它到底能干什么
按公开信息,ONDO 的用途主要在三块。
一是治理。持有者可以对协议参数、产品方向、资金使用等提案投票。治理权在理论上决定了协议往哪走。
二是生态激励。协议会用代币奖励流动性提供者、合作方和生态建设者,这部分是持续的抛压来源之一,因为拿到奖励的人往往会卖出。
三是质押或参与特定模块的资格。某些生态角色需要持有或质押代币,这构成了一部分需求。
需要客观说的是:治理代币的实际治理权,在很多项目里是弱化的。真正的话语权往往在基金会和核心团队手里,持币者的投票更多是形式上的。所以评估一个治理代币,不能只看“有没有治理功能”,要看提案实际由谁发起、投票率多少、团队是否尊重投票结果。
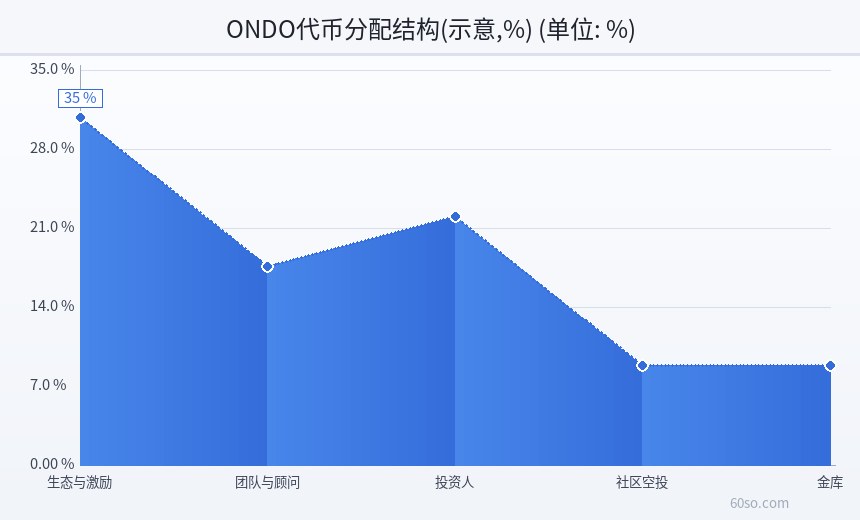
这张图把 ONDO 的代币分配和解锁节奏做了示意,重点看流通量占总量的比例随时间怎么变化,这比看某一天的价格更能说明供给压力。
行情怎么看:0.38829 美元处在什么位置
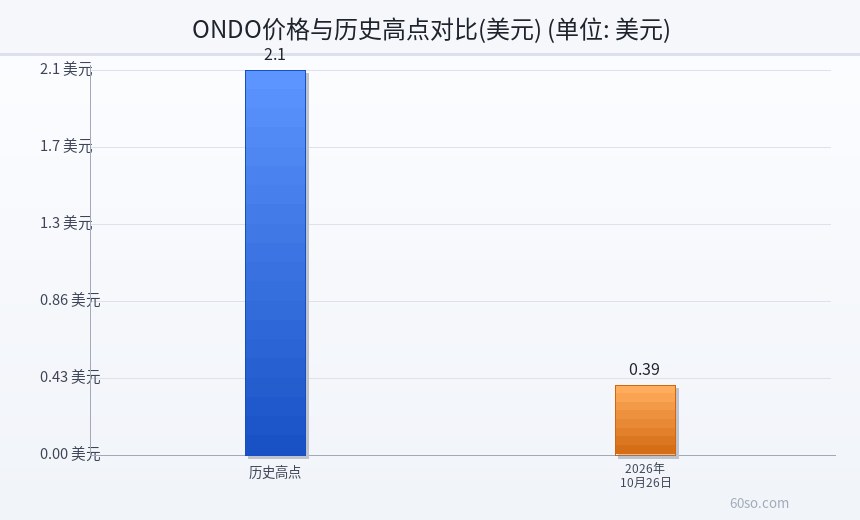
截至 2026 年 10 月 26 日晚间,ONDO 报 0.38829 美元,24 小时上涨 9.95%,市值约 18.9 亿美元,流通量约 48.7 亿枚。
它的历史高点是 2.14 美元,当前价格距离高点约 -81.86%。
这组数字说明两件事。一是它曾经被市场给过很高的估值,然后经历了非常深的回撤;二是 24 小时近 10% 的涨幅,放在 -81.86% 的背景下看,属于深跌之后的反弹,不是新一轮趋势的确立。
判断反弹和反转,有一个粗糙但实用的方法:看它能不能收复上一轮下跌的中位区域。只是从底部弹个 10%、20%,通常只能算修复;能持续放量走高、把关键位置一个个拿回来,才谈得上趋势。这个判断不需要预测能力,只需要观察和耐心。
同一天,比特币报 78,080 美元,24 小时涨 2.08%,距离历史高点还有 -38.07% 的空间。也就是说,整个市场都在从低位往上修复,ONDO 涨幅更大,是因为小市值资产弹性更强,涨得快,跌起来也更快。这一点在评估仓位时必须考虑。
中文名和几个常见混淆
ONDO 目前没有官方统一的中文译名,中文社区一般直接叫“ONDO 币”或者“翁多”,后者是音译,不是官方名称。你在搜索时看到“翁多币”“安多币”之类的说法,多半是自媒体自己起的。
几个容易混的概念:
- ONDO 和 OUSG 不是一回事。OUSG 是代币化的国债类产品,ONDO 是治理代币。
- ONDO 和“RWA 板块”不是一回事。RWA 是一类资产的总称,包含很多项目。
- ONDO 和“稳定币”不是一回事。它不锚定任何法币,价格完全由市场决定。
搜索的时候认准合约地址,不要只认名字。同名代币在链上可以随便发,这是最常见的诈骗手法之一。
RWA 赛道的两个依赖
第一是利率。代币化国债类产品的吸引力,很大程度上来自美元利率水平。利率高的时候,链上资金愿意为了几个点的无风险收益去持有这些产品;利率下行,这个吸引力会明显减弱。所以这类项目的景气度,和宏观利率周期高度绑定,而利率不是项目自己能决定的。
第二是合规。把证券类资产代币化,涉及证券法、托管、KYC、跨境监管等一整套问题。不同司法辖区的态度差异很大,规则也在变。一个项目在某地合规,不代表在另一地也合规。这类不确定性会直接影响产品的可触达市场。
这两个依赖都不是靠社区热情能解决的。所以看 RWA 项目,不能只看 TVL 涨了多少,还要看它的产品结构、托管安排和监管沟通进展。
这张图把 ONDO 的价格走势和流通量变化放在同一时间轴上,可以看出解锁节点和价格波动之间的大致对应关系,仅作示意。
风险提示
ONDO 当前价格距历史高点仍有约 81.86% 的跌幅,小市值代币的波动幅度通常远大于比特币,单日 10% 以上的涨跌并不罕见。代币未来仍有大量未流通份额待解锁,可能形成持续供给压力。RWA 赛道高度依赖利率环境与监管政策,产品结构涉及证券合规等复杂问题,普通投资者难以完全评估。虚拟货币相关业务活动在中国大陆属于非法金融活动,个人参与不受法律保护。本文仅作信息科普,不构成投资建议,所有价格数据均为截至 2026 年 10 月 26 日晚间的快照,随时可能变化。
下面这张图把 ONDO 的关键数据、代币用途和主要风险因素做了汇总,便于快速回顾整篇文章的要点。