
“流动性挖矿多久产生一次收益”这个问题,问的人多半是刚把币放进池子,盯着页面上的数字半天没动,怀疑自己操作错了。答案取决于协议怎么设计:有的按区块累计、每秒都在长;有的按天快照、按周发放;还有的只在特定周期结算一次。搞不清这个节奏,很容易在错误的时间点撤出,白干一场。
收益从哪来:两块,性质完全不同
第一块是交易手续费。你把两种币按比例放进池子,别人在这个池子里兑换,付的手续费按你的份额分给你。这部分收益是真实的、可持续的,规模取决于池子的真实交易量。
第二块是激励代币。协议为了吸引流动性,额外印出自己的代币发给你。这部分收益是补贴,来源是代币增发,本质上是“用未来的稀释换现在的锁仓”。它的可持续性完全取决于代币价格,币价一跌,标称的高年化立刻缩水。
这两块要分开看。一个池子标着 80% 的年化,如果其中 70% 来自激励代币,那你真正赚到的“生意收入”只有 10%,剩下的 70% 是你自己承担的增发风险。
“多久产生一次”其实是三个问题
第一个问题是累计频率:收益是按区块累计,还是按天累计?按块累计意味着每十几秒就有一点进账,看起来最“实时”。
第二个问题是发放频率:累计的收益什么时候真正到你手上?有的是实时可领取,有的是每天快照一次、次日发放,有的是每周统一结算。
第三个问题是领取方式:自动复投进池子,还是发到你的钱包里等你自己领?自动复投的协议通常会在文案里写“APY”,手动领取的通常写“APR”。
把这三个问题分开,你才知道自己看到的数字是什么。
按块累计、按日发放、按周结算
按块累计是最常见的设计,尤其在以太坊这类出块稳定的链上。合约在每个区块更新一次累计奖励,你随时可以查看“待领取”。但这不等于你能随时拿到——领取要发一笔交易,要付 Gas。
按日结算的协议通常在固定时间快照你的份额,然后计算当日奖励。这种设计的优点是计算简单、对 Gas 友好;缺点是如果你在快照前撤出,那一天就白放了。
按周或双周结算的,多见于一些偏传统的 DeFi 产品或机构型池子。它的好处是运营成本低,坏处是资金占用时间长,遇到行情突变时你的资金被“锁”在结算周期里。
结算周期会怎么影响你的实际收益
第一是资金灵活性。日结的池子随时可撤,周结的池子要等到结算点,遇到急用钱或行情突变时,这个差别很实在。
第二是奖励是否“落袋”。有些协议在你撤出的那一刻会把未结算的奖励清零,有些则会按比例结算给你。规则写在文档的角落里,很少有人读完。
第三是税率与记录。频繁领取会产生大量小额交易记录,年底核对时非常痛苦;按周或按月结算,记录会干净得多。
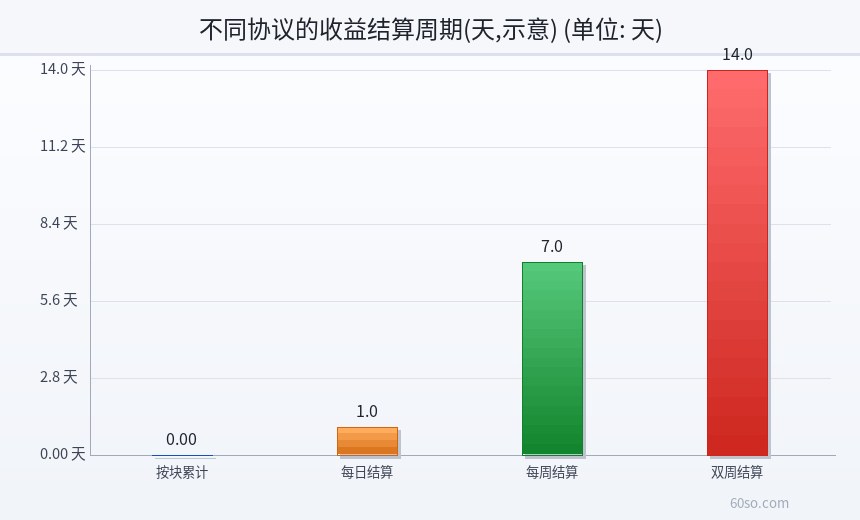
这张图把几种常见结算周期的天数放在一起对比(按块累计按 0 天处理,因为它没有固定周期),能直观看出“日结”和“周结”在资金灵活性上的差距。选池子时,这一栏往往比年化数字更影响你的实际体验。
APR 和 APY:差的那几个点从哪来
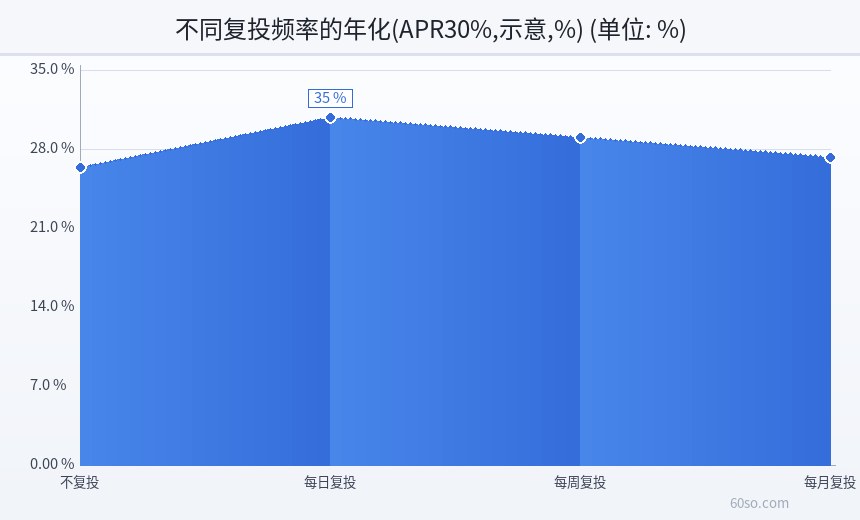
APR 是单利年化,不考虑复投;APY 是复利年化,假设收益持续再投入。两者的差距随复投频率上升:同样是 30% 的 APR,不复投就是 30%,按日复投大约能到 35% 上下,按周复投约 33%,按月复投约 31%(均为示意计算)。
差距看起来不大,但要注意两点。第一,APY 的前提是“你能无成本地每天复投”,而现实中每次复投都要付 Gas、都要承担一次价格波动。第二,很多协议展示的 APY 是按当前激励代币价格折算的,币价跌一半,APY 也跟着腰斩,而你的本金还在池子里。
复投的意义与代价:Gas 是硬门槛
复投的数学逻辑很简单:收益再投入,下一期的本金变大,收益按复利增长。但复投有成本:每一次操作是一笔链上交易,要付 Gas。
在以太坊主网上,一次复投的 Gas 可能达到几美元甚至更多,视拥堵程度而定;在 L2 上通常便宜得多,多数时候不到 1 美元。这意味着存在一个“最小复投金额”:当本次待领取收益低于 Gas 成本时,复投是亏的。
算一笔账:本金 1 万美元,APR 30%,日均收益约 8.2 美元。如果在主网复投一次要 5 美元,那你每天复投等于把六成收益交给网络;这种情况下,每周复投一次更合理。如果本金只有 1,000 美元,日均收益 0.82 美元,那么无论怎么复投都不划算,不如攒着一次性领取。
无常损失:最容易被忽略的收益侵蚀
无常损失(Impermanent Loss)不是手续费,也不是项目方抽成,它是自动做市商机制的数学结果:当池子里两种资产的价格比例发生变化,你撤出时拿到的资产组合,会比“当初直接持有不动”更少。
举个直观的例子:你放入等值的两种币,其中一个相对另一个涨了一倍,池子会自动卖出涨的那个、买入跌的那个,于是你手里涨的币变少了。价格偏离越大,损失越大。据常见测算,价格偏离 25% 时损失约 3%,偏离 50% 时接近 9%,偏离 80% 以上会超过 17%(示意值,具体取决于池子类型)。
关键在于:无常损失是相对“持有”的损失,不是绝对亏损。如果两个币都涨,你可能还是赚的,只是赚得比直接持有少。很多人只盯着 APR,撤出时才发现跑输了自己拿着不动。
一个可执行的节奏
- 稳定币对(如 USDT/USDC):价格几乎不偏离,无常损失可以忽略,可以放心按周复投;
- 主流币对(如 ETH/BTC):波动中等,建议按周或双周复投,把 Gas 占比压到 5% 以下;
- 山寨币对:激励高但无常损失可能吃掉全部收益,优先选择“领了就走”,不要长期停留;
- 任何池子:先算一次“日均收益 ÷ 单次 Gas”,结果小于 5 就别频繁复投。
什么时候应该撤出
三个信号值得留意:一是池子的总锁仓量在短时间内快速下降,说明别人已经在跑,你的份额对应的流动性变薄;二是激励代币价格连续下跌而 APR 被临时调高,这是典型的“用更高补贴掩盖流失”;三是手续费收入占比越来越低、激励占比越来越高,说明这个池子已经没有真实交易,只剩下补贴在撑。
撤出本身也有成本:赎回要付 Gas,两种币回到钱包后要不要换回原币又是一笔。所以进场前就该想好退出条件,而不是等到出事那天再临时决策。
别忽略的时间成本
还有一项隐形成本:盯盘。按日复投听起来只花几分钟,但它要求你每天都在,遇到出差、断网、忘记,节奏就断了。真正可持续的策略,是设定一个你能坚持的频率,而不是理论上最优的频率。
风险提示
流动性挖矿涉及智能合约风险、代币价格风险、无常损失与协议治理风险,极端情况下本金可能大幅缩水甚至归零。本文的年化、Gas 与损失比例均为示意计算,实际以协议公示与链上数据为准,不构成投资建议。中国大陆对虚拟货币相关业务活动有明确禁止性规定,参与境外协议不受境内法律保护。请勿把资金集中投入单一池子,也不要相信任何承诺“保本高息”的挖矿产品。下图对比了不同复投频率在 30% APR 下的年化结果(示意),可以用它来判断自己有没有必要每天操作。