
持币生息是这两年社群里出现频率很高的词:币放在钱包里不动,地址余额却会自己变多。听起来像存款利息,实际上它可能来自交易税、来自增发,也可能只是项目方拿营销预算在发钱。本文把三种模式拆开讲清楚,说明收益到底从谁的口袋里来,貔貅盘和撤池为什么总藏在”高息”背后,以及普通用户能自己动手核对哪几项。
一句话说清:拿着不动,余额自己涨
持币生息,也叫持币分红、静态收益,指代币合约或项目方在用户不主动操作的情况下,按持仓比例持续给地址增加代币。它和交易所理财、链上质押不是一回事:后两者通常要用户主动申购或锁仓,收益来源写在产品说明里;持币生息大多直接写进代币合约,一次转账就触发一次分配,用户甚至不用打开 App。
关键区别在”谁在付钱”。真实的利息来自借款成本或网络增发补贴;很多 meme 币的”生息”,本质是把后来买入者的钱,按持仓比例分给早期持有者。这解释了同一个项目为什么在增量充足时人人赚钱,在新增资金停下后几天内归零。
市面上的宣传话术高度一致:躺赚、睡觉也在赚、不拉人也有收益、复利滚起来。共同点是把”币数增加”等同于”赚到钱”,而对币价、流动性、退出难度避而不谈。看懂这一点,后面的模式拆解就很容易理解。
三种模式:交易税、增发、补贴
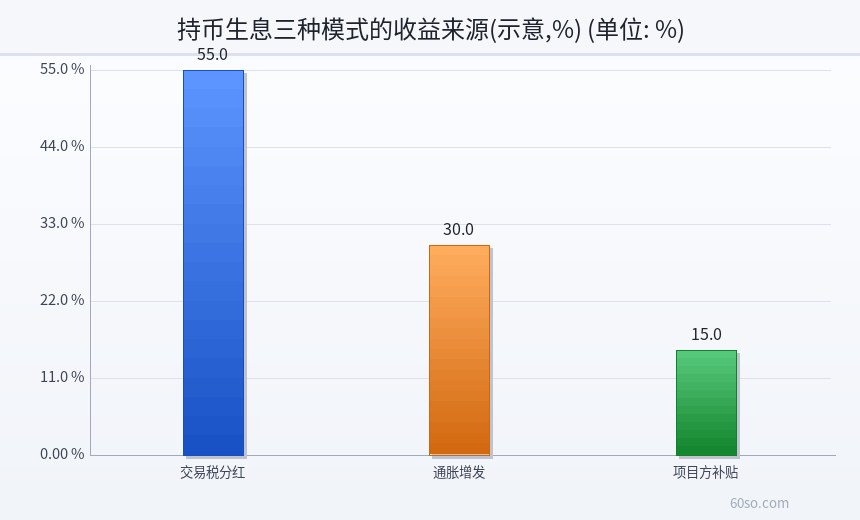
交易税分红。合约在每笔转账中抽一定比例,常见区间是 1% 到 10%,具体以合约参数为准,一部分打进分红池,按持仓比例分给符合条件的地址。它的现金流来自交易本身,交易越活跃分得越多;反过来说,没人交易就没有分红,税率越高滑点越大,越容易把买家赶走。
通胀增发。合约按固定比例持续增发,新币按持仓比例分配,持币人的”币数”变多。但这不创造价值:总市值不变时,币价会被同步稀释,你只是拿到更多份数。判断它是真收益还是数字游戏,看增发期间币价与市值是否同比例下滑就够了。
增发的复利效应常被拿来当卖点,实际算一遍就露馅:如果日增发 1%,一年后总量约是初始的 37 倍。也就是说,币价必须跌到原来的三十几分之一,持币人的购买力才保持不变。宣传里只讲”币数翻了多少倍”、不讲币价跌了多少,这类算法基本可以判定为误导。
项目方补贴。用营销预算或金库余额定期给持币地址发币、发稳定币,常见于拉新阶段。它最像”利息”,也最不可持续:预算花完就停,停发之后通常跟着一波抛售,早期拿到补贴的人反而成了最后的卖压。
收益从哪来:多数是后来者的钱
把三种模式放在一起看,只有交易税分红勉强算有内生现金流,而且它依赖持续成交,本质仍是新进场资金付的手续费。增发是会计层面的数字搬运,补贴是营销费用的再分配。三者都不是”项目赚了钱分给你”。
这也决定了一个规律:持币生息的收益率越高,越依赖新增资金的速度。当市值只有几十万美元、日成交几千美元时,宣传”日息 1%”在数学上根本不可能长期成立,除非后来者源源不断。而后来者总会有停下的一天,那一天就是分红停发、币价跳水、群解散的顺序。
还有一个容易被忽略的细节:很多钱包显示的”收益”是按当前币价折算的账面数字,而真正能变现的只有池子里的那点流动性。池子只有几万美元时,任何稍大的卖单都会把价格砸穿,账面收益再高也换不回来。看收益之前,先看池子有多深。
下面这张图把三种模式的资金来源、可持续性和主要风险放在一起对比,可以先建立一个整体印象。
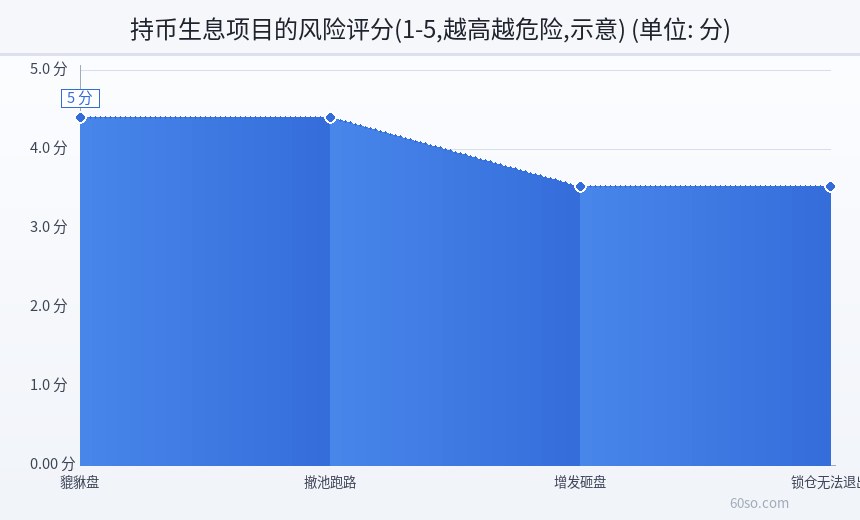
最怕的三个东西:貔貅、撤池、无限增发
貔貅盘。合约里写了限制卖出的逻辑,或者对卖出收 99% 的税,表面看持仓在涨,实际只能买不能卖。识别方法很土但有效:用一个小额地址买进后立刻试着卖出,卖不掉就是貔貅,别听任何”白名单””等级不够”的解释。
撤池跑路。项目方在去中心化交易所建了流动性池,却没有锁仓或只锁很短时间,等买入量够了直接抽走池子里的主流币,代币价格瞬间归零,剩下的人手里只有卖不掉的筹码。看池子锁定时间和锁仓凭证,比看白皮书有用得多。
无限增发。合约所有者保留 mint 权限,可以在任意时刻凭空增发,再砸进池子换走资产。这种情况下你持有的比例会被不断稀释,账面币数增加、实际购买力下降。是否放弃增发权限,在区块浏览器上能直接查到。
还有一种变体值得单独提醒:把”生息”和锁定绑在一起,想拿高息就得把币锁进合约,锁定期内不能转出,解锁要排队、要付手续费、甚至要拉新人。项目一旦停摆,锁在合约里的币就成了别人的流动性。高息很多时候就是让你交出控制权的价格。
怎么识别:五个能自己动手查的点
- 能不能卖:小额买入后立刻卖出,测试滑点和成交。
- 税率多少:买入税、卖出税分别看,超过 10% 就要警惕。
- 流动性是否锁定:锁了多久、锁在哪个合约、能不能提前解锁。
- 合约权限:owner 是否放弃、有无黑名单、有无暂停交易开关。
- 持有人结构:前十个地址占比多少,是否有大量新创建的小额地址。
这五项都不需要专业知识,区块浏览器上都是公开数据。真正的问题不是查不到,而是很多人被”早期入场””内部额度”的话术推着走,跳过了这几步。
再补一个时间维度的判断:看这个地址的持币人数是不是在短时间内暴涨又迅速回落。真实增长通常伴随持续的小额转账和活跃地址,刷出来的数据则表现为大量新建地址在几天内集中买入、之后再无动作。数字好看不等于有人在用。
和正规理财的边界在哪
合规的理财、质押、借贷,收益来源能说清楚:借款人付的利息、网络出的区块奖励、平台为获客贴的补贴,并且会明确标注风险等级、锁仓规则、赎回时间。资金盘的特征则相反:只讲收益率不讲来源,只讲拉人不讲退出,提现要排队或者要”升级节点”。
一个简单的判断标准:如果一项收益的说明书里,找不到”钱从哪来”的答案,那答案通常就是后来者的本金。宣称日息 1% 以上的,基本可以直接归到资金盘一类,不必再研究细节。
还要分清”持币生息”和交易所里的余币宝、质押理财。后者的收益一般来自链上验证奖励或平台补贴,会写明计息规则、赎回时间和风险等级;前者多数是代币合约的自定义逻辑,没有主体、没有客服、没有追索对象。名字像,责任完全不同。
另外,在中国大陆,虚拟货币相关业务活动属于非法金融活动,境内参与者不受法律保护。这一点不因为项目包装成”理财””分红”而改变,出了问题是找不到监管投诉渠道的。
风险提示
持币生息不是稳定的利息收入,多数项目的分红来自新进场资金或通胀稀释,一旦增量停止,收益率和币价会同时崩塌。貔貅盘、撤池、无限增发这三类风险在链上都能查到痕迹,但查证需要时间,而这类项目的生命周期往往只有几天到几周。本文只做概念与识别方法的说明,不构成任何投资建议,也不推荐任何具体代币。参与前请假设最坏情况:这笔钱可能全部损失,且没有任何机构可以追回。