很多人以为“深证区块链50指数”是币价指数,或者以为它能直接买卖,都不是。它是A股股票指数:2019年12月由深圳证券信息有限公司发布,从深市挑50只区块链相关股票按规则加权。它既不反映BTC价格,也不能直接下单。搞清“是什么”比问“怎么买”更重要,因为编制规则决定了它能代表什么。
一句话回答
它是一只主题指数:编制方是深圳证券信息有限公司,发布时间是2019年12月,样本是深市50只区块链相关股票,覆盖底层技术、应用场景与配套服务,成分股定期调整。
三个关键词:深市、50只、区块链相关。前两个是硬约束,第三个是软标准——什么叫“相关”,编制方案里有定义,但落到具体公司,仍然需要判断。
谁编制的,为什么是深交所体系
编制方是深圳证券信息有限公司,属于深交所体系内的指数编制机构。这决定了两件事。
第一,样本范围限定在深市。上交所的股票不在其中,哪怕它的区块链业务更纯。所以你拿它跟“A股区块链板块”对比,会发现名单对不上,这是正常的。
第二,编制方法有公开文档。选样空间、筛选条件、加权方式、调整频率,都写在方案里。这一点很重要:你可以自己去核对,而不是只能相信别人的转述。
发布时间是2019年12月。这个时点很有意思——正好是上一轮区块链概念升温的阶段。指数的诞生,往往跟市场热度同步,这不丢人,但提醒你:它是一只“主题指数”,不是“全市场指数”。
选样逻辑:三道筛子
虽然编制方案有细节,但逻辑可以概括成三道筛子。
第一道,业务相关性。公司的主营业务是否涉及区块链的技术研发、应用落地或配套服务。注意是“主营”,不是“参股”或“签过协议”。
第二道,市值与流动性。太小的公司进不来,成交太清淡的也进不来。这是所有指数的通用做法,目的是保证指数可投资、可跟踪。
第三道,合规与持续经营。有重大违规、长期停牌、财务异常的,通常会被排除。
三道筛子下来,剩下的公司有一个共同特征:至少在名义上,区块链是它业务的一部分,而不是纯故事。
筛选条件先看权重
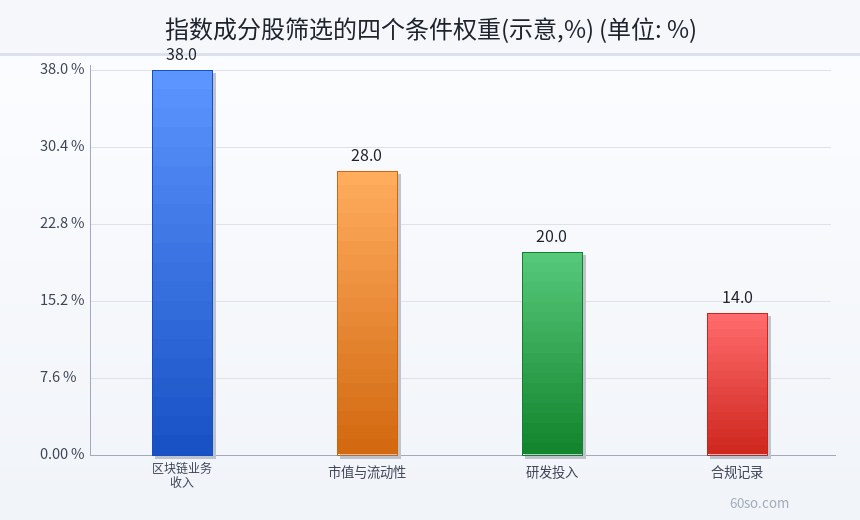
四个条件不是平均用力,权重决定了这只指数更像“业务指数”还是“市值指数”。
这张图把四个筛选条件的相对权重做了示意,区块链业务收入占比最重,市值与流动性次之,研发投入和合规记录各占一部分。权重是示意值,具体以编制方案为准。
50只股票的结构
按业务性质,大体分三层。
底层技术层:做共识算法、密码学、分布式存储、链上基础设施的公司。这一层最“硬”,但纯做这个的上市公司很少。
应用层:供应链金融、版权存证、政务数据共享、溯源。这一层公司最多,因为区块链在这里是“工具”,可以嵌进原有业务。
配套服务层:矿机、算力、服务器、安全审计、系统集成。这一层跟币价和算力周期的关联更直接。
三层公司的驱动因素完全不同。底层看研发和标准,应用看订单和回款,配套看周期和电价。把它们塞进一个指数,等于把三种生意混在一起——指数涨,不代表三层都在变好。
定期调整是怎么回事
指数不是一成不变的。编制方会按固定周期重新审核样本,把不再符合条件的调出去,把新符合条件的调进来。
调整带来的影响,比很多人想的大。
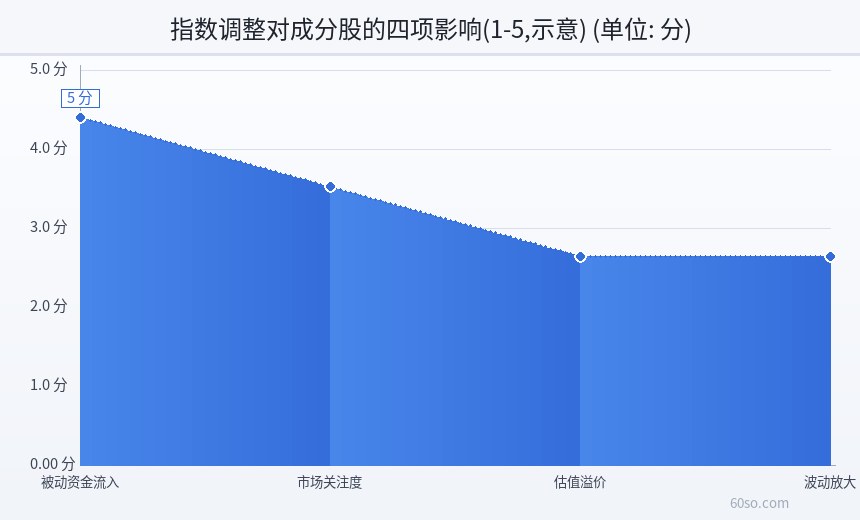
一只股票被纳入,跟踪该指数的基金就要被动买入,形成增量资金;被剔除,就要被动卖出。这种买卖不看估值、不看基本面,只看规则。所以调整公告前后,相关股票往往会出现异动。
但异动不等于机会。被动资金规模有限,纳入消息通常在公告前就被市场预期,等消息落地,反而可能是“利好出尽”。
指数能反映什么
它反映的是“市场对区块链相关A股的整体定价”,而不是“区块链行业的真实景气度”。
具体说,它能告诉你三件事:这个主题的资金关注度在升还是在降;主题内部的强弱分化;以及作为业绩基准,某只主题基金有没有跑赢。
对研究者来说,它是个还不错的温度计。温度计不治病,但能告诉你现在是几度——区分“温度计”和“药”,是看懂所有主题指数的第一步。
指数不能反映什么
第一,不能反映币价。它跟踪的是A股公司,不是BTC或ETH。加密市场涨,A股区块链板块未必跟;反过来也一样。
第二,不能反映业务纯度。50只股票里,区块链业务占营收的比例可能从个位数到较高水平不等,指数不会因为这个差异给你分层。
第三,不能反映估值。指数只算价格变化,不告诉你现在的价格是贵还是便宜。这一点必须自己看市盈率、市销率这些指标。
第四,不能预测未来。任何指数都是后视镜,编制规则基于历史数据,对新技术的反应天然滞后。
和“区块链板块”的区别
板块是行情软件的分类标签,名单可以很宽,边缘公司也能进来;指数是有编制方案的正式产品,样本数量、筛选条件、调整规则都写死了。
板块适合扫热度,指数适合做基准。板块告诉你“今天大家在炒什么”,指数告诉你“这个主题整体涨了多少”。
还有一点:指数有对应的基金产品,板块没有。你要真金白银参与,最终还是要落到具体的基金或股票上。
一个容易被忽略的细节
主题指数的“主题”是会漂移的。
当某个方向热度下降,编制方可能会调整样本定义,让指数看起来仍然“跟得上时代”;当热度上升,又会放宽相关性认定,把更多公司纳进来。这不是坏事,但它意味着:今天你看到的50只,和三年后的50只,可能面目全非。
所以别把指数当成一个固定的资产组合。它是一个按规则持续更新的篮子,规则本身也会修订。持有它,本质上是在持有一套“对区块链主题的持续判断”,而这个判断由编制方做出,不由你做出。
为什么是50只
50只是指数编制里常见的档位。数量太多,样本容易混杂,主题不纯;太少,单只股票的权重过大,指数会被一两家公司绑架。
50只刚好能覆盖三个层次,又能把单只权重控制在一定范围内。但这也意味着一个结果:它会包含一些“你并不想买”的公司。指数的目标是代表性,不是优选,这是它和主动基金最根本的区别。
一个笨但好用的研究办法
把50只成分股按业务分成三层,分别看它们最近一份年报里区块链相关收入的描述。
你会发现一个规律:写得很具体、能说出客户行业和交付阶段的,通常业务更实;只写“积极探索”“持续布局”的,多半还在早期。把这个结论和指数权重对照,你就能判断这个指数到底偏向“真业务”还是“讲故事”。
这个动作不需要任何专业工具,只需要耐心。它不能保证你赚钱,但能让你知道自己买的是什么。
风险提示
本文只解释指数的定义与编制逻辑,不提供指数代码、点位、基金代码与费率,因为这些信息以编制方和基金管理人披露为准,且随时变化。主题指数的波动通常大于宽基,成分股集中于单一概念,遇到政策口径变化或概念退潮,回撤可能很深。指数过往表现不代表未来,任何以“指数涨过”为由的推荐都值得警惕。投资前请阅读编制方案与基金合同,并评估自身风险承受能力。
最后这张图展示指数调整对成分股的四项影响,被动资金流入排在最前,波动放大排在最后——它提醒你,调整带来的不只是资金,还有情绪的放大。