常有人问的一类问题,就是”币安现在还能充币吗”。先把结论放在前面:能,但”能”是有条件的——币种得在、网络得选对、地区合规得过得去。下面把充值流程、到账时间的四个变量、四类最常见的失败原因,以及充错之后到底能做什么,一次讲清楚,也顺便说说哪些说法是忽悠。
一、先说结论:能充,但有三个前提
第一个前提是币种和网络都在线。交易所会不定期对某些币种做钱包维护,维护期间充值入口是灰的,这不是”跑路”,也不是”要暴雷”,多数情况是节点升级、硬分叉或者风控检查。遇到这种情况,唯一正确的做法是等公告,而不是到处找”内部通道”。
第二个前提是网络匹配。同一个币可能同时在多条链上发行,ERC20 的 USDT 和 BEP20 的 USDT 名字一模一样,地址格式完全不同。你从 A 平台提到 B 平台,选哪条链不是看你习惯哪条,而是看接收方支持哪条。
第三个前提是合规。这一点后面单独用一节说,因为它比技术细节更重要,也更少有人愿意讲透。
很多人把”充币”理解成”转账成功就到账”,其实这是两件事。链上转账成功只说明这笔交易被区块打包了,交易所还要看到账确认数、做风控审核、再记账入账。三个环节任何一环卡住,你在 App 里看到的都是”未到账”三个字。
二、一次完整充值的六个步骤
标准流程其实只有六步:选币种、选网络、复制地址或标签、发起链上转账、等待区块确认、平台入账。听起来简单,但每一步都有坑。
选币种的时候要注意同名不同链。有些项目在主链和 L2 上各有一个版本,符号一样、价格接近,但合约地址不同,充错版本等于充到了另一个资产。选网络的时候要跟提币方确认,最好让对方截图,不要凭记忆。
复制地址之后建议核对首尾各四位。剪贴板劫持是真实存在的攻击方式,恶意软件会在你复制地址的瞬间替换成攻击者的地址,而且两边长得极像。多花十秒核对,能省掉后面一堆麻烦。
memo/tag 这一栏,凡是要求填的就必须填。漏了大概率要找客服手动处理,还不一定处理得了。部分币种在交易所内部是”合并地址加标签”的模式:地址是所有人的公共地址,标签才是你的身份标识。这种设计下漏填标签,钱其实进了平台钱包,但系统不知道这笔钱归谁,只能走人工认领,周期以周计。
还有一步容易被跳过:首次提币到新地址,很多平台会要求邮箱或谷歌验证,甚至进入 24 小时冷静期。这不是刁难,是防你账号被盗之后资产被一次性搬空。
三、到账时间由什么决定
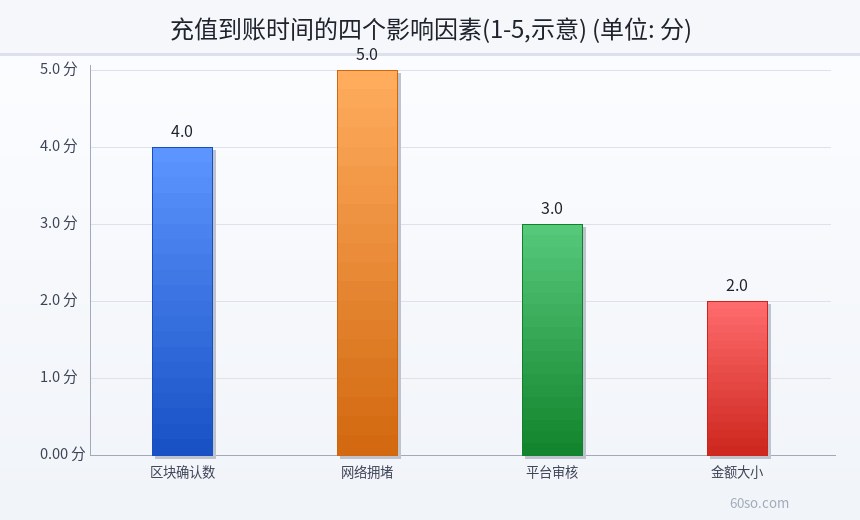
到账时间不是固定的,主要由四个因素决定:区块确认数要求、网络拥堵程度、平台审核、金额大小。
确认数是最硬的一条。比特币大约十分钟一个块,以太坊十几秒一个块,但交易所往往会等更多确认才入账,目的是防止链上回滚和双花。网络拥堵会把这个时间放大好几倍,行情剧烈波动时链上交易量暴涨,手续费给得低的交易会一直排在内存池里。
平台审核这一环最容易被忽略。大额充值、新地址首次充值、风控模型判定异常,都可能触发人工复核。金额越大,触发概率越高。这也是为什么同样是充值,别人十分钟到账,你等了两个小时还没动静——不是你的币丢了,是它卡在审核队列里。
金额大小本身反而是最弱的变量,它主要通过”是否触发风控阈值”起作用,而不是直接决定速度快慢。真正决定体验的,是链堵不堵、平台要不要求人工看一眼。
下面这张图把四个因素的相对影响力做了示意,网络拥堵和确认数的权重最高,金额大小排在最后。
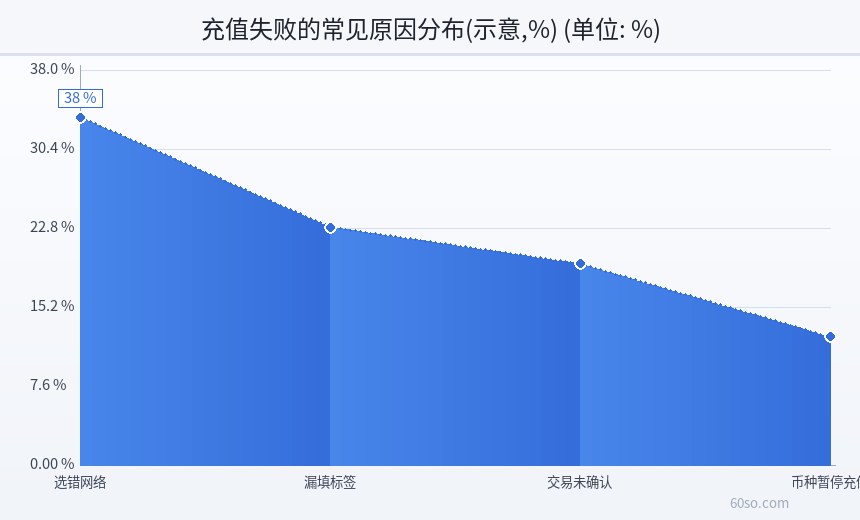
四、充值失败的四类原因
第一类是选错网络。这是最典型也最贵的一类错误:把 ERC20 的资产发到 BEP20 的地址,或者反过来。有些情况下平台能协助找回,但要收手续费、要等很久,而且不保证成功;有些情况就是永久丢失,谁也救不了。
第二类是漏填 memo/tag。XRP、XLM、EOS 这类币种很多都要求标签,漏了之后资产躺在平台的总地址里,需要提交交易哈希人工认领。认领能不能成,取决于平台政策和当时的工单量。
第三类是交易一直未确认。手续费给太低、网络拥堵、交易卡在内存池,都会出现这种情况。比特币可以用 RBF 提高费率,以太坊可以重发一笔相同 nonce 的交易覆盖原交易,但这些操作有门槛,新手容易越弄越乱。
第四类是币种暂停充值。钱包维护、硬分叉、监管要求,都会导致充值暂停。这种情况只能等公告,催客服没有意义,客服也改不了节点状态。
五、充错了怎么办
先说清楚:不承诺能找回。链上交易不可逆,这是底层设计,不是平台不作为。
能做的是几件事。第一时间截图保存交易哈希、发送地址、接收地址、币种、数量、时间,这五样东西少了任何一样,工单都很难推进。然后立刻联系接收平台的客服,走”错链找回”或”误充认领”流程,态度平和、信息完整,比反复催更有效。
如果是发到了自己的另一个钱包,那就看那个钱包是否支持该链。支持的话导入私钥或助记词即可看到资产;不支持的话,可以尝试用支持该链的工具导入同一套助记词,但操作前务必确认工具来源可靠,不要为了找回一笔小钱把整个钱包暴露出去。
需要提醒的是,网上那些声称”付手续费就能帮你找回”的第三方,绝大多数是二次诈骗。找回这件事只有接收方平台有权限做,任何外部个人或团队都做不到。
六、合规这条线不要忽略
2021 年 9 月 24 日,十部门联合发布通知,明确虚拟货币相关业务活动属于非法金融活动,境内用户参与不受法律保护。这不是一句放在文末的免责声明,而是真实的监管环境。
这意味着两件事。一是参与本身存在政策风险,银行卡被冻结、资金被划扣的情况时有发生,解冻流程漫长且结果不确定。二是出了问题没有救济渠道,被骗之后报警也很难追回,因为整条链路本身就不在保护范围内。
写这些不是吓唬人,是让你在动手之前知道自己在做什么。任何时候,都不要把生活必需的钱放进一个不受监管保护、且波动巨大的市场里。
风险提示
充币这件事,技术上不难,难的是细节和合规。给三条具体建议。
第一,小额先测试。第一次给某个地址转账,先发一笔小金额,确认到账之后再发大额。这条规则值多少钱,取决于你转的金额有多大。
第二,核对网络和标签。这两个是绝大多数事故的来源,而且后果不可逆。转账前的十秒钟核对,比事后的十小时工单有用得多。
第三,保留全部凭证。交易哈希、截图、聊天记录,平时看着没用,出事时是唯一能拿出来的东西。
另外要清楚,交易所是托管模式,币在平台账上,私钥不在你手里。”平台显示我有”和”链上真的有”是两回事。这也是为什么老玩家会把大额资产提到自托管钱包——不是不信任某一家平台,而是不把风险集中在一个点上。
本文只讲流程和常识,不构成投资建议。虚拟货币价格波动极大,参与前请确认自己能承受全部损失。
下面这张图对比了充值失败原因的分布,可以对照自己的操作习惯做一次检查:如果你曾经在”选错网络”上出过问题,那下一次转账前,请把网络确认当成固定动作。