新闻里一句”美联储加息 50 个基点”,能让比特币在两小时内跌掉几个点,也能让它不跌反涨。很多人看不懂:加息到底是什么意思,50 个基点又是多少,为什么同一个消息,市场反应完全相反?这篇从最基础的单位讲起,把传导链条拆开,再说清楚普通投资者该怎么看待这类宏观信号。
一、50 个基点,就是 0.5%
基点是利率的计量单位,1 个基点等于 0.01%,也就是万分之一。所以 50 个基点就是 0.5%,100 个基点就是 1%。美联储把联邦基金利率目标区间上调 50 个基点,意思就是区间上下限各加 0.5%。
比如原来的区间是某个水平,加完之后整体上移半个百分点。市场之所以对”25 个基点”和”50 个基点”这么敏感,是因为幅度代表态度:25bp 是常规操作,50bp 说明决策者更急,75bp 则是罕见的强硬信号。
需要说明的是,美联储调的不是某一个具体利率,而是一个区间,实际的市场利率——房贷、企业债、信用卡——会在这个区间之上再加各自的风险溢价。所以加息 0.5%,不代表你的所有借款成本都刚好涨 0.5%。
二、为什么要加息:核心是通胀
加息最直接的目的是压通胀。逻辑不复杂:钱变贵了,借钱的人就少,消费和投资降温,需求下来,物价上涨的压力就缓解。
除了通胀,还有两个考虑。一是就业市场过热,工资涨得太快会形成”工资—物价”螺旋;二是汇率与资本流动,当美国利率明显高于其他经济体时,资金会回流美元资产,这对新兴市场压力很大。
这里有个常见误解:加息不是”美联储想让资产跌”。它的目标是物价稳定和充分就业,风险资产涨跌只是副产品。理解这一点很重要,因为这意味着——即使加密市场跌得很惨,只要通胀没降下来,加息就可能继续。
还要区分两组概念:整体通胀和核心通胀。核心通胀剔除了食品和能源这类波动大的项目,更能反映真实的物价趋势。有时候整体数据因为油价回落而变好看,但核心通胀依旧坚挺,决策者就会继续收紧。看新闻只看标题里的一个数字,很容易误判。
三、三条传导渠道:流动性、美元、风险偏好
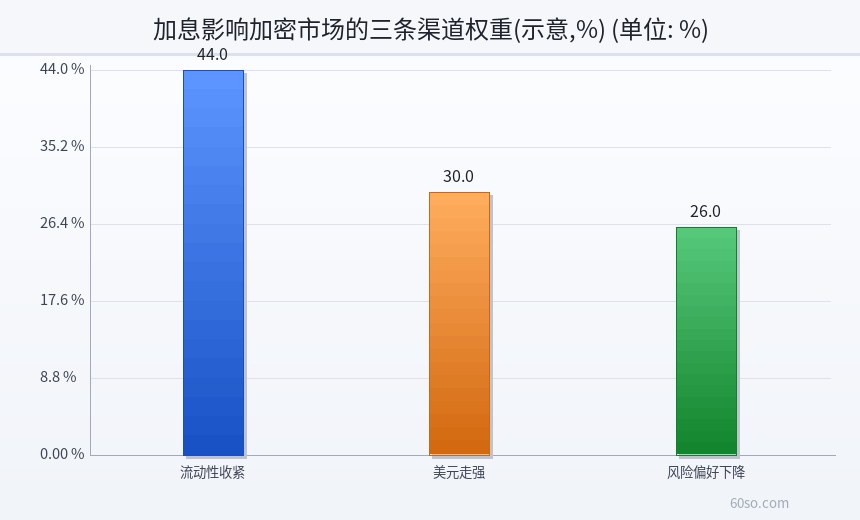
第一条是流动性收紧。加息意味着资金的价格上升,银行放贷更谨慎,杠杆资金的成本变高。加密市场里大量交易依赖杠杆,资金一紧,最先被平掉的就是高杠杆仓位,价格随之下跌。
第二条是美元走强。利率上升会吸引全球资金买入美元资产,美元指数走高。比特币等风险资产以美元计价,美元走强时,同样的币需要的美元更少,价格承压。这条渠道对新兴市场的冲击更明显,因为它们的货币会同步贬值。
第三条是风险偏好下降。利率是无风险收益的锚,当国债能给你不错的无风险回报时,持有高波动资产的吸引力就下降。机构资金会做再平衡,把仓位从”高风险”挪到”低风险”,这个动作不需要任何恐慌,纯粹是资产配置的自然结果。
下面这张图把三条渠道的权重做了示意,流动性收紧是主渠道,美元和风险偏好是放大器。
四、2022 年那轮加息,节奏是这样的
2022 年 3 月,美联储启动本轮加息周期,首次是常规幅度。5 月首次加到 50 个基点,这是当时比较少见的一次性大幅上调。6 月、7 月、9 月、11 月,连续四次各加 75 个基点,属于历史上相当激进的节奏。到 12 月,幅度回落到 50 个基点。
同一时期,比特币从约 47,000 美元跌到 15,500 美元附近,最大回撤约 77%。但要注意,同期还有算法稳定币崩盘、大型对冲基金清算、交易所暴雷等一系列行业内部冲击,把所有跌幅都归因于加息,是不准确的。
这段历史值得反复看,因为它说明了一件事:加息的”路径”比”单次幅度”更重要。市场真正害怕的不是某一次 50bp,而是”后面还会不会有更多次”。当决策者释放”还会继续”的信号时,资产价格往往在消息落地前就已经跌完了。
对比 2015 到 2018 那一轮,节奏温和得多,但比特币最终从约 1,000 美元涨到 19,800 美元,之后回撤约 84%。同样是加息周期,一个暴跌一个先涨后崩,差别不在利率本身,而在当时市场处于周期的哪个位置、有没有新的资金入口。
五、为什么加密市场的反应不是线性的
第一个原因是预期定价。市场交易的是”预期差”,不是”事实”。如果所有人都预期加 75bp,最后只加了 50bp,那反而是利好,价格会涨。所以你会看到”加息了但币涨了”这种反直觉现象。
第二个原因是市场结构变了。2024 年之后现货 ETF 上线,机构资金占比提升,加密资产和美股的相关性明显增强。以前币圈是相对独立的小市场,现在它更像”高 beta 的风险资产”,对宏观数据的第一反应往往是跟着纳斯达克走。
第三个原因是政策周期位置。加息初期是”收紧”,停止加息是”转向预期”,开始降息是”宽松交易”。市场往往在最后一次加息之前就开始抢跑,等真正降息时,行情可能已经走完一段了。
第四个原因是行业自身变量。减半、ETF 资金流、监管政策、技术升级,这些和利率无关的因素同样能主导中期走势。把加息当成唯一变量,是很多分析文章最大的问题。
举个具体的例子:比特币从 2025 年 10 月 6 日的历史高点 126,080 美元,回落到 2026 年 11 月初的 77,000 美元附近,跌幅约 38.5%,比前两轮的 77% 和 84% 温和得多。市场普遍认为 ETF 带来的机构买盘是重要的缓冲因素,但这一点很难量化验证,只能作为参考。
六、普通人该怎么用这条信息
第一,别用单一宏观指标做交易。加息只是众多变量之一,而且它已经被无数机构研究过、定价过,散户靠”看到新闻再操作”几乎没有信息优势。
第二,关注”预期差”而不是”绝对值”。看的是市场原来怎么想、实际怎么落地、下次还会不会继续。这三个问题比”这次加了多少”有用得多。
第三,把利率当成仓位管理的背景,而不是买卖信号。利率高、流动性紧的时候,降低杠杆、减少高波动资产暴露,是合理的风险管理,不是”预测行情”。
第四,接受自己会看错。宏观变量的传导有滞后、有反复,任何人事后都能讲出一套逻辑,事前却很难。把每次判断当成概率而不是结论,才不会被一条新闻牵着走。
风险提示
宏观分析最容易犯的错,是把相关性当成因果,再把因果当成必然。加息和下跌经常同时出现,但这不意味着每次加息都会跌,也不意味着降息就一定涨。
给三条建议:不要加杠杆去赌某一个宏观数据的结果;不要相信任何”确定会涨/会跌”的判断,包括本文;把能承受的亏损额度想清楚,再决定仓位。
本文只做概念解释和历史复盘,不预测利率路径,也不构成投资建议。虚拟货币价格波动极大,境内相关业务活动属于非法金融活动,参与不受法律保护。
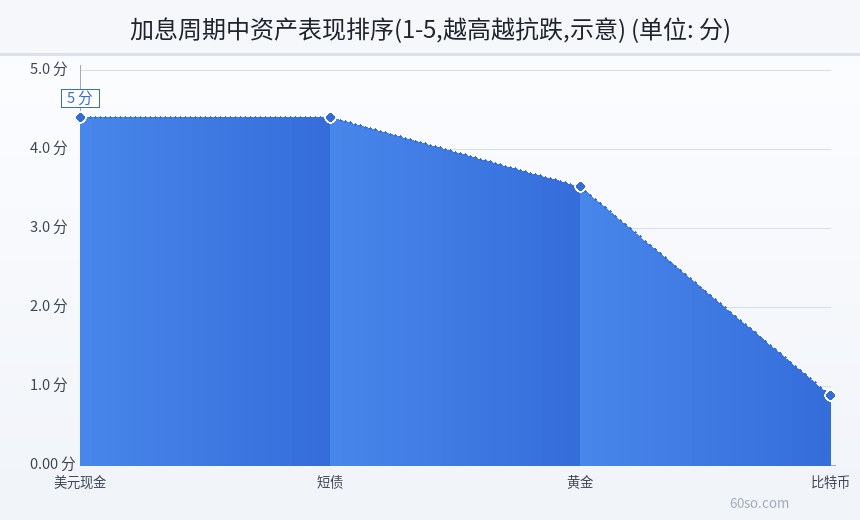
下面这张图是加息周期中几类资产抗跌程度的示意排序,注意它是”相对强弱”的概念,不是收益承诺——现金和短债排前面,恰恰说明加息环境下”不亏”本身就是一种优势。