「PENGU 能买吗?」这个问题容易在一个地方卡住:你去看它的 IP,发现确实有玩具、有授权、有零售渠道,于是觉得「这项目是真的」;但「项目是真的」和「币值得买」之间,还差着一整套传导机制。下面用四个指标拆开看,最后给一个我认为更诚实的结论。
上图是一枚企鹅硬币被放在玻璃展柜里,前面挂着价格标签,背景是一条正在下跌的曲线,对应本文的矛盾:一个真实的 IP,配上一个不太争气的价格。
先分开两个问题
第一个问题:胖企鹅这个 IP 靠不靠谱?我的回答是,相对靠谱。它有持续的形象运营、有线下渠道、有品牌合作,不是那种发完币就消失的项目。
第二个问题:PENGU 这个代币值不值得买?这个问题要复杂得多。截至 2026 年 11 月 4 日凌晨,PENGU 现价约 0.00701 美元,市值约 4.40 亿美元,排名约 113,24 小时成交约 5,296 万美元,历史最高 0.068447 美元出现在 2024 年 12 月 17 日,现价距高点约 −89.8%。
一个排名 113、市值 4.4 亿美元的代币,绝对不算小。但距高点 −89.8% 说明,过去两年里绝大多数买入者都是亏的。这两件事同时成立,才是它真实的处境。
把这两个问题分开的好处是,你不会因为「IP 是真的」就自动得出「币可以买」,也不会因为「币跌了很多」就否定整个项目。两个判断各自成立,不互相抵消。
指标一:IP 的真实收入
IP 的收入来自几个方向:玩具销售、品牌授权、联名合作、内容授权。这些收入归属于运营主体,不归属于代币持有人。
这不是胖企鹅一家的问题,而是所有「IP + 代币」结构的共性。你在二级市场买 PENGU,买的不是股权,拿不到分红,也参与不了 IP 的商业决策。代币和 IP 之间,只有「同一个品牌」这层关系,没有法律上的现金流管道。
所以当有人用「IP 一年能做多少营收」来论证「币价应该多少」时,这个推理是断的。正确的问法是:IP 的收入,有多少比例会必须以买入代币的形式回流?如果答案是「很少」或者「没有」,那 IP 的收入再高,也不会直接推高币价。
这与股票不同。买股票买的是未来现金流的索取权,公司赚钱,股东受益。买代币买的是一个生态内的使用权或治理权,公司赚钱,持有人不一定受益。把两者混为一谈,是 IP 类项目最容易制造的错觉。
指标二:代币有没有实际用途
PENGU 目前的用途,主要集中在生态激励、社区参与和一些活动场景。这些用途是真实的,但强度不够。
判断一个代币的用途强不强,有个简单的标准:如果这个代币不存在,生态还能不能运转?如果答案是「能,只是少了一个积分」,那它的用途就是弱的;如果答案是「不能,所有交易都要用它结算」,那就是强的。
按这个标准,PENGU 更接近前者。它更像是品牌生态里的一个「参与凭证」,而不是「必需品」。这不影响它作为一个交易标的的存在,但它决定了价格的长期支撑力度。
判断用途还有一个角度:看有没有「被动买盘」。如果生态里的每一笔业务都需要回购或消耗代币,那就存在被动买盘;如果代币只是可选项,那买盘就完全依赖情绪。这个区别,在行情好的时候看不出来,在行情差的时候会非常明显。
指标三:流动性
这是 PENGU 相对占优的一项。5,296 万美元的日成交,对应 4.4 亿美元的市值,换手率约百分之十几,属于健康区间。排名 113 意味着主流平台基本都有覆盖,大额进出的摩擦比小币小得多。
流动性的意义在于「能不能全身而退」。很多小市值 Meme 的问题是,账面上看有几十万美元,真要卖的时候价格会塌掉一半。PENGU 在这方面的问题不大,这是它比排名 800 名开外的标的更可靠的地方。
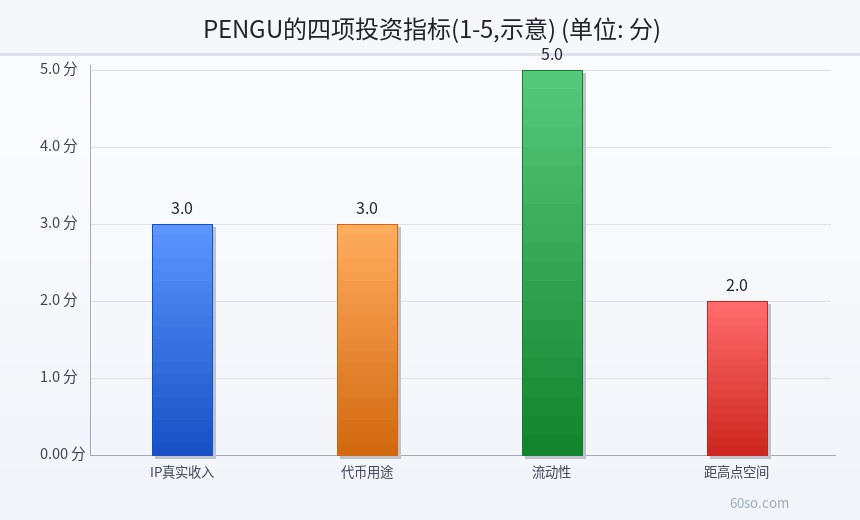
下面这张图把 PENGU 的四项投资指标做了示意打分:IP 真实收入、代币用途、流动性、距高点空间。可以看到流动性是唯一明显偏强的一项。
指标四:距离高点还有多少空间
距高点 −89.8%,意味着要回到 0.068447 美元,需要涨接近 10 倍。这个数字经常被拿来做「想象空间」的宣传,但它是误导性的。
原因很简单:历史高点是在空投当天的极端情绪下形成的,那天的流通量、参与者和现在都不一样。用那天的价格当锚,等于假设「当时的狂热会重演」。这不是不可能,但它不是基准情形,而是最乐观的情形。
更有意义的参照是同类资产。PEPE 现在市值约 20.4 亿美元,排名约 45,距自己的高点 −82.7%;Super Pepe 市值约 1,937 万美元,排名约 864。PENGU 的 4.4 亿美元卡在中间——比纯 Meme 大得多,比头部青蛙币小得多。它的价格弹性,大概率也在这两者之间。
空投抛压和解锁,是长期变量
PENGU 在 2024 年 12 月向 NFT 持有者空投。空投筹码的成本接近零,这意味着任何价格卖出都是赚的。这批筹码的卖出意愿,会长期压制价格的上行。
除了空投,还有各类分配份额会在不同时间点进入流通。每次解锁,都是一次供给增加。具体的时间表和比例,要以官方披露为准;查不到的部分,不要用「大概」「应该」去补。
这里有一个判断原则:如果一个代币的上涨需要「持续的新买盘」来对抗「持续的解锁供给」,那它的上涨难度会明显高于那些流通量已经稳定的标的。PENGU 属于前者。
结论:看 IP 可以,别把 IP 估值套到币价上
我的结论分三层。
第一层,如果你喜欢这个 IP,想长期关注它的发展,那没问题。它的品牌运营是认真的,线下渠道是真实的,这些都可以作为观察理由。
第二层,如果你要买 PENGU,请把它当成一个「有品牌背书的 Meme」,而不是「一个消费品牌的代币化股权」。前者是交易判断,后者是价值判断,两套逻辑不能混用。
第三层,如果你打算重仓,先回答一个问题:这个代币的价格,靠什么持续上涨?如果答案只有「IP 很有名」,那这个答案不够。名气只能带来关注,关注要变成买盘,中间还需要一个机制——而 PENGU 目前最缺的,就是这个机制。
更具体地说,我会等三个信号:代币出现新的强制使用场景、IP 合作带来可验证的增量用户、解锁节奏进入尾声。三个里出现两个,这个标的的叙事才算真正变了。在那之前,它更像一个「适合观察、不适合重仓」的对象。
上图是两条分叉的箭头:一条代表 IP 价值的增长,一条代表代币价格的走势,方向并不一致。这正是本文的核心提醒——IP 做得好,不等于币价一定跟涨。
风险提示
PENGU 距历史高点约 −89.8%,属于深度回撤后的高波动资产,后续仍可能继续下跌。空投筹码与后续解锁会带来持续供给压力。本文数据截至 2026 年 11 月 4 日凌晨,来自公开行情来源,可能与实时数据存在差异;代币分配与解锁安排以官方披露为准。本文不构成投资建议,也不推荐任何代币。据公开资料,2021 年 9 月 24 日十部门通知明确,虚拟货币相关业务活动属于非法金融活动,境内用户参与不受法律保护。请独立判断,自负盈亏。
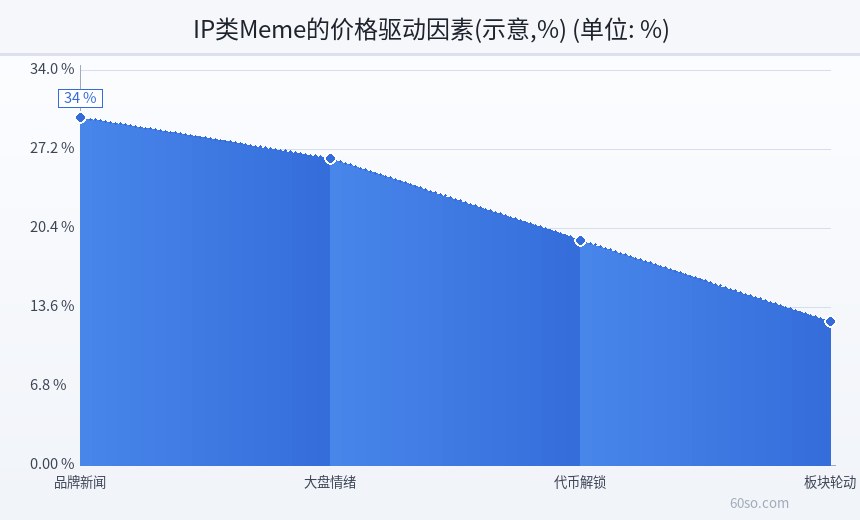
最后这张图把 IP 类 Meme 的价格驱动因素做了占比示意。品牌新闻排第一,但它也是最不可控的一项——你无法预测下一条新闻是合作还是沉默。