Bithumb 是韩国最老的一批加密交易所之一,2014 年成立,长期以韩元现货市场为主。它在中文互联网上的存在感,多半来自两个词:泡菜溢价、上币效应。本文讲清它的业务结构、韩国特有的实名账户制度、两次安全事件,以及 2024 年之后监管框架的变化。
上图是夜幕下的首尔天际线,手机上开着交易所 App——韩国交易所的很多规则,是从这片市场的特殊性里长出来的。
一句话定位
Bithumb 是韩国本土的加密货币交易所,据公开资料成立于 2014 年,主营业务是韩元(KRW)计价的现货交易。
它不属于「全球通用型」平台,而是深度绑定韩国本地市场:用户以韩国居民为主,入金靠韩元银行账户,交易对以 KRW 计价为主。这决定了它的产品形态、合规要求和风险结构,都和面向全球的交易所不一样。
韩元现货是主战场
韩国交易所的典型结构是「法币市场为核心」。用户用韩元直接买币,不需要先换成 USDT,这和其他市场以稳定币为中介的习惯不同。
好处是路径短、体验接近证券账户。坏处是它把交易所、银行、监管三方绑在了一起——任何一环出问题,用户的钱就卡住。
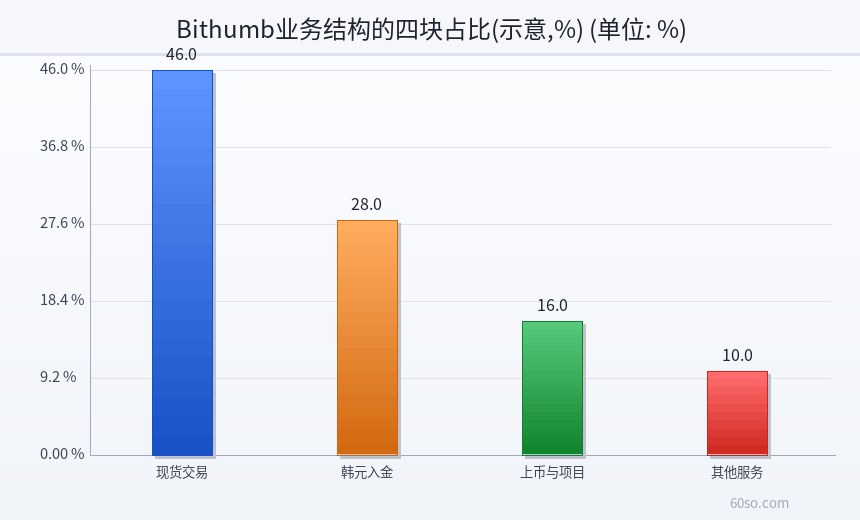
Bithumb 的业务大致可以分成四块:现货交易、韩元入金通道、上币与项目合作、其他服务。其中现货和入金是根基,上币是它影响力最大的地方。
实名账户制:韩国市场的特殊门槛
韩国实行实名账户制。简单说,用户在交易所开户后,必须绑定一个以本人实名开立的银行账户,出入金都走这个账户。
这套制度的作用是双向的:一方面它把「匿名交易」基本堵死,另一方面它让交易所能确认每一笔法币流水的归属。
对境外用户的直接影响是:没有韩国居民身份和本地银行账户,基本用不了韩元市场。所谓「代注册」「借名开户」,本质是把你的资产放在别人的实名账户下,法律上那不是你的钱。
这一点值得多说一句。在实名制市场里,账户名义人就是权利人。你借别人的名义入金,出了纠纷,交易所有义务配合的是名义人,不是你。
两次安全事件留下的印记
据公开报道,Bithumb 在 2017 年和 2019 年都发生过安全事件,涉及用户资产损失。
这两次事件的影响不止于金额。它们改变了韩国市场对交易所的信任结构:用户开始要求更高的储备透明度,监管开始收紧准入,交易所自己也不得不把冷钱包、权限管理、内部审计做成常规动作。
对今天的使用者来说,这段历史的意义是:老牌不等于安全。成立的年份长,只说明它经历过更多周期,不说明它的风控比新平台好。判断一家交易所,看的是它现在的储备证明、提现记录和事故处理方式。
2024 年之后:保护法改变了什么
据公开报道,韩国《虚拟资产用户保护法》于 2024 年起生效。
这部法的核心思路,是把用户资产和交易所自有资产分开管理,并对不公平交易行为设定处罚。它带来的实际变化包括:客户资产隔离要求更明确、交易所的内部控制和披露义务更重、对异常交易行为的追责路径更清晰。
对普通用户来说,这类立法的价值不在于「保证不亏」,而在于「出事之后有规则可依」。它提高了行业的合规成本,也就提高了准入门槛。
但要注意:法律保护的是「在韩国监管框架内、通过合规渠道」的用户。境外用户通过非正规方式参与,通常不在这套保护范围内。
下面这张图把 Bithumb 的业务结构粗略拆成四块,比例是示意的,看的是「哪块是根基」。
泡菜溢价是怎么来的
「泡菜溢价」指的是韩国交易所的币价,相对其他市场出现的正溢价。
形成原因有三层。第一,资本流动受限。韩元不是自由兑换货币,跨境搬砖的成本和合规门槛都高,价差不容易被套利抹平。第二,本地需求集中。韩国散户参与度高,某些时段买盘集中,本地价格就被推高。第三,入金通道有限。实名账户制下,新用户开户和入金的速度跟不上行情,供给端被卡住。
溢价不是常态,也不总是正数。行情剧烈波动时,它可能迅速转为折价。把它当成「稳定套利机会」是很危险的想法,因为跨市场搬砖要解决合规、汇率、时间和对手方四道关。
上币效应:影响力与争议并存
韩国交易所的上币公告,历来是价格的强催化剂。一个新币在本地平台上架,意味着打开了一个新的法币入口,短期内买盘会集中涌入。
这种效应也带来了争议。项目方为了上币可能付出各种成本,交易所在上币审核上的标准是否一致,一直是市场讨论的话题。据公开报道,韩国监管近年也在关注上币过程中的不公平行为。
对普通投资者的启示是:看到「某币将上线韩国交易所」的消息时,先分清这是官方公告还是社群传言,再看消息出现的时间——如果价格已经涨过一轮,消息本身可能就是出货的工具。
它现在的处境
按截至 2026 年 11 月 6 日能查到的公开信息,Bithumb 仍是韩国市场的主要参与者之一,但具体交易量、用户数、市场份额,本文没有可靠数据,不做推测。
可以确定的是三点:它的业务高度依赖韩国本地市场;它的合规成本在 2024 年之后明显上升;它的增长空间受制于韩国的实名账户制度和监管节奏。
这三点的另一面是:它的风险也集中在本地——政策一变、银行通道一收紧,影响会立刻传导到用户。
境内用户要注意什么
第一,境内没有合法的虚拟货币交易平台,境外交易所通过互联网向境内居民提供服务,同样落在 2021 年十部门通知所定义的「非法金融活动」范围内。
第二,Bithumb 的韩元市场需要韩国实名银行账户,境内用户即使技术上能访问,也无法走正规入金通道。任何「代注册」「借名开户」的方案,都意味着你的资产登记在别人名下。
第三,一旦发生纠纷,跨境维权成本极高。语言、法律体系、管辖地、证据形式,每一项都是障碍。
上图是韩国市场的入金链条:银行实名账户 → 交易所账户 → 韩元交易对。链条上任何一环断了,后面的操作都做不了。
我的看法:它是本地化样本,不是通用选项
Bithumb 值得研究,因为它展示了一种模式:把交易所嵌进本国的银行体系和监管框架里。这种模式的稳定性来自合规,脆弱性也来自合规——政策一动,整条链都要重排。
对中文读者来说,把它当成一个「了解韩国市场如何运作」的样本,比当成一个「可以考虑使用的平台」更合适。
至于泡菜溢价,它可以解释价格差异,但不构成套利建议。看得懂价差和能安全拿到价差,是两件完全不同的事。
风险提示
本文所有信息据公开资料与公开报道整理,成立年份、安全事件、立法时间以官方与主流媒体披露为准;本文未披露的交易量、用户数、估值等信息不做推测。境外交易所存在合规、托管、技术与对手方风险,跨境参与还涉及法律救济与资金通道问题,本文不构成投资建议,也不推荐任何平台。据公开资料,2021 年 9 月十部门通知明确虚拟货币相关业务活动属于非法金融活动,境内用户参与不受法律保护。请独立判断,自负盈亏。
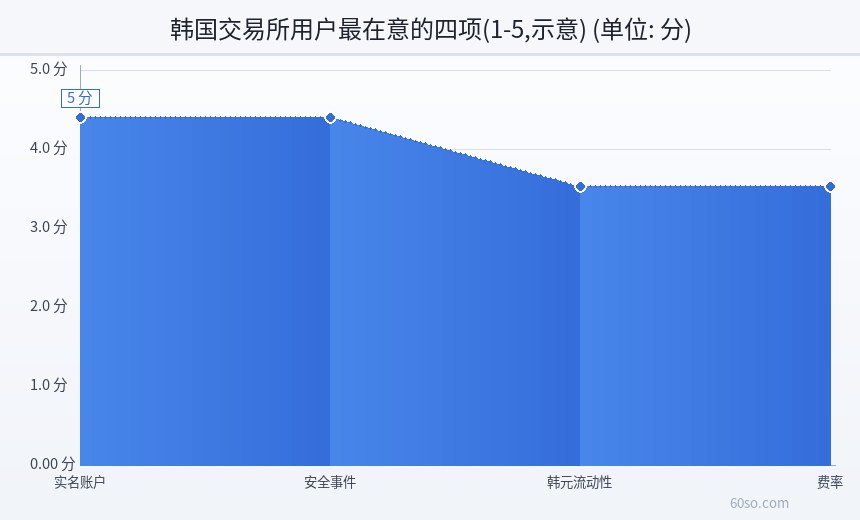
最后这张图列出韩国用户选择交易所时最在意的四项,分数越高代表越关键。看完可以想想:这四项里,哪一项是境外用户根本拿不到的。