“期权和合约哪个风险大”这个问题,问的人多半想要一个简单答案:哪个更容易亏光。但两者不是同一种东西,风险来源也不一样。合约的风险是”被强制平仓”,期权的风险是”时间不等人”;而真正风险最大的,其实是卖期权的那一方。这篇文章把两种工具拆开讲。
一、先分清:它们不是一类东西
合约(这里指永续合约和交割合约)是一种双向的杠杆工具。你开多或开空,交一笔保证金,就能持有比本金更大的头寸。盈亏随价格线性变动,方向对了赚,方向错了亏,保证金不够就被强平。
期权是一种权利。买方付一笔权利金,获得在约定时间、按约定价格买入或卖出的权利,可以不执行。卖方收了权利金,就承担了对应的义务。
一个是”借钱下注”,一个是”买保险或卖保险”。把这个区别搞清楚,后面的风险对比才有意义。
二、合约的风险结构:强平与资金费率
合约最直接的风险是强平。杠杆越高,允许的价格波动空间越小。10 倍杠杆下,价格反向走 10% 左右,保证金就可能归零;加上手续费和维持保证金,实际触发点会更早。
第二个风险是资金费率。永续合约靠多空双方互相支付资金费来锚定现货价格。费率为正时多头付钱给空头,长期持有会让成本持续累积。很多人只算价格盈亏,忽略了这笔持续支出。
第三个风险是穿仓。在极端行情里,价格跳空、流动性瞬间消失,强平可能无法在预期价位成交,损失会超过本金,甚至产生穿仓分摊。
还有一个常被忽略的细节:逐仓与全仓的区别。逐仓把风险限制在单个仓位的保证金里,亏完就结束;全仓把整个账户余额当成保证金,一个仓位出问题会拖垮全部资产。很多人开了全仓却以为是逐仓,这是实际亏损超出预期的主要原因之一。
三、期权的风险结构:权利金与时间损耗
期权买方的最大亏损,就是付出的权利金。这句话是对的,但它有一个容易被忽略的前提:权利金可能全部归零。
期权有到期日。随着时间推移,时间价值不断衰减,越接近到期衰减越快。方向看对了、但价格没在到期前走到位,期权照样可能一文不值。这就是所谓的”看对方向还亏钱”。
期权还有隐含波动率。你买的不只是方向,也是波动率。如果买入时波动率很高,之后波动率回落,即使标的价格没怎么动,期权价格也会跌。
所以期权定价里有两个变量经常被新手忽略:时间和波动率。方向只是三个变量里的一个。看对方向却亏钱,在期权市场不是意外,而是常态。
四、四维对比
把关键差异列成四项。
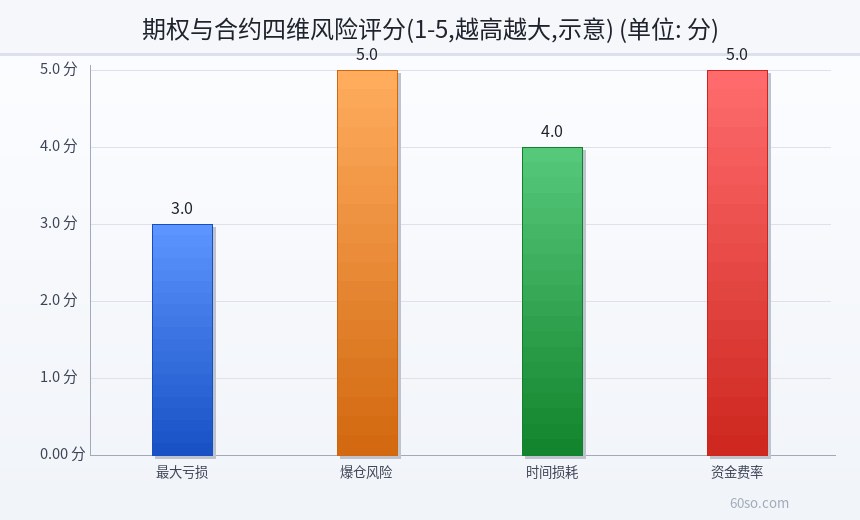
- 最大亏损:期权买方以权利金为上限;合约在杠杆下可能超过本金,极端行情有穿仓风险。
- 爆仓机制:合约有强平价,触发即被动平仓;期权买方没有强平,最坏是归零。
- 时间损耗:合约没有时间价值,可以一直持有(只要保证金够);期权每天都在消耗时间价值。
- 资金费率:永续合约有持续的资金费支出;期权没有资金费,但买卖价差和权利金本身就是成本。
这四项里,最容易被低估的是”时间”。合约只要保证金充足,可以无限期持有,等一个方向;期权不行,到期就是终点,没有”再等等”这个选项。
下面这张图把四个维度做成风险评分示意,合约在爆仓和资金费率两项明显更高,期权在时间损耗一项更高。
五、急跌日,两者的表现完全不同
以当前行情为例:截至 2026 年 11 月 6 日凌晨(北京时间),BTC 报 76,442 美元,24 小时下跌 5.12%,距 2025 年 10 月 6 日的历史高点 126,080 美元回撤约 39.4%。这种单日急跌,是两种工具差异最明显的时候。
合约多头会被连续强平。杠杆越高,越容易在反弹前被扫出局。即使之后价格回来,仓位也没了。这就是”方向对了却亏钱”的典型场景。
期权买方的处境不同。如果是买入看跌期权,急跌会带来盈利,最大损失事先锁定;如果是买入看涨期权,亏损上限是权利金,不会爆仓,但会面临时间价值加速衰减的问题。
不过这里有个反直觉的点:急跌时隐含波动率会跳升,期权变贵。此时买入看跌期权,可能方向对了但买得太贵,等波动率回落,盈利被吃掉一大截。同样是看跌,进场时点比方向更重要。
六、真正的高风险方是卖方
很多人以为”买期权风险小”,这个结论只对买方成立。卖方收权利金,承担的是履约义务,风险结构完全反过来。
以卖出看跌期权为例,收益是有限的权利金,亏损理论上可以随着标的下跌不断扩大。卖出看涨期权同理,标的价格涨得越高,亏损越大。这类策略在平稳行情里看起来”稳定收租”,一次极端行情就可能把几个月甚至几年的收益吐回去。
所以更准确的说法是:期权买方风险有限但胜率不高,期权卖方胜率较高但尾部风险极大。新手最不该碰的,恰恰是”卖期权收租”这种听起来很稳的操作。
卖方还有一个隐性风险:保证金追缴。很多交易场所对卖方收取保证金,标的价格剧烈波动时,保证金要求会迅速上升,来不及补仓就会被强平。也就是说,卖方既承担价格风险,又承担类似合约的强平风险,两头都占。
七、新手的三个顺序
第一,先做现货。不用杠杆、不会被强平,先把”怎么看价格、怎么控制仓位”练熟。
第二,如果要用杠杆,从小倍数、小仓位开始。把强平价算清楚,把资金费率算进去,把最坏情况写下来。
第三,不要卖裸期权。如果要接触期权,先从买入开始,把权利金当成”保险费”,接受它可能全部损失。
顺序反了,风险不是”变大一点”,而是”性质变了”——从可以承受的波动,变成无法翻身的爆仓或无限责任。
还有一条实操建议:把每笔交易的最大可能亏损写在纸上,再决定仓位。如果写不出来,说明你还没看懂这个工具,不应该下单。
八、结论:风险大小取决于用法
同样是一张合约,1 倍杠杆和 50 倍杠杆是两种资产;同样是一张期权,买方和卖方是两种生意。脱离具体用法谈”哪个风险大”,没有意义。
如果一定要给一个粗略排序:现货 < 低杠杆合约 < 期权买方 < 高杠杆合约 < 期权卖方。这个排序不是精确的科学结论,但它能帮你判断自己站在哪一档。
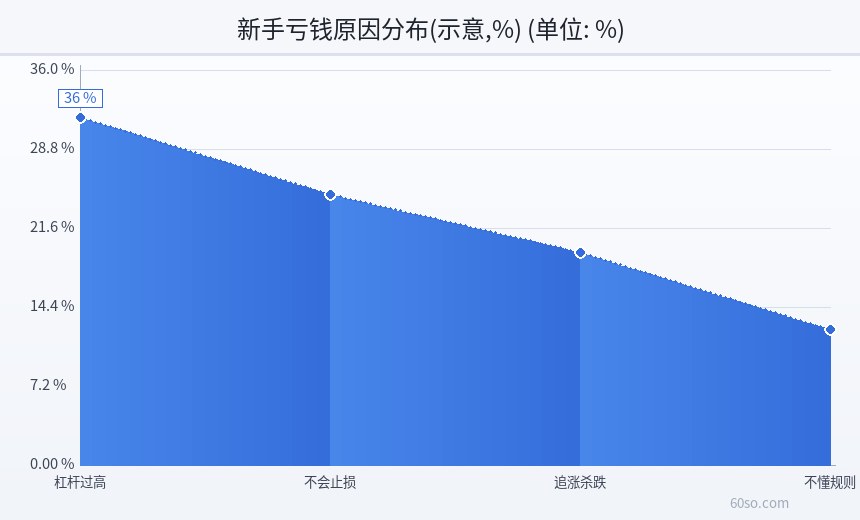
排序之外还有一个变量:仓位。同样 5 倍杠杆,用 5% 的仓位和用 80% 的仓位,风险完全不是一个量级。工具决定风险的上限,仓位决定你碰到上限的概率。多数人亏钱,不是选错了工具,而是用错了尺寸。
下面这张示意图把新手亏钱的常见原因做了分布,可以看到”杠杆过高”排在第一位,工具本身反而排在后面。
风险提示
本文提到的行情数据为截至 2026 年 11 月 6 日凌晨(北京时间)的快照,随时会变化;合约与期权的规则(保证金、强平、到期、行权、费用)以各交易场所的官方文档为准,不同平台差异很大。杠杆交易可能导致本金全部损失,合约在极端行情下可能穿仓,期权买方可能损失全部权利金,期权卖方可能面临远超权利金的亏损。境内虚拟货币相关业务活动属于非法金融活动,参与境外平台交易存在政策、资金与法律救济风险。本文仅为工具科普与风险提示,不构成投资建议,也不推荐任何交易平台。
最后这张图把新手亏钱的常见原因做了分布示意,杠杆过高排在第一位。