「拿比特币抵押借点现金,不动仓位又能周转」——这个说法听起来很合理,也是境外不少持牌机构在做的事。但在境内,它踩在一条很明确的监管红线上。这篇只做信息梳理:先讲境内外的定性差别,再讲抵押率和清算线怎么算,最后把四类风险摆出来。本文不构成法律意见,也不推荐任何平台。
配图是一枚被锁进金库的比特币,旁边放着贷款合同和清算警告。三样东西放在一起,就是这门生意的全部结构。
先分清三种「比特币抵押贷款」
第一种,境内个人之间的抵押借款。A 借给 B 现金,B 把比特币转给 A 做担保,约定还款后赎回。这是最常见的形式,也是纠纷最多的形式。
第二种,境内机构提供的「币质押借贷」。平台收币放款,收利息,设清算线。这类在 2021 年之后基本转入地下,公开展业的很少。
第三种,境外持牌机构提供的加密资产抵押贷款。有牌照、有合同、有客服,通常要求 KYC,抵押品由托管方保管,利率和清算线写在协议里。
三者的法律地位完全不同。第一种看合同效力,第二种看是否构成非法金融活动,第三种看适用哪国法律、以及判决能不能在境内执行。
境内:监管定性是什么
2021 年 9 月,十部委发布《关于进一步防范和处置虚拟货币交易炒作风险的通知》。这份文件明确:虚拟货币相关业务活动属于非法金融活动;为客户提供虚拟货币借贷、兑换、撮合等服务,都在禁止范围内。
这句话的含义是,不是「个人持有比特币违法」——持有本身没有被定为违法——而是「以经营方式提供相关服务」属于非法金融活动。抵押贷款正好落在「借贷」和「撮合」这两项之间。
所以境内机构做这门生意,风险不只是「合同可能无效」,还包括行政责任甚至刑事风险。这也是为什么 2021 年之后,公开宣传的币质押借贷平台几乎绝迹。
判例透露的信号
据公开报道与判例,境内法院在处理这类纠纷时,常见的处理方式是:认定相关合同无效,双方各自承担相应后果,出借人主张的利息通常不被支持,本金和币价的损失往往由当事人自行承担。
这里有个细节值得注意。合同无效不等于「钱能自动要回来」。法院可能判返还本金,但被执行人没有可执行财产时,判决只是一张纸。如果抵押的比特币已经被处置,追回的可能性更低。
还有一个更麻烦的情况:如果平台本身涉嫌非法集资或诈骗,案件会转成刑事程序,出借人变成被害人,回款要等案件侦办和资产处置,周期以年计。
所以「合同无效」这四个字,对出借人来说通常不是好消息,它意味着你失去了合同约定的利息和违约金保护。
出借人最容易误判的一点
很多人以为「币在我手上,我不怕」。但抵押借贷里,币恰恰不在你手上——它在平台或托管方那里。你持有的是一张债权,不是私钥。这两者的区别,平时看不出来,出事时是全部。
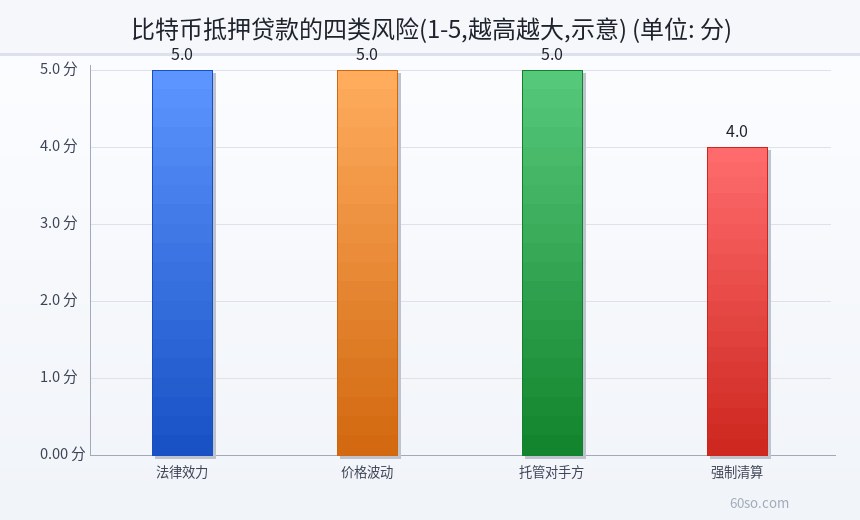
下面这张图把四类风险按量级排了序。数值是示意的,看的是相对位置,不是统计结果。
境外:持牌不等于没风险
境外确实有持牌机构在做这块业务,部分辖区有专门的牌照类别。持牌意味着它在当地受监管,不意味着它在境内有效,也不意味着你的纠纷能在境内解决。
三个现实问题。
第一,管辖与执行。合同里通常约定适用外国法律、由外国法院或仲裁机构管辖。你在境内起诉,可能因「不方便法院」或公共秩序保留被驳回;你去外国起诉,成本和时间都不是普通借款人能承受的。
第二,托管结构。抵押的比特币由谁保管?是机构自己,还是第三方托管方?如果是后者,托管方破产时你的币属于谁的财产,取决于当地法律。这不是理论问题,2022 年多家加密机构破产时,客户资产的归属争议持续了很久。
第三,强平机制。清算通常由程序自动执行,没有协商空间。价格触及清算线,系统直接卖出抵押品,你收到的是「已清算」的通知,不是「请补仓」的电话。
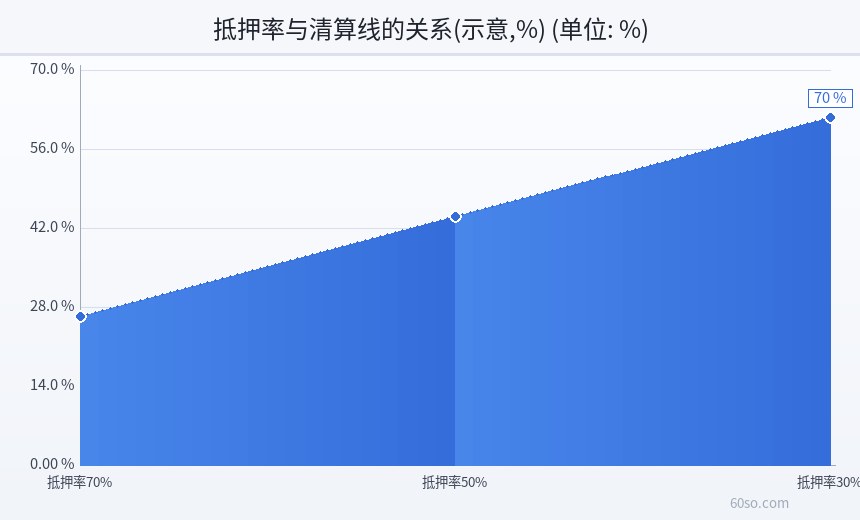
抵押率与清算线:三个数字
抵押率等于贷款金额除以抵押物市值。抵押率越高,你借到的钱越多,安全垫越薄。
抵押率 30%:借 30 万,抵押 100 万的币。币价要跌 70% 才触及本金边界。这是保守结构,抗跌能力强,但资金效率低。
抵押率 50%:借 50 万,抵押 100 万的币。币价跌 50% 就到边界。比特币历史上多次出现 50% 以上的回撤——2026 年 11 月 6 日凌晨,BTC 报 76,442 美元,距 2025 年 10 月的历史高点 126,080 美元已经 −39.4%。这个幅度还没到 50%,但已经很近了。
抵押率 70%:借 70 万,抵押 100 万的币。币价跌 30% 就危险。以现在的波动率,30% 可能在一个月内走完。
实际协议通常会在本金边界之上再留一段缓冲,比如抵押率达到 75% 或 80% 才触发清算,避免刚好穿仓。但缓冲不等于保护,急跌时滑点会让实际清算价低于理论线。
关键的一点:清算线是「市价触发」,不是「你的成本价触发」。你 10 万美元买的币,跌到 5 万,只要触及清算线,一样会被卖掉。浮亏变实亏,就发生在这一下。
四类风险,逐条说
第一,法律效力风险。境内合同大概率被认定无效,利息不受保护,抵押物的处置缺乏明确规则。你以为的「有合同兜底」,在境内基本不成立。
第二,价格波动风险。加密资产日内波动常在几个百分点,急跌日更夸张。2026 年 11 月 6 日这一天,BTC 24 小时 −5.12%,ETH −6.89%,全市场 −6.84%。这种日子,高抵押率的仓位很容易被连续清算。
第三,托管对手方风险。币在别人手里,你就承担了对方的信用风险。平台挪用、破产、被黑、被冻结,任何一种都会让你的抵押品变成一张债权凭证。
第四,强制清算风险。清算是自动的、不可逆的、通常在流动性最差的时刻发生。你失去的不只是抵押的币,还有「等它涨回来」的期权价值。
配图把三个辖区并排放在一起:境内、香港、境外其他地区,监管态度和救济路径各不相同。
常见话术与识别
「不卖币也能拿到现金」——这句话隐瞒了清算风险。你不是没卖,是把卖出权交给了清算程序。
「抵押率可以做到八成」——八成意味着币价跌 20% 就危险。这不是优惠,是把你放在悬崖边上。
「我们有牌照,绝对安全」——牌照是属地性的,境外牌照在境内不产生效力。而且牌照管的是合规,不管你的币会不会被清算。
「先息后本,随借随还」——听起来灵活,实际条款里通常有「平台可随时调整清算线」这类单方权利。
看到这四句话里的任何一句,先别谈利率,先问:清算线怎么算、触发后谁执行、争议在哪解决。
风险提示
本文只做信息梳理,不构成投资建议,也不构成法律意见。具体案件的定性与处理,请咨询执业律师并以现行法律法规和裁判文书为准。境内虚拟货币相关借贷、撮合业务属于非法金融活动,参与可能导致合同无效、资金损失且难以获得法律救济;境外机构存在托管、清算与跨境执行风险。文中行情数据截至 2026 年 11 月 6 日凌晨(北京时间),来自公开行情来源。本文不推荐任何平台、不提供任何借款渠道。
最后这张图把抵押率和清算线的对应关系画了出来:抵押率越高,能承受的跌幅越小。看一眼就知道自己站在哪一格。