卖币收到钱,卡突然不能用了——这是链上交易最典型的「最后一公里」事故。多数人第一反应是慌,第二反应是找「能解冻的人」,结果往往是被骗第二次。这篇把三类冻结情形、四步处理流程和材料准备讲清楚,顺序错了成本会成倍增加。本文只做信息梳理,不构成法律意见。
上图是一张被压在玻璃下的银行卡,暗示账户被「冻住」的状态——多数人此时并不知道是谁动的手。
先搞清楚:你的卡到底被谁动了
冻结不是一个动作,是三种性质完全不同的处理。有人是公安冻结,有人是银行风控止付,有人是被列入名单限制了非柜面业务。三种情况的处理对象、时限、所需材料都不一样,混着办只会浪费时间。
所以第一步永远不是打电话给客服吵,而是问清楚三件事:谁冻的、依据什么文书、冻结多久。这三个信息,开户行有义务告知你,至少在你去柜台时能查到。
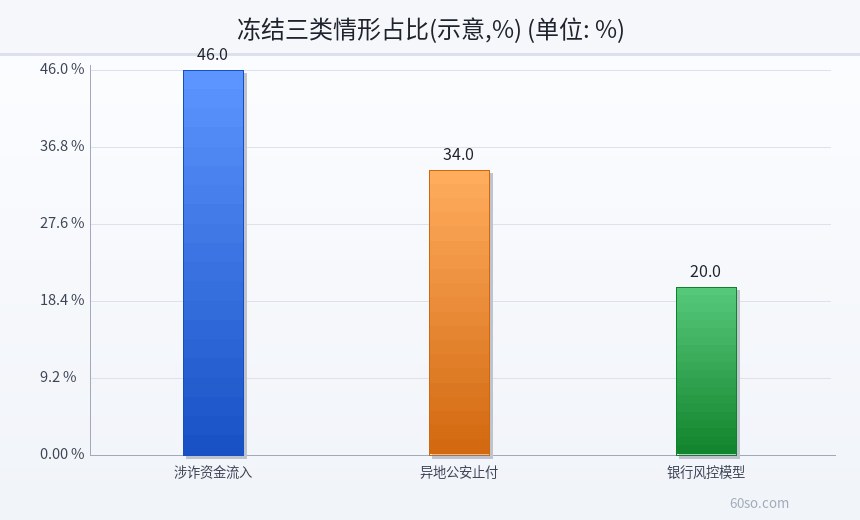
情形一:涉诈资金流入
这是最常见的一类。你卖了币,买家打给你的钱里,有一笔来自诈骗受害者。受害人在异地报案,公安顺着资金流冻到了你的卡。你觉得自己很无辜——你确实只是卖了个币,但资金链上你的账户成了「涉案账户」。
这类冻结的特点是:冻结机关在外地,你没有直接参与诈骗,但要自证清白。核心不是辩解「我不知道」,而是拿出证据链说明「这笔钱是我合法卖币所得」。
需要提醒的是,虚拟货币交易本身在境内不受法律保护。2021 年 9 月 24 日十部委的通知明确,虚拟货币相关业务活动属于非法金融活动;个人持有不违法,但交易炒作的风险和损失自行承担。这意味着你在说明情况时,处境并不占优。
情形二:异地公安止付
止付和冻结在技术上不同:止付更像临时性控制,通常有明确期限,到期可能自动解除,也可能转为正式冻结。很多人遇到的「三天后自动好了」,多半是止付到期。
但止付也可能反复。受害人的案件没结,办案单位可以续。这时候你要做的是主动联系,而不是等。等的结果常常是「刚解又冻」,来回折腾几个月。
情形三:银行风控与「断卡」名单
第三类跟公安无关,是银行自己的风控模型触发。典型特征:资金快进快出、夜间大额转入、多人向你转账、账户长期不动突然活跃。这些特征和「跑分」账户高度重合,模型宁可错杀。
还有一种是「断卡」名单。一旦被列入,影响的不只是这一张卡,可能包括你名下其他账户的非柜面业务,开新卡也会受阻。这类处理最麻烦的地方在于,它没有统一的解除窗口,需要向认定单位申诉。
判断自己属于哪一类,有个简单方法:能不能登录手机银行、能不能查余额、能不能转出。能登录但不能转出,多是银行侧的风控限制;完全登不上或余额显示异常,往往已经涉及司法冻结。这些只是初步判断,最终以银行查询结果为准。
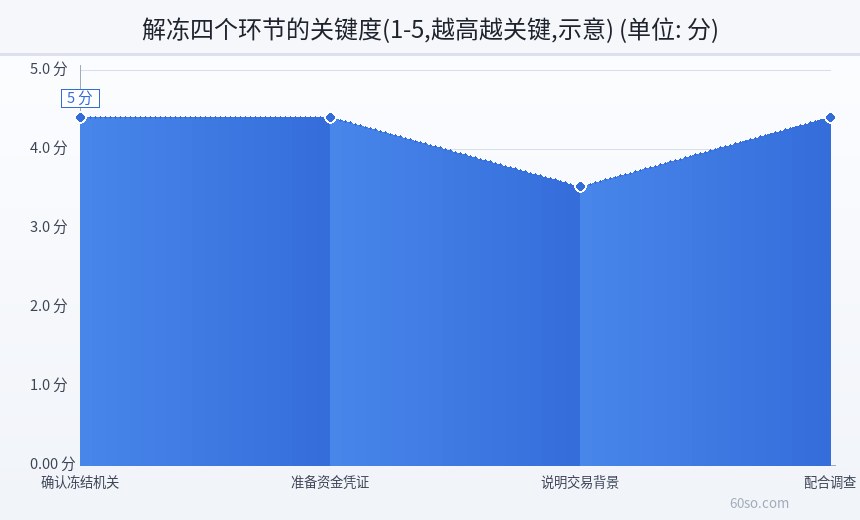
下面这张图把三类情形的相对占比画出来,数值是示意的结构,不是官方统计。
解冻四步:从问银行开始
第一步,问银行要信息。去开户行柜台,要求查询冻结机关名称、文书编号、冻结起止日期。口头答复不算,尽量要到书面或截屏记录。没有这些,你连该找谁都不知道。
第二步,联系办案单位。按文书上的机关和案号联系,说明你是账户持有人,愿意配合说明资金来源。态度很重要:你是来配合的,不是来要说法的。
第三步,准备材料。这一步决定成败,下一节单独讲。
第四步,提交说明并申请解冻。材料齐了之后,按办案单位要求提交,保留提交凭证,定期跟进。案件未结时,解冻可能分期分批,先解部分额度也常见。
冻结期间,有几件事千万别做
不要注销这张卡。注销会被当成销毁证据,也可能让后续解冻无卡可解。不要换手机号、不要关掉预留手机号的短信,通知断了你会错过关键节点。
不要用亲友的账户继续收款。这一步最危险:一旦被认定存在协助转移资金的行为,性质就从「被动收款」变成「主动规避」,原本能说清楚的事会说不清楚。
也不要拖着不管。冻结不会因为你不理它就自己消失,案件拖得越久,材料越难凑齐,账户被列入名单的时间也越长。
材料怎么准备才算「说清楚」
核心是一句话:让办案人员能在半小时内看懂「这笔钱从哪来、为什么到你账上、你付出了什么」。
具体包括:交易所的成交记录与提现记录(含时间、数量、对手方标识)、链上转账哈希、与买家的聊天记录、你买入该币的历史记录(证明不是凭空出现)、以及收入或完税证明(证明你有合法收入来源)。
不要只交一张截图。要按时间线整理成一页纸的说明:某月某日买入、某月某日卖出、成交价多少、对手方是谁、到账多少。越像一份「事实清单」,越容易被采信。
为什么卖币特别容易中招
因为你对对手方的资金来源完全不可见。银行转账你能看到户名,链上转账你只看到一串地址。买家可能是正常的,也可能是拿了涉诈资金来买币洗一遍。你收的是「干净的钱」还是「脏钱」,在到账那一刻无法分辨。
更麻烦的是,币一旦转出就无法撤回。你交出了资产,收到的却可能是被冻结的资金,两头落空。这不是运气问题,是这套交易结构的固有风险。
「付钱解冻」为什么基本都是二次诈骗
被冻结的人最急,急的人最好骗。市面上所谓「内部关系解冻」「先付定金、解冻后付尾款」,几乎全是二次诈骗。逻辑很简单:真有权限的人不会在网上接单,能接单的人多半没有权限。
更恶劣的手法是收走你的身份证、银行卡、流水截图,再拿去别处做别的坏事。你已经在一个坑里,别再自己挖第二个。
监管背景:9·24 与反洗钱法
2021 年 9 月 24 日的通知是目前境内监管的主框架,明确虚拟货币相关业务活动属于非法金融活动,金融机构不得为其提供服务。2021 年 5 月,三家行业协会也发过联合公告,提示防范交易炒作风险。
反洗钱法在 2024 年完成修订、2025 年 1 月 1 日施行(据公开资料),对虚拟资产服务提供者的可疑交易报告提出了要求。趋势很清楚:资金链的透明度在提高,靠「换个账户」「拆小额」蒙混的空间在收窄。
事前的三道防线
第一,别用工资卡、房贷卡收卖币款。一旦被冻,影响的是你全部生活。
第二,大额交易分批、留痕。不是为了规避,是为了万一出事时你能说清楚每一笔的来源和去向。
第三,保存完整记录。成交截图、链上哈希、聊天记录,至少留一年。真到需要自证的那天,这些就是你唯一的凭据。记录不只是为了给办案单位看,也是给自己看的:你到底做过哪些交易,心里得有本账。
上图把三类冻结情形与四步解冻流程并排画出,左边是「为什么被冻」,右边是「怎么处理」。
风险提示
本文只做信息梳理,不构成法律意见,具体案件请咨询执业律师或直接联系办案单位。不要相信任何收费「解冻中介」,不要向陌生人提供身份证、银行卡与流水。截至 2026 年 11 月 7 日凌晨(北京时间),BTC 报 75,663 美元、24 小时跌 1.33%,全市场总市值约 2.558 万亿美元、24 小时跌 3.13%;境内虚拟货币相关业务活动属于非法金融活动,个人持有不违法但交易炒作不受法律保护。本文不构成投资建议。