同一天、同一个数据站,你可能看到两个都叫「DeFi 总锁仓量」的数字,一个八百亿出头,一个是它的好几倍。不是谁算错了,是口径不同。TVL 这个指标最大的问题从来不是真假,而是「你说的是哪一个 TVL」。这篇只讲算法与口径,不讲好坏,也不评价任何具体协议。
上图是两块并排的计算器,同一个市场算出两个总数——这就是口径差异最直观的样子。
同一个市场,两个总量
截至 2026 年 11 月 7 日,按 DefiLlama 的链上 DeFi 口径,全网总锁仓是 807 亿美元,7 天前是 814.9 亿美元,小幅回落。
同一时间,如果你打开协议排行榜,会看到 Binance 一家就写着 1,270 亿美元。这个数字不是 DeFi,是交易所的用户资产储备。它被收录进同一张榜,但它统计的东西跟「锁在智能合约里的钱」完全是两回事。
把这两类数字混在一起加总,就会得出「DeFi 规模几千亿」的结论。这个结论不算撒谎,但它回答的不是你以为的那个问题。
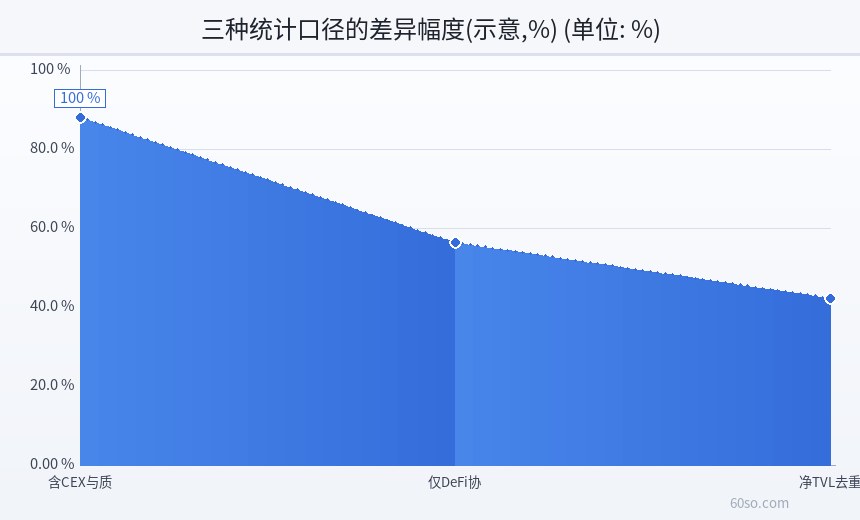
口径一:含 CEX 与质押的总榜
第一种口径最宽:把中心化交易所的储备、流动性质押的凭证、再质押的衍生品,全都算进来。
为什么数据站要这么统计?因为这些资产确实在链上,确实有地址、有余额、有可验证的记录。把 CEX 的热钱包地址余额算进「链上资产」,技术上没有障碍。
但这个口径回答的问题是「链上有多少资产被某个平台托管」,而不是「有多少资产在参与 DeFi 协议」。前者包含大量根本不参与借贷、交易、做市的余额。用它来衡量 DeFi 的活跃度,会把「托管规模」误当成「使用规模」。
口径二:只算链上 DeFi 协议
第二种口径收窄到协议层:只统计借贷、DEX、质押、收益聚合这些真正把资产锁进合约的协议。按这个口径,2026 年 11 月 7 日的总量是 807 亿美元。
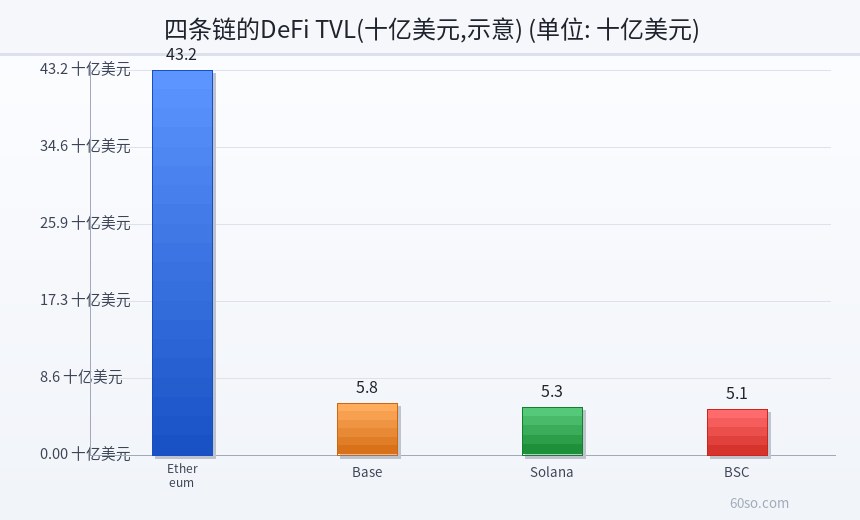
这个数字的分布很集中。以太坊 431.7 亿美元,占了一半以上;Base 58.49 亿、Solana 53.27 亿、BSC 51.02 亿、Tron 50.10 亿,四家加起来约 213 亿;再往后是 Bitcoin 40.36 亿、Hyperliquid L1 24.48 亿、Arbitrum 14.40 亿、Robinhood Chain 10.55 亿、Monad 9.48 亿、Polygon 6.37 亿。
这个结构说明一件事:DeFi 的钱高度集中在以太坊,其他链加起来还不到它的一半。任何「多链繁荣」的叙事,都要先过这个数字这一关。
口径三:净 TVL 去重
第三种口径最严格:把重复计算的部分扣掉。
重复从哪来?同一笔 ETH,你存进 Lido 拿到 stETH,再把 stETH 存进 Aave 借出 USDC,再把 USDC 存进 Curve。这一笔资产在三个协议里各被计一次,TVL 加了三次,但底层只有一份 ETH。
净 TVL 的做法是识别这些衍生关系,只算底层资产。实际操作非常难:包装资产、再质押凭证、跨链版本,每一层都要建映射关系,而且协议随时在上新。所以多数数据站不提供严格的净 TVL,只提供「调整后」的估算。
下面这张图把四条主要链的 DeFi TVL 放在一起对比,单位是十亿美元,数值是示意的量级。
为什么同一平台两个数字能差一倍
因为它们在算不同的集合。含 CEX 的口径里,Binance 1,270 亿、OKX 283.4 亿、Bybit 147.1 亿、Bitfinex 144.4 亿,光这四家就超过 1,800 亿,是 807 亿的两倍多。
而纯 DeFi 的头部是另一批名字:Lido 217.2 亿、Aave V3 150.6 亿、Morpho Blue 109.1 亿,DEX 里 Uniswap V3 15.14 亿、PancakeSwap 14.61 亿、Uniswap V4 11.61 亿、Curve 10.81 亿、Raydium 10.14 亿。
两批名字放在一张榜上,排名会显得很奇怪:一个 DEX 只有十几亿,却排在「锁仓几百亿」的平台后面。不是 DEX 小,是它压根不在同一个赛道。
顺带说一个容易忽略的数字:DefiLlama 收录的协议有 8,955 个。这个数量本身就说明,TVL 统计是一个「长尾极长」的活,任何总量都是估算,不是会计账簿。
四个最常见的误读
第一,把 CEX 储备当 DeFi。看到某平台「锁仓千亿」,就以为链上借贷市场有千亿资金在转。实际这些钱大部分躺在交易所钱包里,没有进入任何合约。
第二,把质押算成新增资金。Lido 的 217.2 亿里,大部分是以太坊持有者把币存进去换凭证,底层资产没变,只是在统计里多了一层。
第三,用单日数字下结论。TVL 是用币价折算的,币价跌 10%,TVL 自动缩水 10%,跟资金进出没关系。所以要看 7 日、30 日趋势,而不是今天的绝对值。807 亿对 814.9 亿,一周只少了 7.9 亿,这比单日波动有意义得多。
第四,跨站对比。不同数据站的收录范围、折算价格、更新频率都不同,A 站 807 亿、B 站 900 亿,很可能只是 B 站多收录了几百个小协议。
怎么读才不被带偏
第一步,先问这个数字含不含 CEX。含,就当「托管规模」看;不含,才是「DeFi 规模」。
第二步,看链分布。总量一样,分布在一条链和分布在十条链,含义完全不同。以太坊 431.7 亿对 Base 58.49 亿,这个比例说明 L2 承接了大量交易,但资金主体还在主网。
第三步,看趋势而不是点位。7 天、30 天的变化方向,比今天的具体数值更能说明资金是在进还是在出。
第四步,回到协议层。总量是宏观背景,你要判断的往往是某一个协议:它的 TVL 里有多少是激励挖出来的、有多少是循环借贷撑起来的。这部分是「质量」问题,不是「口径」问题。
和「TVL 质量」那篇的分工
常有人把这两件事混为一谈。口径讲的是「算哪些东西」,质量讲的是「算进来的东西值不值」。前者是统计范围,后者是资产成色。
一个协议可以口径很干净(只算链上)、质量很差(全靠激励);也可以口径很宽(含质押)、质量不错(底层是以太坊)。判断时要分开看,先用口径确定「这是哪个数」,再用质量判断「这个数说明什么」。
上图把三种口径画成三条高度不同的柱,同一市场、不同算法,差异一目了然。
风险提示
本文只做统计口径的说明,不构成投资建议。TVL 是估算指标,受币价折算、协议收录范围、重复计算影响,不能直接作为投资依据。截至 2026 年 11 月 7 日凌晨(北京时间),BTC 报 75,663 美元、24 小时跌 1.33%,ETH 报 2,226.95 美元、24 小时跌 2.19%,全市场总市值约 2.558 万亿美元、24 小时跌 3.13%。DeFi 协议存在合约漏洞、清算与治理风险,极端情况下可能损失全部本金;境内虚拟货币相关业务活动属于非法金融活动。