「STEPN 是骗局吗」这个问题,问的人想知道:我买的鞋、赚的币,到底怎么回事。先给结论:无法判定它是法律意义上的诈骗,但收益结构是典型的「后来者付钱给先来者」,注定大多数人亏钱。数据很直白:截至 2026 年 11 月 7 日凌晨(北京时间),GMT 报 0.00630523 美元,距历史最高 4.11 美元回撤 99.8%;GST 报 0.00046351 美元,距高点回撤 100%。
上图是一只运动鞋踩在摇摇欲坠的代币塔上,画面说的就是「鞋价与币价互相支撑」这层关系。
先把「三年后」这个说法修正一下
很多旧标题写「三年后」,那是 2024 年前后的口径。STEPN 在 2021 年底上线,2022 年爆火,从爆火算到现在已经四年多。时间拉长有一个好处:短期噪音被过滤掉,剩下的都是结构性问题。
四年多之后,它还在运营,App 还在,代币还在交易,这本身就说明它不是「卷款跑路」那一类。但「还在」和「还能赚钱」是两回事,下面拆开看。
收益从哪来:新用户买鞋的钱
STEPN 的经济循环不复杂:新用户为了跑步赚币,先买一双 NFT 鞋;鞋的钱进入市场,早期用户卖出鞋和币获利;产出的币需要有人接盘,才能换成钱。
问题在于,从公开信息看,这个循环缺少稳定的外部收入:没有广告主为运动数据付费,也没有品牌为里程付钱,现金流主要来自新用户的购鞋款。也就是说,系统的钱是「后来的钱」,不是「外面赚来的钱」。
这不是 STEPN 独有的问题,所有 Play-to-Earn 项目都面临同一道题:当新用户增速放缓,后来者的钱不够付先来者的收益,循环就会反转。
双代币模型:GST 负责产出,GMT 负责治理
GST 是产出型代币,跑步结算给你,用途是维修、升级、铸造;GMT 是治理型代币,数量更稀缺,价格想象空间更大。双代币的设计初衷是「用通胀的代币支付收益,用稀缺的代币承载价值」。
但实际运行中,两者会一起被卖。玩家拿到 GST 要换成钱,会卖;看到 GMT 跌,也会卖。产出越快,卖压越大;卖压越大,价格越低;价格越低,同样收益需要更多代币,通胀更快。这是一个自我强化的负循环。
再加上能量机制:能量按时间恢复,上限与鞋子数量相关。它本意是控制产出节奏,实际效果是把「每天必须跑」变成了一种压力,也让「多买鞋提高上限」成了官方鼓励的消费。
代币端已经缩水 99.8%,这是数据不是观点
GMT 现价 0.00630523 美元,24 小时涨 6.00%,市值 1,957 万美元,排名 844,24 小时成交 478 万美元;历史最高 4.11 美元出现在 2022 年 4 月 27 日。从 4.11 到 0.0063,跌幅 99.8%。
GST 现价 0.00046351 美元,24 小时跌 7.60%,历史最高 8.51 美元,跌幅 100%(按两位小数显示)。
这两个数字说明什么?说明「用币计价」的收益,换算成法币后几乎归零。当年宣传的「跑一个月回本」,是建立在币价不跌的前提上的;币价跌了 99.8%,回本周期就被拉长了两个数量级。
合规风险:2022 年 5 月的那条公告
据公开报道,2022 年 5 月 STEPN 官方公告对中国大陆用户停止服务。这不是一条可以忽略的旧闻,它直接决定了境内用户的使用状态:服务不可用、资产处置困难、申诉渠道有限。
叠加境内监管口径——2021 年 9 月 24 日十部委通知明确虚拟货币相关业务活动属于非法金融活动,个人持有不违法但交易炒作不受法律保护——境内参与这类项目,除了市场风险,还有政策与资金链路上的风险。
这不是法律意见,只是把公开规则摆出来。判断一个项目能不能碰,合规状态应该排在前面的位置,而不是等出事再补课。特别是当服务已经对某一地区停止时,「别人还能用」不等于「你也能用」。
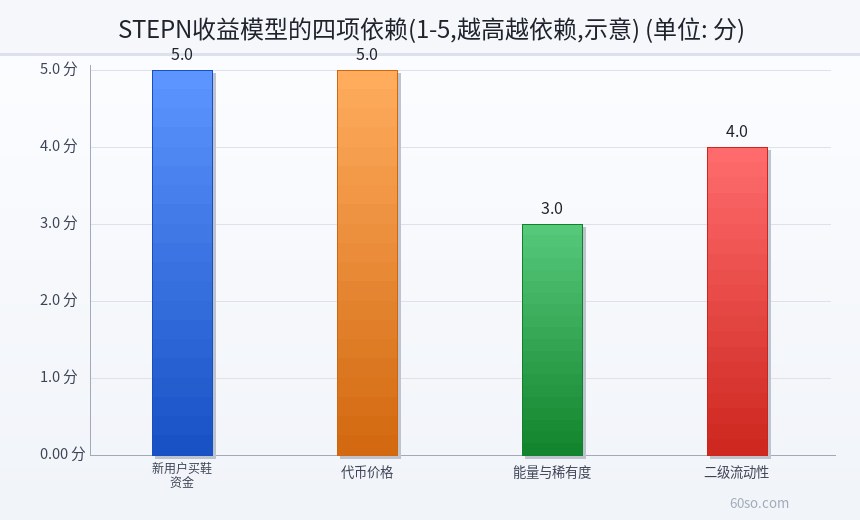
下图把收益模型的四项依赖按程度排了序:新用户买鞋的资金和代币价格是最硬的两根支柱,二级流动性次之,能量与稀有度影响产出效率。分数是示意的,但依赖关系是真实的。
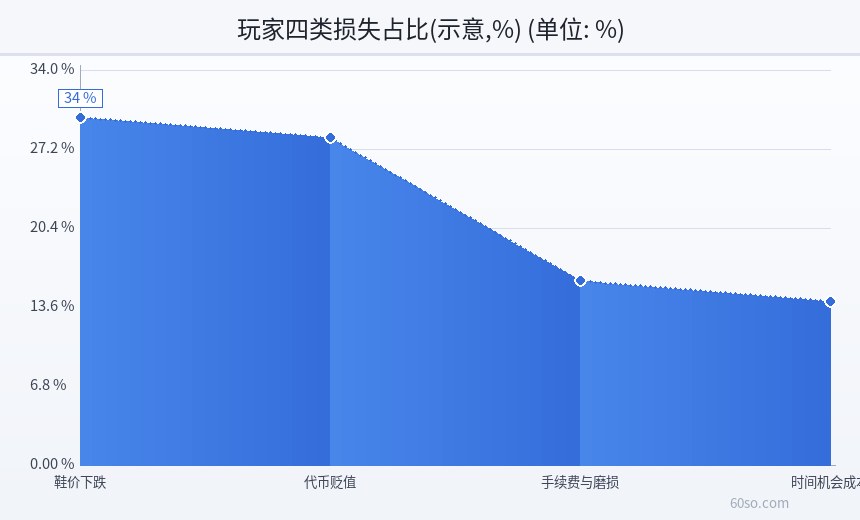
玩家实际承担的四类损失
第一,鞋价下跌。鞋是 NFT,价格以币计价,币跌了,鞋的美元价值跟着跌;市场冷下来,鞋也没人接。
第二,代币贬值。GST 和 GMT 的跌幅摆在那里,任何「日入多少」的宣传,换算成法币都要打问号。
第三,手续费与磨损。铸造、升级、维修、交易,每一步都要消耗代币;频繁操作的人,磨损可能比收益还高。
第四,时间机会成本。每天跑步占用的时间、注意力,以及为了「回本」而增加的运动量,都是真实成本,只是不显示在账面上。
这四类损失叠在一起,解释了为什么「少数人赚钱、多数人亏钱」不是运气问题,而是结构问题。
为什么这个结构注定多数人亏
因为收益来自后来者的本金,而不是外部现金流。早期参与者的利润,等于后期参与者的亏损减去平台抽成。这是一个零和甚至负和的分配,唯一的变量是「你站在队伍的哪个位置」。
站在前面的人,需要后来者足够多、足够快;一旦增速放缓,价格就失去支撑。2022 年的崩盘不是意外,更像是这种结构走到尽头的结果,这一点很关键。理解这一点,比争论「是不是骗局」更有用。
它和典型庞氏骗局的差别在哪
典型庞氏有三个特征:承诺固定收益、资金由中心化主体统一调配、收益完全来自新入金。STEPN 不完全符合:它没有承诺固定回报,收益是浮动的;代币价格由市场交易决定,不是平台每天给你打钱;鞋和币也真的可以在二级市场转让。
但两者的共同点同样明显:都依赖新资金流入维持正向循环,一旦增速停下來,先来者的收益就失去来源。差别在于「有没有中心化的兑付承诺」,而不在于「结构是否可持续」。
这就是为什么法律定性和经济判断要分开:法律上讲诈骟需要主观故意和虚构事实的证据,经济上只看现金流能不能自持。后者不需要等判决,自己就能算。
四年后它还在,说明什么
说明它完成了从「赚钱工具」到「运动 App + 资产」的转型:留下来的人更多是为了记录运动、收藏鞋子,而不是月入过万。这个转型是真实的,但它也意味着,想靠它赚钱的人,最好不要再按 2022 年的剧本预期。
上图是收益循环示意:新用户买鞋、代币奖励、卖出、卖压、价格下跌、吸引力下降,箭头最终回到起点。
风险提示
最后一张图把玩家的四类损失按占比做了示意:鞋价下跌与代币贬值占大头,手续费磨损与时间成本次之。数值是示意的,用来看结构,不是统计结果。
本文不对 STEPN 做「骗局」的法律定性,只拆解其经济结构与公开的合规状态;GMT、GST 价格与市值截至 2026 年 11 月 7 日凌晨(北京时间),随时变化。内容不构成投资建议。境内用户应特别注意,该项目已对中国大陆用户停止服务,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。