
投资清单是最容易被误读的一类材料。它出现在募资页面、生态介绍和媒体稿里,看上去是一串名字,读起来像背书。但只要多问三个问题——什么身份、什么阶段、后来怎样——同一份清单会呈现出完全不同的意思。「投过」这两个字,含金量差别可以有十倍。
三种身份:领投、参投、孵化
领投意味着定价、尽调和投后都由这一家主导,通常拿到董事会席位或代币份额的优先权,对项目的影响是实质性的。参投意味着跟着别人投,金额小、条款跟随,更多是财务或关系型配置。孵化则是另一回事:提供场地、技术顾问、做市资源,换取股权或代币。
公开清单通常不区分这三者,一律写成「投资」。据公开信息,Binance Labs 2018 年成立,是币安旗下的投资与孵化部门,公开投过 Aptos、Avalanche、PancakeSwap、Polygon、Sky Mavis、LayerZero、Celestia 等项目,不同轮次、不同角色,多数为参投。把「参投」读成「力挺」,是最常见的一层误读。
上图是一块项目墙,勾号代表「投过」,但勾号不告诉你投了多少、在什么估值投的、有没有退出。
阶段分布:越往后越像财务投资
按公开披露的节奏,2018–2019 年约 30 个项目,2020–2021 年约 60 个,2022–2023 年约 90 个,2024–2025 年约 50 个。
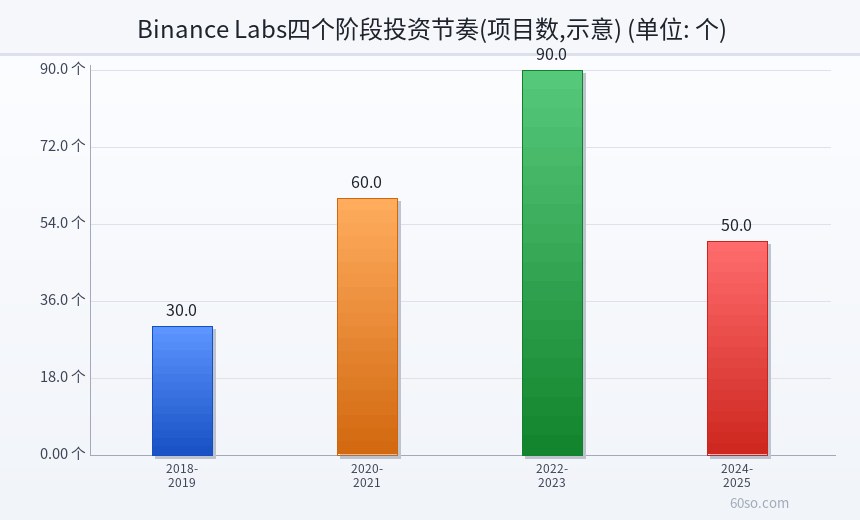
上图是四个时间段的投资项目数示意,2022–2023 年是峰值,之后明显收缩。
数量曲线本身说明了策略变化。2018–2019 年是撒网期,单笔小、试错多;2020–2021 年顺着 DeFi 和 NFT 的浪潮加速;2022–2023 年在市场下行时反而投得最多,因为估值便宜;2024–2025 年收缩,一方面是优质标的变少,另一方面是母体自身业务在调整。
阶段同样关键。种子轮和 A 轮投进去,赌的是团队和技术;成长期进去,算的是收入和退出。同一份清单里,这两种钱的逻辑完全不同,混在一起看只会得出「投了很多」这种没有信息量的结论。
还有一层常被忽视:孵化与投资的时间尺度不同。孵化通常 3 到 6 个月就能看到产品,投资要等 2 到 4 年才有退出窗口。清单把两者并列,等于把短跑和长跑的成绩写在同一个记分牌上。
时间点比项目名更重要
清单上的名字大多是 2021 年前后的明星项目。问题在于,2021 年投进去的估值,和 2026 年的价格之间,隔着两轮周期。一个项目在清单上,不代表这笔投资赚钱;反过来,项目死了,清单上也不会划掉。
所以读清单的正确姿势是把它当成年份索引:哪一年投的、当时市场在什么位置、那一年的同类项目现在还剩几个。只记名字,等于只读了封面的作者署名。
清单上看不到的三件事
估值、份额、解锁。这三项才是决定回报的东西,而它们几乎从不出现在公开清单里。同样写「投资」,以 1 亿美元估值进和以 20 亿美元估值进,回本难度差一个量级;拿 1% 和拿 15%,对项目的话语权也完全不同。
解锁更直接。代币上线后,投资份额通常按 12 到 48 个月线性释放,前期流通盘小、价格容易被拉高,解锁期一到供给增加,价格承压。清单上看到的是「投了」,链上看到的是「什么时候卖」,两者经常对不上。
名字与今天的价格
四个常被引用的名字,今天的样子是这样:APT 报 0.4305 美元,历史高点 19.92 美元,回撤 97.8%;AVAX 报 6.94 美元,高点 144.96 美元,回撤 95.2%;CAKE 报 1.56 美元,高点 43.96 美元,回撤 96.4%;POL 报 0.0804 美元,高点 1.29 美元,回撤 93.8%。
下图把这四条曲线的回撤幅度放在一起,跌幅都在九成以上,差别只在时间先后。
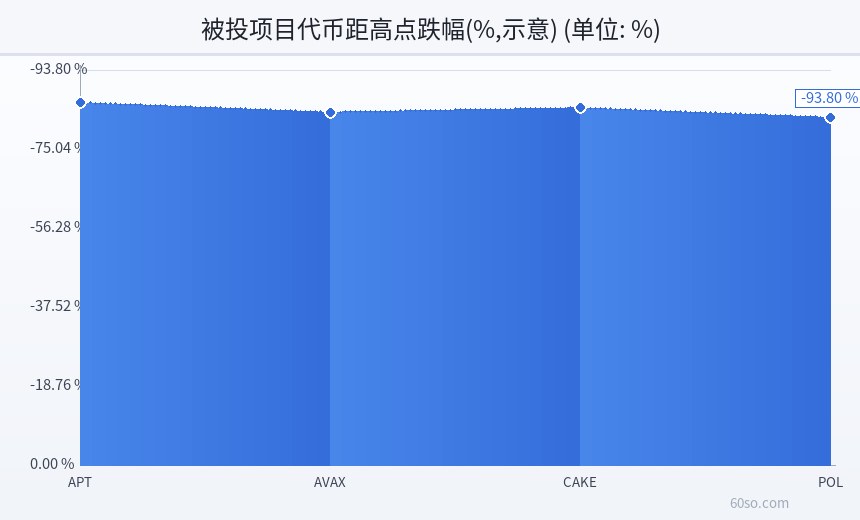
上图是被投项目代币距历史高点的跌幅,APT 与 CAKE 都超过 96%,AVAX 与 ARB 略好一点。
这组数字不是在否定投资能力——一级市场的回报靠少数项目覆盖多数亏损,清单里出现大量归零是常态。它否定的是另一种读法:把「被投过」当成「现在值得买」。这两件事之间隔着估值、解锁、流动性和时间,缺一项结论就不成立。
更名这件事怎么读
据公开报道,2025 年初该团队更名 YZi Labs,转为独立家族办公室体系运作。这个变化的信息量比清单本身大:投资主体的法律形式、资金来源、决策链条都变了,过去那种「跟着生态基金走」的路径依赖也随之减弱。
对普通读者来说,更名意味着两件事:旧清单里的项目不再自动获得新主体的资源支持;新主体投什么、投多少,公开披露会更少。家族办公室不对外募资,也就没有向 LP 交代的义务。
母体的风险会传导下来
投资机构的品牌和母体绑在一起。母体遇到监管压力、诉讼或业务收缩,投资部门的出手节奏会同步变化。2024–2025 年的项目数从 90 降到 50,可能不只是「好标的变少」,也可能是资金和精力在往回收。
对创业者来说,这意味着拿这类机构的钱不只是拿钱,还签了一份与母体共担风险的合约。母体出问题,投后支持、做市安排、上币通道都会跟着缩水——这些都不会写在投资协议的第一页。
三个读法
第一,看身份不看名字,领投和参投要分开;第二,看年份不看数量,2021 年的项目要用 2021 年的估值去理解;第三,看结局不看名单,代币价格、解锁进度和链上活跃度才是结果。
再加一条:看它没投什么。清单是自选的,缺席的项目往往比在场的更能说明偏好——尤其是在同一赛道里只投了一家、跳过另外三家的场合。
最后提醒一句,「投资清单」在中文语境里经常被当成「合作名单」使用。这两者在英文里是两个词,在中文标题里长得很像,读的时候要盯紧原文动词。名字出现在清单里,只说明当时有人签了字,不说明今天还有人管。这一点,在任何机构的官网上都不会写出来。
风险提示
- 2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。
- 本文所述投资关系来自公开报道,轮次与角色未逐一核实,不构成对任何机构的背书。
- 文中价格为 2026 年 11 月 19 日凌晨(北京时间)快照,跌幅为距历史高点的回撤。
- 一级市场投资与二级市场买入是两套逻辑,本文不构成投资建议。
清单能告诉你它看过什么,不能告诉你它赚了什么。