
做多做空听起来像两个方向的选择,实际是同一套机制的两个用法:你向市场借了一笔比自己本金大的仓位,用保证金担保,按标的涨跌结算。赚和亏都被杠杆放大,亏到一定程度被强制平仓。搞懂这三件事——保证金、强平价、资金费率——比预测方向重要得多,也实用得多。
先分清现货、杠杆和合约
现货是全额买入,跌 10% 就亏 10%,没有强平。杠杆交易是抵押借币,比如押 1 个 BTC 借稳定币再买币,亏到抵押率不足会被清算。合约(永续)不涉及借币,是一份以差价结算的协议,多空双方对赌价格,交易所做撮合和清算。
三种玩法的风险梯度很清楚:现货最钝,杠杆居中,合约最利。多数人第一次爆仓都发生在合约上,因为它可以在几分钟内把本金归零。
永续合约:没有到期日,靠资金费率锚定
传统的期货有交割日,到期时价格必须收敛到现货。永续合约没有到期日,理论上可以无限持有,于是需要一个机制把合约价格拉回现货——这就是资金费率。
规则很简单:每隔一段时间(常见 8 小时)结算一次,多空双方之间互相支付。资金费率为正,多头付给空头;为负,空头付给多头。费率由「合约价格相对现货的溢价」决定,溢价越高,多头付得越多,从而抑制继续做多。
所以资金费率不是交易所收的手续费,它是多空之间的转移支付。交易所可能从中抽成,但费率的本质是市场情绪的定价。
还有一个常被忽略的点:资金费率按名义价值计算,不是按保证金。10 倍杠杆下,0.1% 的费率对应保证金的 1%,杠杆越高,费率对本金的侵蚀越快。
上图是多空两条仓位线和各自的强平价,价格越靠近哪条线,哪一边的压力越大。
保证金、维持保证金率与强平价
开仓要先交保证金。10 倍杠杆意味着保证金占名义价值的 10%;20 倍是 5%。这个比例叫初始保证金率。
维持保证金率是交易所要求的最低权益比例,通常远低于初始值,比如 0.5%。当账户权益跌到维持保证金水平,仓位会被强制平掉——不是「亏完才平」,是「亏到不够担保就平」。
强平价可以粗算:做多时,价格跌到「开仓价 ×(1 − 初始保证金率 + 维持保证金率)」附近就会触发。以 BTC 62,539 美元、10 倍杠杆、维持保证金率 0.5% 为例,做多的强平价约在 56,600 美元,也就是下跌 9.5% 左右;做空则在 68,500 美元附近,上涨 9.5%。
这个 9.5% 是关键数字:10 倍杠杆下,标的反向走 9.5% 你就出局,不需要 10%。
10 倍杠杆的盈亏放大
标的价格 +5%,保证金收益 +50%;价格 −5%,保证金 −50%;价格 −10%,保证金 −100%。
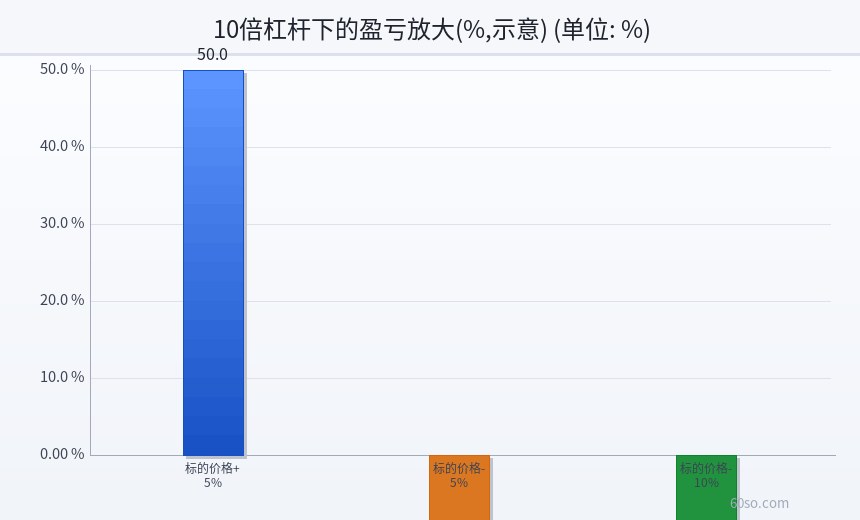
上图是 10 倍杠杆下的盈亏放大,标的跌 10% 对应本金归零,这就是「爆仓」。
注意这是线性放大,不含手续费和资金费率。加上这两项,实际强平点会比理论值更近一点,因为手续费直接从保证金里扣。
全仓、逐仓与强平之后
逐仓模式下,每个仓位的保证金独立,亏完这一仓的保证金就结束,不影响账户其他资金。全仓模式把整个账户权益当保证金,单个仓位不容易爆,但一处亏损会拖垮全部。
选择逻辑很简单:如果你同时持有多空对冲,全仓更有效率;如果你在做方向性押注,逐仓能把最大损失锁死。多数爆仓事故发生在全仓——不是仓位错了,是整账户被一个仓位拖下水。
强平不是简单地「按市价卖掉」。交易所先尝试在订单簿里成交,成交不了就把仓位接管,以破产价平掉,剩余部分进入保险基金。如果行情跳空太厉害、保险基金也吃不下,就会触发自动减仓(ADL),把盈利方的仓位反向平掉,按盈利率高低排序。
所以爆仓不是终点:极端行情下,赚钱的那一方也可能被强制减仓,因为系统需要平衡。这也是为什么有人明明方向对了,账户却少了一部分仓。
资金费率:持仓越久,成本越确定
按 0.01% 每 8 小时计算,一天 3 次,约 0.03%;一个月约 0.9%;一年约 10.95%。这是单边支付,做多且费率为正时,持有一年光资金费率就吃掉本金的 10.95%,还不算价格波动。
牛市里资金费率常常长期为正,且远高于 0.01%,因为做多的人多。这时候做空反而能收资金费,但代价是承担上涨风险——收益和风险永远在两端对称。
下图把永续合约的四层成本按占比排开,资金费率最高,占三成五。
四层成本叠起来
资金费率 35%、交易手续费 25%、滑点 25%、强平罚金 15%。
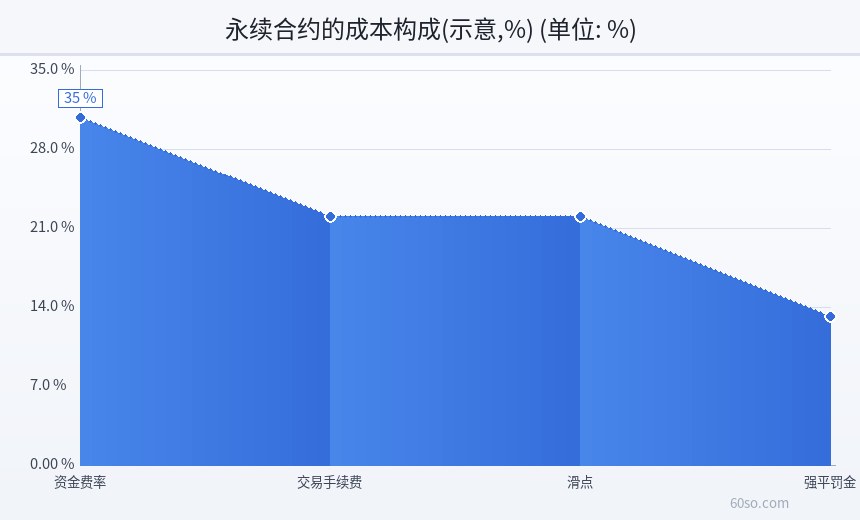
上图是永续合约的成本构成,很多人只算手续费,忽略了占比最大的资金费率和滑点。
交易手续费分 maker 和 taker,挂单成交和吃单成交费率不同,高频进出时这项会迅速累积。滑点在大仓位、低流动性时最明显,平时看不见,行情剧烈时能吃掉几个百分点。强平罚金只在爆仓时发生,但一旦发生就是额外的一笔。
一个算例
假设在 62,539 美元开 0.1 BTC 的多单,名义价值 6,253.9 美元,10 倍杠杆,保证金 625.39 美元。价格跌到 56,600 美元,浮亏约 594 美元,接近保证金总额,仓位被强平,剩下的是不到 31 美元的残值,再扣强平罚金,基本归零。
同样的仓位,如果不加杠杆直接买 0.1 BTC,跌 9.5% 只亏约 594 美元——但因为本金是 6,253.9 美元,亏损比例只有 9.5%。杠杆没有改变亏损的绝对金额,改变的是它占你本金的比例。
再看做空:同样 0.1 BTC、10 倍杠杆,价格从 62,539 涨到 68,500,浮亏同样是约 594 美元,仓位被平。方向反过来,数学完全对称——这就是为什么「做空风险无限」这句话在合约里只对了一半:理论上亏损无上限,实际上强平把你限制在保证金以内,前提是你用的是逐仓。
风险提示
- 2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。
- 合约交易可能导致本金全部损失,强平价格随保证金率、手续费与资金费率变化,文中数值为简化测算。
- 本文只讲通用机制,不涉及任何平台的具体点位、费率或操作建议。
- 文中价格为 2026 年 11 月 19 日凌晨(北京时间)快照,本文不构成投资建议。
杠杆不改变你判断对错的概率,只改变你犯错时的存活时间。把强平价写在开仓之前,比把方向想对更难,也更有用。