
余币宝稳不稳?一句话概括:它比把币放在交易所账户里”躺着”多拿一点利息,但它不是银行存款,更不是保本理财。收益是真的,钱确实会按天到账;可”稳”这个字得打引号——你会遇到平台风险、币价波动,理论上也存在亏损的可能。你想拿它当活期存款用,勉强凑合;你要是当保本产品买,那就是理解错了。下面就把收益的来源、风险的大小、什么情况下会亏,一条一条说清楚。
一、余币宝到底是什么?
余币宝是欧易(OKX)上的一种活期理财工具。你把闲置的币存进去,平台按天给你算利息,想用的时候随时取出来。它的定位很像银行 App 里的”活期宝”或者货币基金,只不过底层换成了一篮子加密资产。所以第一步要认清:它是理财产品,不是存款,平台不会给你 50 万那种存款保险兜底。
它的好处是灵活、门槛低、操作简单;它的代价是安全性完全建立在平台之上,且加密资产本身波动大。这两面得同时看到,不能只盯着收益数字。
二、收益是真的吗?钱到底从哪来?
收益是真的,App 里能查到每天进账。钱主要来自两块:
- 借贷利息:平台把用户存进来的币借给做多、合约保证金或者杠杆需求的用户,收取利息,再分一部分给存款人。
- 平台补贴:为了拉存款,平台有时会额外补贴一部分年化,让数字看起来更有吸引力。
特点就是年化会浮动。你今天看到 4%,下周可能变成 2%,因为它跟着市场资金需求走,资金紧的时候利率高,资金松的时候就低。所以宣传页上那个”最高年化”,通常是行情好的时候的峰值,不代表长期水平。看到高得离谱的年化,先想想背后是不是有补贴在撑,补贴一停,数字就掉下来了。
三、它到底稳不稳?三类风险要分清
说”稳”,得分层看:
- 平台风险:币是放在平台上的,平台如果出现安全问题、被黑、监管限制或者资金链出问题,你可能取不出来。这是最大的一层风险。
- 币价风险:如果你存的是 BTC、ETH 这类波动币,利息再高,币价一天跌 5% 也能吃掉你几十天的收益。
- 流动性风险:平时随时可取,但极端行情或者平台风控时,赎回可能被限制或者延迟。
简单说,稳定币(USDT/USDC)存进去,主要是平台风险;波动币存进去,还要叠加币价风险。有人以为”存进余币宝就等于锁定安全”,这是最大的误解——币还是那些币,风险只是被利息稍稍稀释了一点,并没有消失。
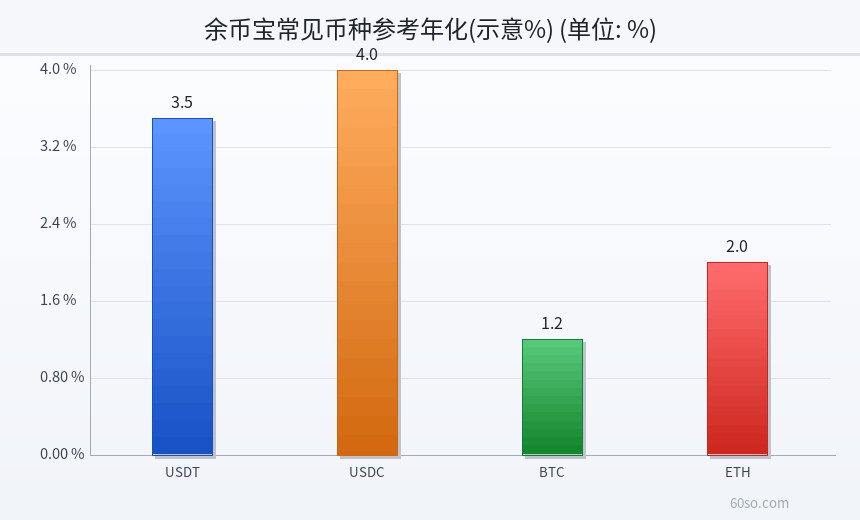
上面这张图是常见币种的参考年化,你会发现 USDT、USDC 这类稳定币的年化普遍比 BTC、ETH 高,就是因为稳定币借贷需求更旺。
四、会不会亏?什么情况下会亏
会。主要三种情况:
- 平台出问题:平台跑路、被黑、被冻结,本金可能受损,而且加密领域维权极难。
- 存波动币又碰上大跌:比如你存 ETH 拿 2% 年化,结果 ETH 一周跌 10%,净收益是负的。
- 利率骤降:不是亏本金,而是收益缩水到几乎可以忽略,白放一场。
所以余币宝不是”稳赚”产品,它只是”在不出事的前提下有一点利息”。把”不会亏”和”慢慢赚”划等号,迟早要吃亏。真正决定你赚不赚的,往往不是那点利息,而是你存的那个币本身涨没涨。
风险与收益本来就是一体两面,年化数字越高,背后往往对应越大的资金需求或者越大的风险。
五、和银行存款、货币基金比一比
- 银行存款:有存款保险,安全性最高,但利率低得可怜。
- 货币基金:低风险、流动性好,收益也偏低。
- 余币宝:收益通常高于前两者,但安全性完全取决于平台,且加密资产本身波动大。
一句话,余币宝是用”牺牲一点确定性”去换”高一点的收益”。你接受得了这个交换,它才适合你。如果你连本金安全都睡不好觉,那再高的年化也不适合你,因为它换不来安心。
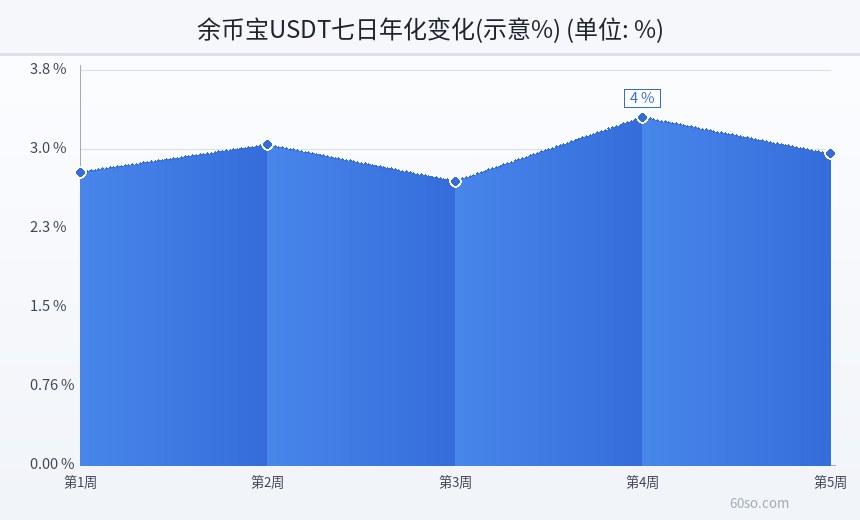
从七日年化的变动也能看出来,这个利率是一周一个样,别把某一天的数字当成长期承诺。
六、想用余币宝,心态应该怎么摆?
几点建议:
- 只放短期用不到、也不着急变现的闲钱,别把生活费押进去。
- 优先用稳定币,减少币价波动干扰,收益更”干净”。
- 分散平台,不要全压一家,鸡蛋别放一个篮子。
- 看到虚高的年化先想想背后的风险,别被数字冲昏头。
- 定期检查,行情不对及时赎回,别放着不管。
说白了,余币宝适合”让闲币别闲着”,不适合”靠它发财”。把它当零钱罐,而不是保险箱,这个心态就对了。它能不能让你满意,关键不在产品本身,而在你是不是用对了场景、控住了仓位。
七、几个容易被忽略的细节
- 年化的”基数”要看清:有的平台标的是七日年化,有的是近 30 天年化,口径不同,别直接横向比。
- 到账不等于到钱包:赎回到的是平台账户,想提到链上还有一步,别以为点了赎回钱就进了自己的冷钱包。
- 补贴会停:靠补贴撑起来的高年化不可持续,补贴一撤,收益立刻回落。
- 波动币要算总账:存 BTC、ETH 时,利息那点收益很可能被币价波动盖过,得算涨跌后的总账。
- 平台集中度:别把全部稳定币压在一家平台,分散能降低单点风险。
把这些细节捋一遍,你对”稳不稳”这个问题的判断就会清楚很多:它不是非黑即白,而是取决于你存什么、存多少、放在哪、放多久。想明白了再动手,比盲目跟风安全得多。
八、常见疑问快问快答
- 余币宝会不会亏本金?正常情况不会因为产品本身亏,但平台出事、或者你存的是波动币下跌,就可能亏。
- 收益是每天到账吗?一般按天累计、自动结算,不用你手动领取。
- 年化越高越好吗?不一定,高年化往往对应高补贴或高波动币,一定要看清它从哪来。
- 能随时取吗?活期产品通常可以,但极端行情下到账可能延迟,急用钱要提前。
- 适合长期放吗?适合短期闲钱,长期大额更要注意平台分散和币价风险。
- 和银行理财是一回事吗?完全不是,它是加密理财,没有存款保险,不能拿银行那套来理解。
- 稳定币就绝对安全吗?不绝对,稳定币本身也有脱锚风险,历史上真实发生过。
再补几句。很多人亏钱,并不是因为产品多差,而是因为把它当成了”稳赚不赔”。你把预期调对,把它当成一个有微薄利息的零钱罐,它就能发挥作用;你把预期拉满,指望靠它翻身,失望是迟早的事。投资里最贵的往往不是手续费,而是没想清楚的预期。所以先问自己:这笔钱多久不用?能接受亏多少?想清楚了再点申购,才是理性做法。