
问 GMT 发行量,网上的答案经常是三个互相打架的数字:60 亿、50.74 亿、31.11 亿。它们都对,只是说的不是同一件事——60 亿是上限,50.74 亿是已发行总量,31.11 亿是当前流通量。
这三个数字之间的差额,就是这个代币未来几年的潜在卖压。把差额算清楚,比看任何一篇“GMT 还有没有戏”的分析都实在。
上图是一张供应结构示意:中间是已经流通的硬币,栅栏后面是锁定的部分,最外层是上限之内还没发行的余量。
一、三个数字,三种口径
上限 60 亿枚,是代码里写死的天花板,任何情况下都不会超过。
总量 50.74 亿枚,是已经铸造出来、存在于链上的数量。它小于上限,说明还有约 9.26 亿枚没有铸造。
流通 31.11 亿枚,是实际在市场上可以买卖的部分。剩下的约 19.63 亿枚已经存在,但被锁定、预留或尚未进入流通。
看一个代币的供应,必须三个数字一起看。只看流通量会低估稀释,只看上限会高估眼前的卖压。多数“发行量到底多少”的争论,本质是三方在用三种口径各说各话。
二、51.85% 的流通率,处在什么位置
31.11 除以 60,得到 51.85%——这是按上限计算的流通率。如果按已发行总量算,31.11 除以 50.74 是 61.3%。两个数字都成立,报哪个取决于你想强调稀释还是强调现状,看到别人引用时先问口径。
对一个 2022 年上线的项目来说,四年后流通过半,节奏算中规中矩。真正需要警惕的是“流通率极低 + 市值很高”的组合,那意味着价格是被少量筹码撑起来的,后面每一次解锁都是对价格的重新定价。
拿同赛道的 Axie 做个对照:AXS 总量 2.70 亿枚,流通 1.756 亿枚,流通率约 65%。两者处在相近区间,说明这类项目在发行四年后,通常还留着三分之一左右的筹码没有放出来。
GMT 不属于最极端的那一类,但也没到“解锁基本结束”的阶段。剩下近 20 亿枚的释放,仍然是价格结构里绕不开的变量。
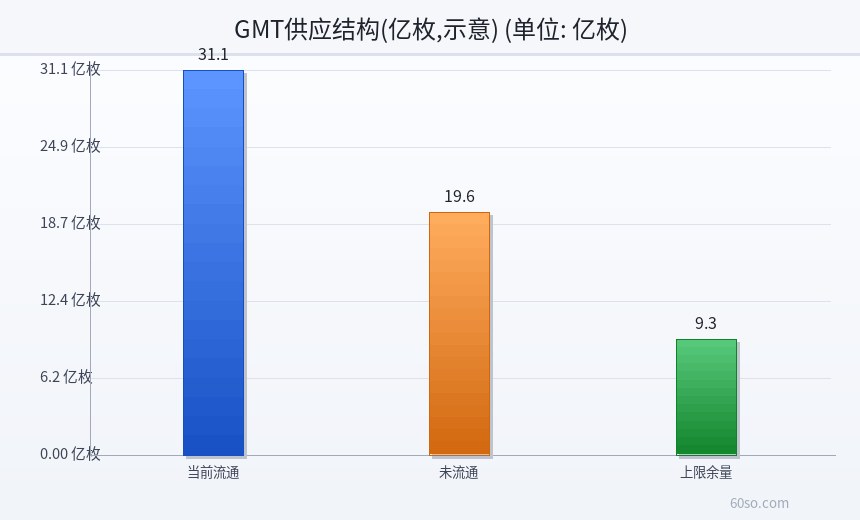
上图是供应结构示意:流通 31.1 亿枚,未流通 19.6 亿枚,上限余量 9.3 亿枚。三段加起来正好 60 亿。
三、未流通的 19.63 亿枚在哪
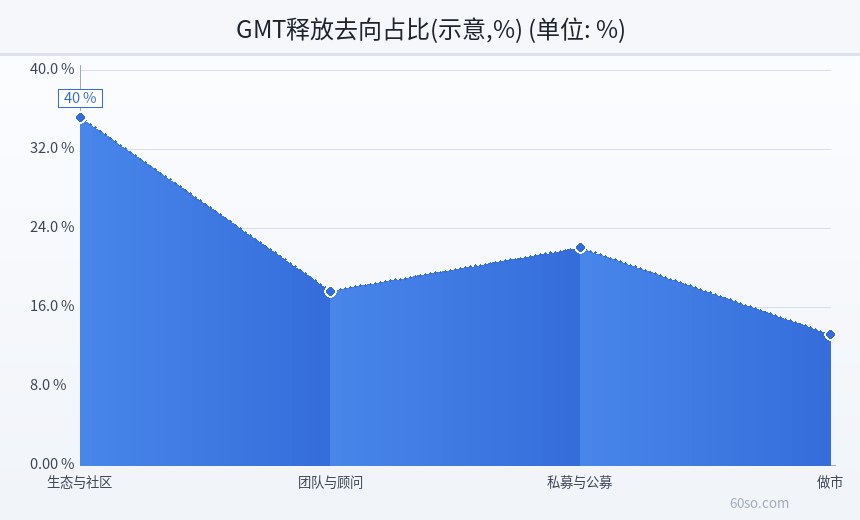
按公开的代币分配框架,这部分大致分四类去向:生态与社区激励约占四成,私募与公募约两成五,团队与顾问约两成,做市与流动性约一成五。
四类的性质完全不同。生态激励是“要花出去的”,通常会进入流通;团队与顾问有 Cliff 和线性释放,到期就是稳定供给;私募成本极低,解锁后卖出的意愿最强;做市部分在池子里,构成日常流动性,也构成随时可以撤走的深度。
同样叫“未流通”,对价格的压迫感差好几倍。看解锁表要看的不是总量,是哪一类在什么时间点到期。
一个具体的判断方法:把每一类的解锁时间标在日历上,再看那几天的历史成交量。如果解锁量占到当月日均成交额的 10% 以上,价格大概率会有反应;低于 3%,通常能被日常波动吸收。
四、FDV 与市值的差距
按现价算,流通市值约 1,718 万美元。把上限 60 亿枚全部乘上现价,得到完全稀释估值约 3,300 万美元;按总量 50.74 亿枚算,约 2,795 万美元。
三个数字的比值大约是 1 : 1.63 : 1.93。如果价格不变而所有代币都进入流通,估值要凭空多出近一倍——反过来说,要维持现在的价格,需要新增近一倍的资金来接这些筹码。这个算术不预测涨跌,它只说明现在的价格需要多少后来者。
这就是“低流通、高 FDV”结构的问题所在:它不是马上崩,而是在每次解锁时慢慢往下压。
顺带说清一个概念:完全稀释估值不是“未来市值”,它是把今天的价格套到全部代币上做的假设计算。它的用途是比较不同项目的筹码结构,不是预测价格能到哪。
五、释放节奏怎么影响价格
一个粗略的换算:上限的 1% 是 6,000 万枚,按 0.00551262 美元的现价,约合 33 万美元。单看数字不大,但如果月度释放叠加在原本就稀薄的成交深度上,冲击会被放大。
判断释放的影响,有三个观察点(交易所净流入看的是“解锁的币有没有被搬去准备卖”):解锁公告前后的价格反应、交易所净流入、以及解锁后两周的成交额变化。如果解锁当月成交额没有同步放大,说明抛压被吃掉了;如果放大了而价格没涨,说明有人在出货。
六、和“发行量”有关的三个常见误读
误读一:“总量 50.74 亿就是全部”。上限是 60 亿,还有 9.26 亿没铸,未来仍会增加。
误读二:“流通市值小,所以便宜”。市值小是因为流通少,FDV 才是把所有筹码都算进去的估值。同一个项目,这两个数字能差出近一倍,选错参照系就会得出相反的结论。
误读三:“解锁就是砸盘”。解锁只是把“潜在卖压”变成“可卖”,卖不卖取决于持有人判断。真正决定价格的是解锁期的市场环境,而不是解锁这件事本身。把解锁日历当成“利空清单”,容易在消息落地前就把自己吓出场。
七、怎么用这三个数字做判断
把 60 亿、50.74 亿、31.11 亿写在纸上,再写下每次解锁的时间和数量,你会得到一张比 K 线更清晰的地图:什么时候供给会增加、增加多少、当时的成交深度够不够消化。
这张地图不能告诉你价格会涨还是会跌,但它能告诉你——在什么时间点,价格需要额外的资金才能维持。
对普通持有人来说,最实用的一条是:把“解锁月”当成风险窗口,而不是机会窗口。窗口前后的波动往往与基本面无关,只与筹码的进出有关。
上图把供应分成三段:已流通、锁定待释放、上限内未铸造。真正需要盯的是中间那一段的时间表。
风险提示
- 代币释放会增加流通量,在需求不足时形成持续卖压,历史价格(较高点跌 99.87%)已说明这一点。
- 分配比例与解锁节奏以项目官方文档为准,本文引用的结构为示意,具体时间表可能调整。
- FDV 与流通市值的差距越大,稀释风险越集中,切勿只看流通市值判断估值高低。
- 政策口径:2021 年 9 月 24 日十部委通知明确,虚拟货币相关业务活动属于非法金融活动,参与交易炒作不受法律保护。
- 本文只做供应结构的拆解,不构成投资建议。
下图是释放去向的占比示意:生态与社区四成,私募与公募两成五,团队与顾问两成,做市一成五。占比只说明盘子怎么分,“什么时候分完”才决定价格。