
区块链支付说白了,就是不走银行那套中间的清算系统,而是直接借区块链网络把钱从一方转到另一方。最典型的一幕是:你把一笔 USDT 转给对方,几秒到几分钟就到账,7×24 小时全年无休,中间没有银行、没有跨境电汇费。它不是什么玄乎的新物种,本质就是“用链上转账代替传统汇款”。下面把定义、优势、常见平台和风险一次说清。
一、区块链支付到底是怎么转的
简单理解,它的运作逻辑就这么几步:
- 点对点:钱直接从 A 的钱包进到 B 的钱包,不需要经过一层层中间行。
- 用稳定币当“数字现金”:因为普通加密货币价格波动大,真正用来支付的多数是 USDT、USDC 这类锚定美元的稳定币。
- 链上确认:交易被打包进区块,确认之后基本不可篡改,谁转给了谁一目了然。
- 付手续费:需要支付矿工费或 Gas 费,通常比传统电汇便宜不少,但也不是免费。
需要特别区分一个概念:很多人把“用加密货币付款”和“区块链支付”混为一谈。前者只是买咖啡时用币结账,重点在消费;后者更宽泛,指的是整个用链上转账完成资金流转的过程,既包括个人转账,也包括商家收款、跨境结算。理解这一层,后面看平台分类就不会乱。
上图是区块链跨境转账的概念示意,资金在链上点对点流动,中间不再经过一堆银行节点。
二、它和传统支付差在哪
说白了,差别集中在“中间环节”上:
- 到账速度:传统跨境汇款可能一两天,链上通常是秒到几十分钟。
- 成本:传统电汇要收电汇费、中间行费、汇兑损失;链上主要就是一笔网络手续费。
- 时间:银行有营业时间和节假日,链上 7×24 小时都在跑。
- 透明度:链上交易公开可查,但这也意味着地址是可见的,隐私要靠别的手段保护。
当然,传统支付也有链上比不了的地方——法币体系受法律保护、可冻结可追回,链上转错了基本就没了。这也是它最大的取舍。
再补一句:链上交易是“先广播后确认”的模式,一旦进了区块就是不可逆的。这跟信用卡“可以先冻结、有争议再追回”的体验完全相反,所以它更适合双方已经有信任基础、或者金额不大的高频场景。
三、常见的区块链支付平台和方式
说“平台有哪些”,其实可以分成几类:
- 交易所出金通道:从欧易 OKX、币安等交易所把币提到钱包或对方地址,这是最普遍的用法。
- 去中心化钱包直转:MetaMask、TokenPocket、TronLink 这类钱包,直接在链上点对点转账。
- 加密支付服务商:像 Alchemy Pay、BitPay 这一类,帮商户收加密货币、再把钱换成法币出金,属于“加密和法币之间的桥”。
- 商户收款工具:一些做跨境电商、出海业务的团队,会用加密收款通道来降低手续费。
- 跨境结算场景:部分做外贸的团队,用稳定币给海外供应商付款,绕开传统银行通道。
需要强调的是,这里只是按类型客观介绍,不构成对任何平台或服务的推荐。
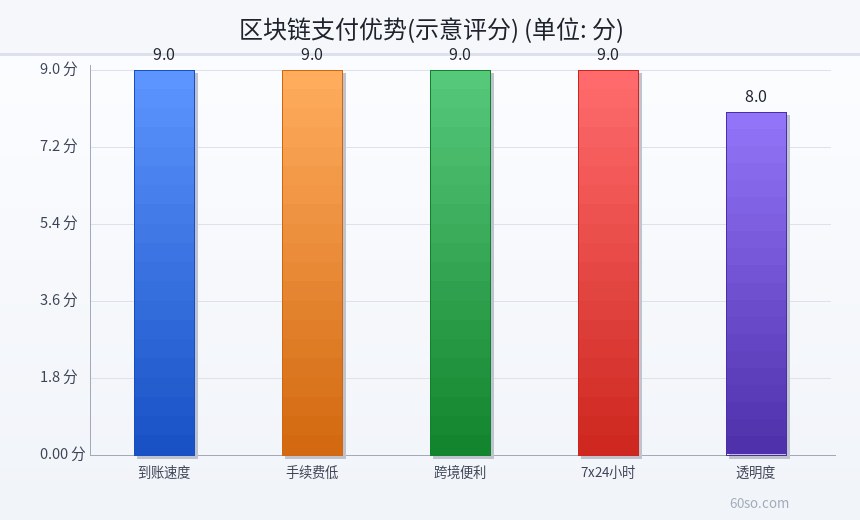
这张图是区块链支付几项优势的示意评分:到账速度、手续费低、跨境便利、7×24 小时都拿到接近满分,透明度略低一点。
四、为什么它在跨境场景里受欢迎
跨境支付是它最实用的落地场景。传统电汇要过好几道手,每一道都可能收费、都可能延迟;链上转账把中间环节砍掉了,对小额高频、或者到传统金融服务不发达地区来说,便利性提升明显。
另外稳定币的存在是关键——它把“区块链转账”和“价格稳定”这两件事结合了起来,让商家和用户敢用来计价和结算。这也是它区别于早年“用比特币买咖啡”那种波动巨大的支付的核心原因。
再往细了说,跨境收付款里最烦的两件事,一是到账慢,二是中间费用不透明。链上转账把这两点都做了改善:到账快,而且费用基本可以在链上查到,补上了传统通道“钱扣在哪一环说不清”的短板。
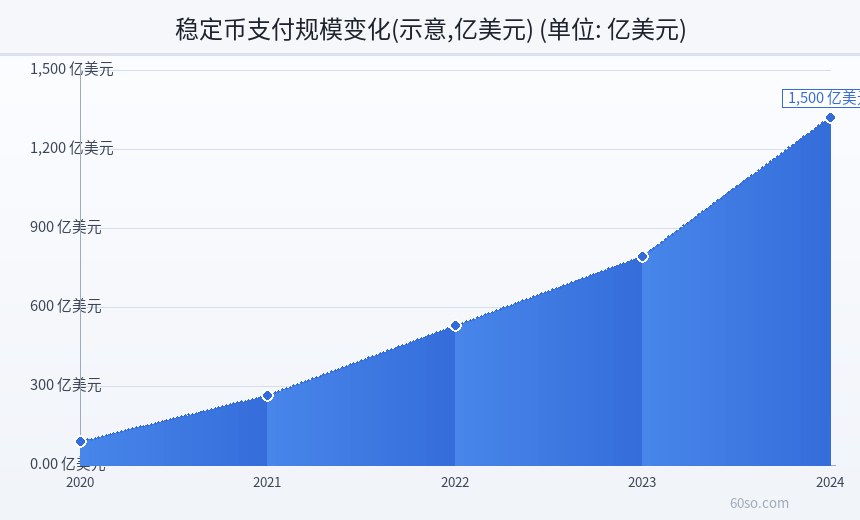
这张图是稳定币支付规模变化的示意曲线。整体是一条明显向上的趋势线,说明这块需求这些年确实在持续放大(数据为示意,非精确统计)。
五、合规与风险,一定要知道
这一段是重点,别跳过:
- 国内监管:中国境内明确禁止加密货币相关交易与业务活动,个人参与存在法律和资金风险,务必了解当地规定。
- 牌照问题:境外支付服务商有的持牌、有的没有,合规程度差异很大,选之前要自己核实。
- 汇率波动:用非稳定币做支付,价格可能在到账途中就变了。
- 反洗钱风控:大额或异常转账容易触发平台风控,可能被冻结审查。
- 不可逆性:链上转账一旦确认无法撤回,转错地址或被诈骗,钱基本追不回。
- 私钥安全:钱包私钥、助记词一旦泄露,资产随时可能被转走,谁都帮不了你。
- 项目风险:加密支付这条赛道起落很快,部分服务商经营不稳定,别把大额资金长期放在某个平台上。
一句话,链上支付快是真快,但“快”的另一面就是“回不了头”,操作前务必反复核对地址和链类型。
上图是手机端稳定币点对点支付的示意图,扫个码、输个金额就能转,体验上已经越来越接近日常转账 App。
六、普通人该怎么看待它
如果你只是偶尔用,把它当成“一条更快的跨境汇款通道”就够了,别把它当成理财或稳赚工具。真要频繁用,务必养成三个习惯:一是每次转账先小额测试;二是转出前把地址和链各核对两遍;三是把大额资产和日常小额钱包分开管理。做到这几点,能帮你避开绝大多数低级但致命的错误。
另外,遇到任何号称“帮你追回被冻结资金”的人,基本可以直接判定为骗局——链上交易的不可逆性决定了这类承诺不成立。
七、小结
回到开头那句:区块链支付,本质就是用区块链或稳定币代替传统银行,完成点对点、低成本的转账和结算。它的强项是快、便宜、跨境方便、全天候;它的软肋是合规边界、不可逆风险和价格波动。把它当成“一条新的转账通道”来理解,而不是当成稳赚的工具,你就看懂了它的大半。
最后提醒一句:这块受监管政策影响很大,尤其在中国境内限制明确,动手之前先搞清楚规则,再谈使用。
八、它更适合哪些场景
- 跨境电商与外贸收付款:小额、高频、多笔,最看重速度和费率。
- 自由职业者收海外报酬:到账快,不用等银行走一堆流程。
- 传统银行服务覆盖不足地区的转账:只要有网络就能收付。
- 平台间资金调拨:交易所与钱包之间的划转。
反过来,下面这些场景它未必合适:需要法律保护、可追回的大额交易;对隐私要求极高的场景(公链默认公开);以及当地明令禁止的环境。
九、三个常见疑问
第一个,链上支付是不是完全匿名?其实不是。链上地址和交易记录是公开可查的,只是地址和真实身份没有直接绑定,所以更准确的词是“化名”而不是“匿名”,专业分析工具依然能顺着资金流做追踪。
第二个,手续费固定吗?不固定,它随网络拥堵实时变化,忙的时候贵、闲的时候便宜,同一笔转账在不同时段费用可能差出好几倍。
第三个,稳定币一定不会贬值吗?也不是。稳定币的“稳”依赖发行方的储备和信用,历史上也出现过脱锚事件,别把它当成银行存款来理解。把这三个问题想明白,你对区块链支付的认识就基本完整了。