
稳定币的货币性质,一句话概括:它是”用加密技术给法定货币或某种资产打的欠条”,核心作用是在实际使用中履行货币的三大职能——支付、储值、计价流通。也就是说,它虽然不是各国央行发行的法定货币,但在不少场景里确实在当”钱”用:可以买东西、可以存着保值、可以在交易所和链上世界当计价单位。稳定币之所以叫”稳定”,是因为它把价格锚定在美元这类相对稳定的资产上,用抵押或算法来维持约 1 币等于 1 美元,从而避免了比特币那种大起大落,让它能在加密世界里稳定地充当”货币”。
一、先弄懂稳定币是什么
稳定币(Stablecoin),是一种价格尽量保持稳定的加密货币,绝大多数锚定美元,1 个稳定币的目标就是约 1 美元。它诞生得很直接——加密世界里波动太大,比特币今天涨 10%、明天跌 15%,你很难拿它当日常的钱用,所以才需要一种”既有加密货币的便利、又不乱跳价”的东西。
USDT、USDC 是目前最主流的两种,它们背后有发行方,声称持有对应的美元或短期美债作为储备,用户手里的币可以按 1:1 去兑换。说白了,稳定币就是”加密世界里的数字美元”。
二、它的”货币性质”到底体现在哪
要看一个东西算不算货币,经济学上一般看它能不能履行货币职能,稳定币恰好都能沾上边:
- 支付手段:很多跨境汇款、交易所买卖、链上支付都用稳定币计价和结算,这就是它在当”钱”花。
- 储值手段:在高通胀国家,人们会用美元稳定币存钱,避免本币贬值。
- 计价单位:DeFi 里的借贷、理财、交易,几乎都以稳定币为计价基准。
- 流通手段:稳定币能在全球范围快速转移,几分钟到账,成本相对低。
所以从”职能”角度看,稳定币确实带有很强的货币属性,甚至被人称为”影子美元”。
三、它和法定货币有什么区别
区别主要有三点:
- 发行主体不同。法币由央行发行,有国家信用和强制力背书;稳定币由私人机构发行,靠的是储备和信任。
- 法律地位不同。法币是法定货币,商家通常不能拒收;稳定币在很多地方不是法定支付工具,接受与否看对方是否愿意。
- 锚定与风险不同。法币本身是价值尺度;稳定币是在”锚定”别的资产,一旦储备不实或出现挤兑,就可能脱锚。
简单说,法币是”本身值钱”,稳定币是”承诺值钱”,承诺靠不靠得住,决定了它稳不稳。
四、稳定币分哪几类
按维持价格的方式,主流分三类:
- 法币抵押型:发行方拿美元、美债等真实资产做储备,1:1 发行。USDT、USDC 属于这类,最稳但也最依赖发行方的信用和透明。
- 加密资产抵押型:用 ETH 等加密资产超额抵押生成,比如 DAI。去中心化程度高,但资本效率低、清算有风险。
- 算法稳定币:靠算法和套利机制调节供需,没有或很少有真实储备。理论上优雅,实际上最容易崩,UST 就是惨痛教训。
另外还有锚定黄金等商品的稳定币,体量较小。
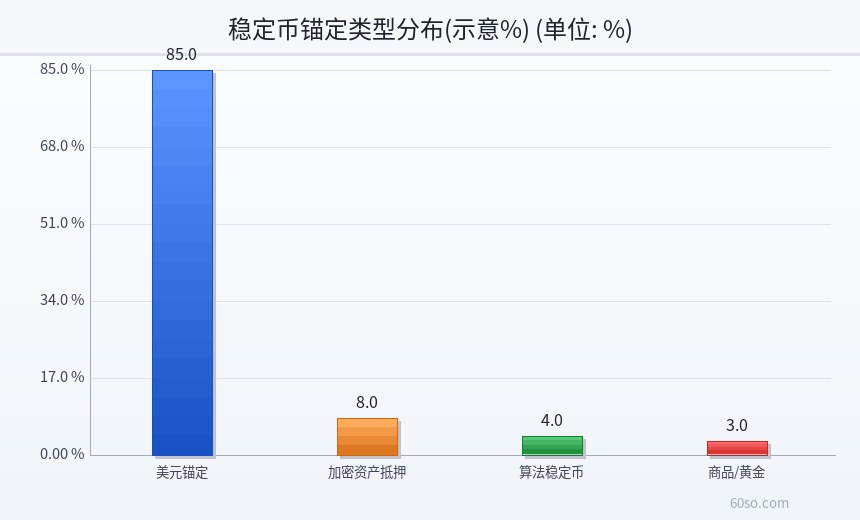
这张图是稳定币锚定类型的分布示意,现实里绝大多数稳定币都是美元锚定的,加密抵押和算法类加起来占比很小。
五、为什么它是加密世界的”基础设施”
稳定币现在几乎是整个加密生态的血液。交易所报价用美元稳定币当基准;DeFi 借贷、做市、清算都以它为计价;跨境支付、对抗通胀也靠它。它体量大、流转快,某种程度上比一些国家的本币还好用。
但也正因为太重要,它的风险一旦爆发,波及面特别广。UST 当年崩盘,短时间内大量市值蒸发,连带整个市场剧烈震荡,这就是最好的警示。
六、怎么看稳定币的风险
- 储备风险:发行方到底有没有那么多真实储备?不透明就可怕,别只听宣传。
- 脱锚风险:市场恐慌时,稳定币可能短暂跌破 1 美元,极端情况一去不回。
- 监管风险:各国对稳定币的监管在收紧,合规要求、牌照、储备披露都会影响它。
- 对手方风险:你把钱放在发行方那里,等于信任它的资产负债表,它出事你就受损。
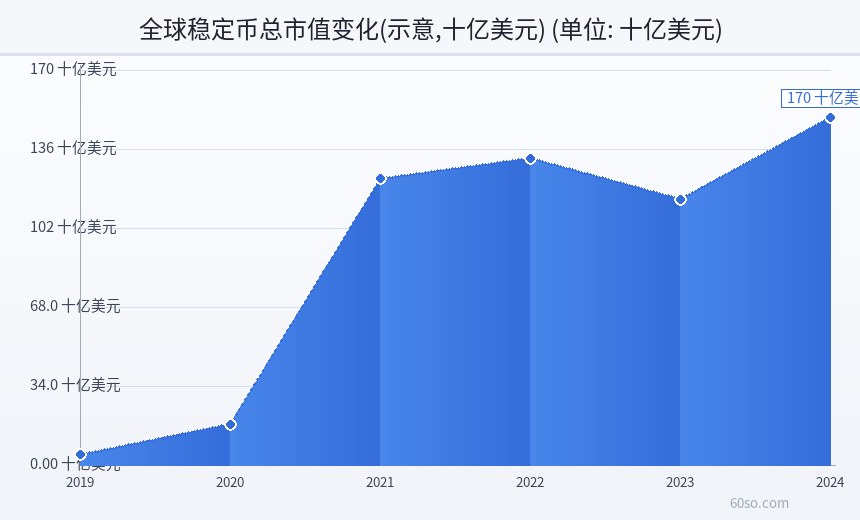
从总市值曲线能看出,稳定币整体是快速壮大的,中间经历过波动和信任危机,但趋势一直向上,说明市场对”稳定的数字美元”需求是真实存在的。
七、普通人该注意什么
第一,别把稳定币当”绝对无风险”,它稳的是价格,不是你的本金安全;第二,优先选透明度高、储备披露清楚的;第三,大额别只放一个发行方,分散风险;第四,关注当地法规,别踩合规线。说白了,稳定币是很好用的工具,但它是一种”带信任成本的货币替代品”,理解它到底是”钱”还是”欠条”,你才能用得明白、放得安心。
八、稳定币在货币体系里的位置
把它放进整个货币体系看会更清楚:最上面是各国央行发行的法定货币,下面是银行存款,再往下就是稳定币这类私人发行的数字代币。它在很多场景里承担了”美元替身”的角色——尤其在跨境支付和加密交易中,稳定币的结算效率比传统银行电汇高得多,成本也低得多。这也是为什么它的体量能迅速做大,甚至影响到一些国家的货币主权和资本流动。
但要注意,稳定币终究不是主权货币。它没有国家信用背书,靠的是发行方的储备和信任。当它在某个经济体里被大量使用、挤占本币空间时,监管往往会介入。理解这一点,你就能明白为什么各国对稳定币既不排斥、又格外警惕。
九、它和比特币有什么本质不同
比特币自称”数字黄金”,强调稀缺和抗通胀,但价格波动大,更像资产而不是货币;稳定币恰恰相反,它放弃了升值空间,换来价格稳定,图的就是”能当钱用”。所以两者定位完全不同:一个想当储值资产,一个想当支付和结算工具。
在实际使用里,它们也是搭档——很多人先用法币换成稳定币,再用稳定币去买比特币或其他代币,稳定币在这个过程中充当了”中转货币”的角色。
十、常见问题快答
问:稳定币等于数字人民币吗?答:不是。数字人民币是央行发行的法定货币(CBDC),稳定币是私人发行的锚定资产,两者性质完全不同。
问:1 个稳定币永远等于 1 美元吗?答:目标是这样,但不保证。市场恐慌时可能短暂脱锚,极端情况甚至回不来。
问:买稳定币有收益吗?答:稳定币本身不产生利息,但放进 DeFi 借贷或理财能赚利息,收益越高往往风险越大。
问:放稳定币安全吗?答:比大部分加密资产波动小,但不是零风险,发行方信用、脱锚、监管都是变量。
总结一句:稳定币是一种”借用了货币职能、但不是主权货币”的数字资产,它稳的是价格、不是价值本身。搞清楚它的货币性质,你就不会把它当成”稳赚不赔”的避风港,而会把它看成一个需要看清储备和发行方、带信任成本的好用工具。