
原理说穿了就一句话:用分布式账本记价值,用共识机制确认,用代币或稳定币当「钱」在链上流转,付款方一上链、网络一确认、收款方就入账,中间不需要好几家代理行来回转。至于应用,最典型的就是 Ripple 系方案、稳定币跨境结算,以及各国央行在做的主权数字货币跨境试点。下面把原理拆开讲,再盘点几类真实在推进的案例。
一、先搞懂:原理就四步
区块链跨境支付,本质是把「记账」和「转账」都放到链上完成。一次付款基本走四步:
第一步,付款方发起上链:用户在钱包或支付端发起一笔转账,交易被广播到网络。
第二步,共识确认:节点按共识机制(PoW、PoS 或许可链共识)验证这笔交易合法,确认它有效。
第三步,价值转移:链上完成价值从付款地址到收款地址的转移,通常用稳定币或链上资产作为载体。
第四步,收款方入账并兑换:收款方收到链上资产,再通过兑换层换成当地法币(如需要)。
整个过程里,原本要经过的多家代理行被压缩成「链上一次价值转移」,这就是它快和省的根源。
二、原理背后的三个技术支柱
- 分布式账本(DLT):账本由多方共同维护,任一方都无法单方面篡改,保证记录可信。
- 共识机制:决定「哪笔交易算数」,让互不信任的参与方对账本达成一致。
- 代币/稳定币:充当可编程的「价值载体」,让钱能在链上自由流转,稳定币则用来压制波动。
再加上智能合约,就能实现条件付款、自动分账、贸易金融里的「货款与提单挂钩」等复杂逻辑,这是传统电汇做不到的。
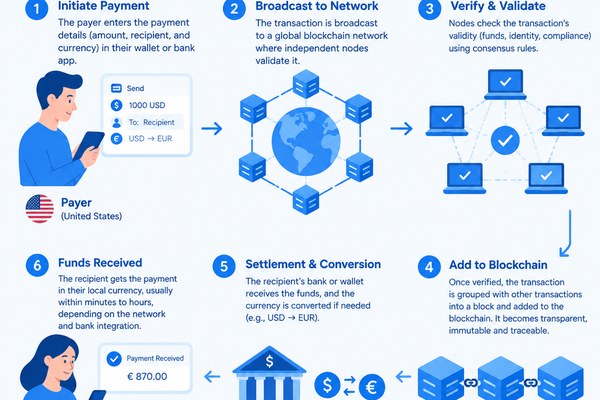
上图是区块链跨境支付「从发起上链到收款入账」的流程示意,蓝色调代表链上清算的清晰链路。
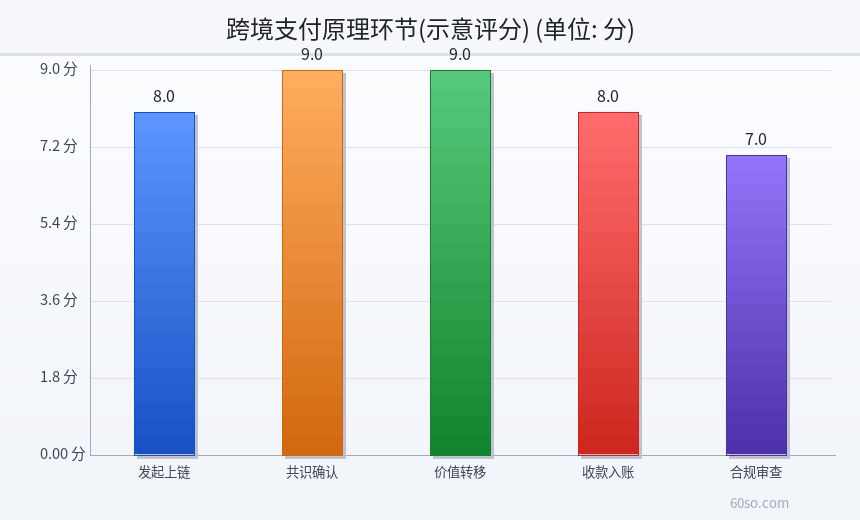
这张图把跨境支付的原理环节按关键度做了示意评分——发起上链、共识确认、价值转移是核心,收款入账与合规审查紧随其后。
三、案例盘点:几类典型方案
下面按类型盘点,只做客观介绍,不构成任何推荐或背书。
1. Ripple 与 RippleNet 类方案
Ripple 是较早专注跨境支付的机构,其网络(RippleNet)把它自家的结算资产(XRP)与银行的清算需求结合起来,主打「几秒完成跨境结算、替代部分代理行环节」。不少银行和支付机构参与过相关试点。需要说明的是,XRP 价格波动较大,具体业务合作与进展请以官方公开信息为准。
2. 稳定币跨境结算
这是目前落地最广的一类。做法是:用锚定美元的稳定币在链上转账,弥补传统汇款的慢和贵。常用于跨境电商收款、海外务工汇款、企业间贸易结算。它的优势是到账快、成本低;代价是依赖稳定币发行方的信用与储备透明度,且各法币的进出仍受监管约束。
3. 央行数字货币(CBDC)跨境试点
多国央行在做跨境支付的多边试验,比如以「多边桥」思路连接不同国家的 CBDC 网络,目标是让主权货币之间的跨境结算更快、更便宜,同时把监管留在体系内。这类项目多处于试点和研究阶段,规模和覆盖仍在演进,具体进展以各央行官方发布为准。
4. 联盟链贸易金融
在供应链和贸易金融里,联盟链被用来把订单、提单、货款、融资串起来,做到「货到即可自动放款」、单证流转可追溯。参与方通常是银行、核心企业和物流方,属于许可链范畴,合规可控。
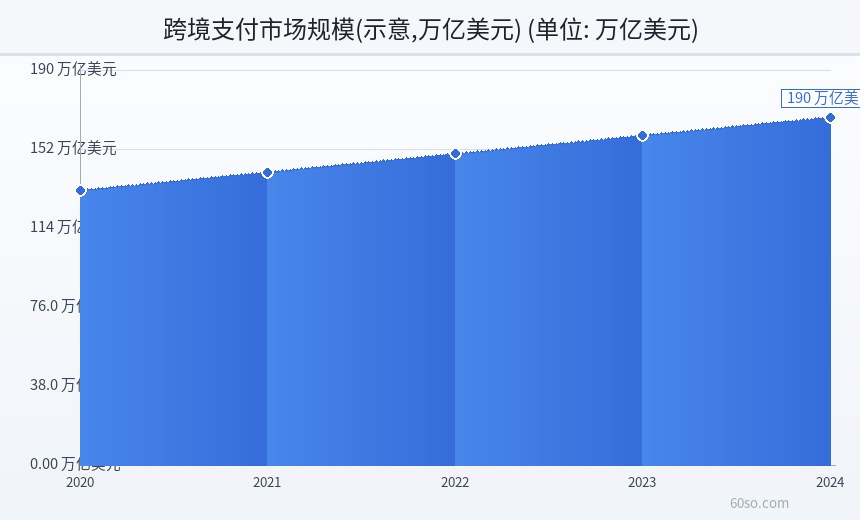
这张折线图是跨境支付市场规模变化的示意(单位:万亿美元量级),反映的是整个市场的体量在持续增长,区块链方案是其中正在成长的一部分,务必以权威机构公开数据为准。
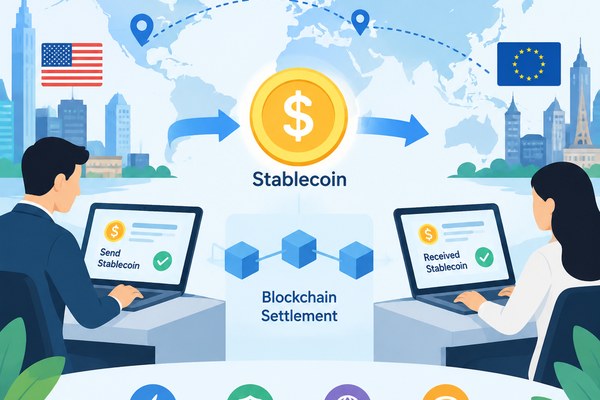
上图是「用稳定币完成跨境结算」的案例示意,展示付款方、链上结算与收款方之间的价值流转。
四、这些方案共通的原理与差异
共通点:都靠分布式账本记账、共识确认、链上资产做价值载体,目标是压缩中转环节、提升时效、降低成本。
差异点:
- 用的是公链还是联盟链/许可链——决定开放度与合规性。
- 价值载体是原生币、稳定币还是 CBDC——决定波动性与监管接受度。
- 合规策略不同——有的把合规做在链下,有的尝试链上可编程合规。
五、落地时绕不开的难点
- 监管协调:跨境意味着跨法规,反洗钱、外汇、牌照要求层层叠加。
- 币价波动:用非稳定资产结算,收款方可能承担汇率风险。
- 清算终局性:链上确认与法律意义的最终清算如何衔接,仍需制度设计。
- 法币出入:链上很快,但法币进出链这一段往往仍是瓶颈。
- 互操作性:不同链、不同系统之间如何互通,是长期课题。
六、怎么判断一个跨境支付方案靠不靠谱
盘点完案例,再给几条实用的判断思路,帮你避开噱头:
- 看合规:有没有明确牌照、是否遵循反洗钱与外汇规则,能不能说清资金通道。
- 看价值载体:用的是公链原生币、稳定币还是 CBDC,波动与信用风险各不同。
- 看终局性:出了问题怎么处理,链上确认与法律意义上的结算怎么衔接。
- 看法币出入口:进出链这一段是否顺畅,往往是实际体验的关键。
- 看透明度:储备、审计、合作方信息是否公开可查,越透明越可信。
七、小结
区块链跨境支付的原理,说到底就是「分布式账本 + 共识 + 链上价值载体」,用它把传统代理行的多段中转压成链上一次转移。案例上,Ripple 系、稳定币结算、CBDC 跨境试点、联盟链贸易金融是几类主要方向,各自成熟度不同。看这类方案,既要看到它对时效和成本的改善,也要盯住合规与波动这两条硬约束。
最后提醒一句:原理看懂了,不等于每个号称「区块链跨境支付」的项目都靠谱。判断时回到三件事——它用的是什么链、结算用的是什么资产、合规怎么落。把这三点问清楚,大部分包装过度的方案自己就显了形。
再补一句:跨境支付的真正难点,从来不是「能不能在链上转钱」,而是「转完以后能不能合规、能不能兑现、出了事能不能兑付」。链只负责其中一段,剩下的功课还得靠制度、牌照和兑付能力来交。
对普通用户来说,记住一句就够了:看到「区块链跨境支付」这个词,先别被「秒到、免费」绕进去,问一句「钱最终靠谁兑付、出了事找谁」,答案清楚了再谈其他。
跨境支付这个领域,技术迭代很快,监管也在追赶,今天能用的方案明天未必还适合,所以保持关注官方信息、别轻信单一来源的宣传,比记住任何一个具体项目都重要。
风险提示:本文为科普与案例客观盘点,不构成投资建议,不推荐任何平台、币种或机构。涉及具体项目进展请以官方信息为准,跨境资金业务请遵守当地法律法规。