2008 年 10 月,一份九页的白皮书被丢进密码学邮件列表;2009 年 1 月,第一个区块被打出来。十八年过去,这个行业现在挂着 2.558 万亿美元的总市值、807 亿美元的链上 DeFi 锁仓,也挂着 2022 年那一串暴雷的名字。分阶段的意义不是背年份,而是看清每一段解决了什么、又留下了什么。这篇按四段讲,最后给一个判断当下位置的坐标。
上图是一条从白皮书隧道走向模块化方块的通道,正好对应下面四个阶段:从一份文档,走到一堆可拼装的数据层。
为什么不能按年份流水账来分
常见写法是「2009 年比特币、2015 年以太坊、2020 年 DeFi、2024 年 ETF」,年份都对,但读完什么也没得到:它只回答了「什么时候发生了什么」,没回答「为什么是那个顺序」。
真正决定分段的是每一阶段「主要矛盾」的变化:先能不能点对点转账,再能不能在链上写逻辑,然后这些逻辑能不能承载大资金,最后这套系统能不能被主流金融和法律框架接纳。
按这个标准,我把它切成四段:2008–2013 的支付与 PoW,2014–2017 的智能合约,2018–2021 的 DeFi 与扩容,2022–2026 的模块化与合规。
第一阶段 2008–2013:先解决「没有银行也能转账」
这一段解决的问题非常单一:双花。数字文件可以复制,你怎么证明一枚币没被花两次?答案是让全网共同维护一条按时间排序的账本,用工作量证明决定谁有权写下一个区块,用最长链规则决定大家认哪一版。
关键词是「能用」。2009 年 1 月 3 日创世区块诞生,最初区块补贴 50 个 BTC;2012 年 11 月第一次减半降到 25 个。那时没有智能合约,没有 DeFi,连像样的钱包都没有,但它完成了此前做不到的事:两个互不信任的人,不经过任何中介,完成一笔不可逆的转账。
留下的问题也很清楚:只能转账,不能表达复杂规则;性能极低,十分钟一个块;挖矿迅速从个人电脑走向专业矿机,去中心化的理想一开始就带着集中化的影子。
第二阶段 2014–2017:从「转账」到「可编程」
第二阶段的关键词是「图灵完备」。2015 年以太坊主网上线,把「账本」变成「状态机」:能在链上写合约,合约能存状态、能收钱、能按条件自动执行。这不是多一个功能,而是把「区块链能做什么」的边界整个推开了。
2017 年的 ICO 热潮是这段的高潮,也是最典型的教训。项目方发一份白皮书、部署一个合约、募一笔 ETH,代币当天就能在二级市场交易。融资效率极高,但绝大多数项目没有产品,甚至没有代码。热潮退去后,大量代币归零。
这一段解决的问题是「可编程」,留下的问题是「可编程之后用来干什么」。合约能跑,但跑的东西大多没有真实用途;募资能融,但融资和交付之间没有约束。
第三阶段 2018–2021:DeFi 与扩容的军备竞赛
第三阶段是「让钱自己干活」。2018 年前后,一批借贷和交易协议陆续上线,把存、贷、换三项银行业务搬到了链上。存入资产赚利息,抵押资产借稳定币,在自动做市商里兑换,全程没有柜台、没有营业时间、没有客户经理。
这一段也是扩容路线真正分叉的时候。一边是提高区块容量的大区块路线,一边是二层网络把计算搬到链下、只把结果提交回主网的 Rollup 路线。今天回看,Rollup 路线赢了,但它赢的是「主流叙事」,不是「所有场景」。
成绩单很亮:链上锁仓从几亿美元涨到千亿美元量级,稳定币成了真实支付工具,NFT 从小众标准变成大众话题。代价也明显:杠杆堆得很高,2022 年一连串暴雷把「高收益」的底裤掀开;Gas 在高峰期贵到普通用户用不起。
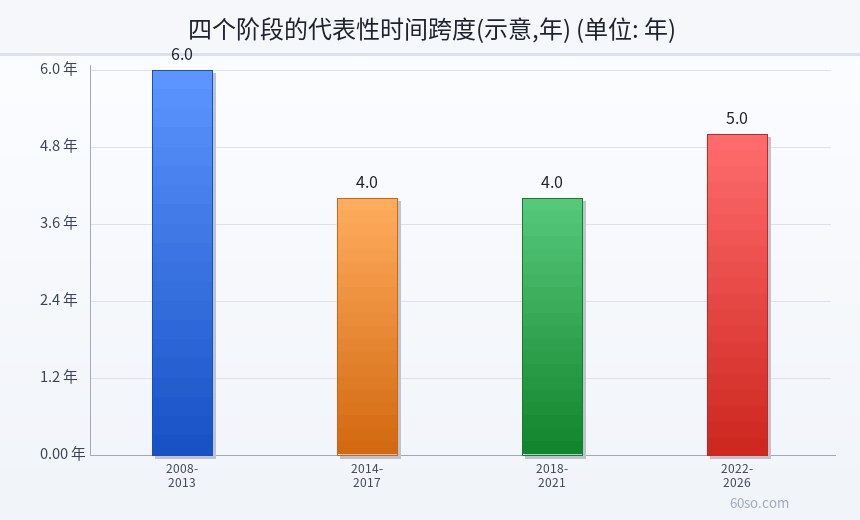
从时间跨度上看,这四段并不等长。下图把四段的年数摆在一起,能看出第三、第四段其实是同一条技术曲线上的加速段。
第四阶段 2022–2026:模块化、L2 与合规
现在这一段,关键词是「拆分」和「接纳」。技术上,模块化把一条链拆成执行、结算、数据可用性几层,各自独立演进:执行层做 Rollup,数据层做专门的 DA,结算层留给主网。2024 年 3 月以太坊的 Blob 升级(EIP-4844)就是给 Rollup 单独开了一条便宜的数据通道。
结果就是执行被分散了。截至 2026 年 11 月 7 日凌晨(北京时间),DeFi 总锁仓 807 亿美元,其中以太坊 431.7 亿、Base 58.49 亿、Solana 53.27 亿、BSC 51.02 亿。Base 这样的 L2 已经承接了可观的执行量,但价值回流到主网的路径仍然不顺——这是模块化叙事目前最大的未解问题。
另一条线是合规。2024 年初美国现货比特币 ETF 获批(据公开报道),把「买币」变成「在证券账户里买份额」。机构进来了,方式是被包装、被托管、被监管的。这和 2009 年「自己保管私钥」的哲学是两回事。
四个阶段各自留下了什么
第一阶段留下共识机制和「不可篡改」,也留下 PoW 的能耗争议。
第二阶段留下 EVM 这个事实标准,让后来几乎所有链都要回答「兼不兼容以太坊」。
第三阶段留下 DeFi 的整套原语——借贷、AMM、清算、预言机,也留下杠杆与清算连锁的教训。
第四阶段正在留下模块化的工程范式,以及一个没答案的问题:执行分散到几十条 L2 之后,聚合层由谁来做?
用两个数字定位当下
第一个数字是 2.558 万亿美元,这是截至 2026 年 11 月 7 日凌晨的全市场总市值,24 小时跌 3.13%。第二个数字是 59.10%,这是 BTC 的市值占比;ETH 占 10.57%。
这两个数字放在一起,说明当下的结构:钱高度集中在比特币上,山寨和应用的估值被压得很低。BTC 报 75,663 美元,距 2025 年 10 月 6 日的历史高点 126,080 美元回撤 40.0%;ETH 报 2,226.95 美元,距历史高点回撤 55.0%。
所以我给这一阶段的定性是「机构化但情绪弱」:基础设施比任何时期都完善,合规通道比任何时期都宽,价格和情绪却在下行段。这不矛盾,是周期常态——建设期和上涨期往往不重叠。
上图是四张阶段卡片,从支付、智能合约、DeFi 爆发到模块化与合规。四个方框之间没有明显的断点,只有重心的转移。
这个框架怎么用来判断项目
第一,看它解决哪一段的问题。2026 年还在讲「更快更便宜」的公链,多半在回答 2018 年的问题;讲「模块化」「合规准入」的,才在回答当下的问题。
第二,看它有没有欠下上一段的债。比如只讲 TPS 不讲状态膨胀,只讲收益不讲清算机制,只讲机构入场不讲托管风险,都是把上一阶段的坑留着没填。
第三,看它对「留下什么问题」有没有诚实回答。声称什么都能解决的项目,通常没想清楚边界。
风险提示
第一,阶段划分是分析框架,不是自然规律,演进中会有回撤和反复。
第二,文中价格与市值为 2026 年 11 月 7 日凌晨的时点值,随时变化,引用前请自行核对。
第三,境内虚拟货币相关业务活动属于非法金融活动,个人持有不违法但交易炒作不受法律保护,本文只做信息梳理,不构成投资建议。
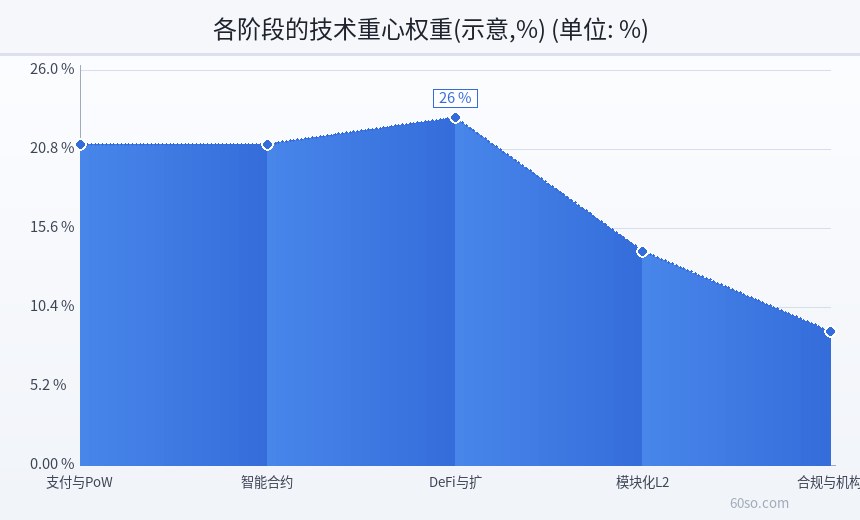
下图把五个技术重心在各阶段的权重做成示意分布,看的是注意力去了哪里,不是精确统计。