
先给结论:虚拟货币钱包最核心的作用,是保管你的私钥和助记词,再帮你安全地收发、管理链上资产,并连接各种去中心化应用。很多人以为钱包是「存币的保险箱」,其实这是个误解——币始终在你自己的区块链地址上,钱包真正装的是一把「钥匙」。搞懂这一点,钱包的用途和功能就全通了。下面把用途和功能拆开,一项项讲明白,也顺带澄清几个新手最常有的误会。
一、钱包里装的到底是什么
虚拟货币钱包存的不是币,而是私钥,以及由私钥推导出来的助记词和地址。这里要先分清楚两个概念:私钥是一串由算法生成的密钥,谁掌握它,谁就拥有对应地址上资产的控制权;助记词则是私钥的人类可读版本,通常由 12 个或 24 个常见单词组成,方便你抄写和恢复。有了它们,你才能对链上资产发号施令、签名转账;一旦丢了它们,即便币还老老实实躺在链上,你也永远动不了它一分一毫。
所以钱包的本质是一个「密钥管理器」加「交易签名器」,而不是一个把资产锁进去的容器。它负责帮你安全地保存密钥、生成地址、组装并签署交易,但真正承载资产的,是链上那本人人可见的公开账本。想通了这一点,很多后续的困惑自然就解开了。
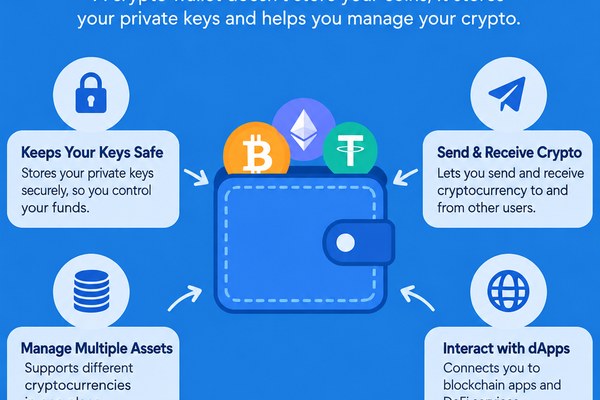
上面这张图形象地说明了钱包的真正角色:它手里攥的是钥匙,币则一直躺在公开的区块链账本上,谁有钥匙谁说了算,这也是理解钱包一切功能的出发点。
二、虚拟货币钱包有什么用
用途主要可以归为这么几块。第一,保管资产凭证,集中存放私钥和助记词,让你凭一组助记词就能恢复全部账户,不至于因为换了设备就「人财两空」。第二,收发与存储资产,钱包能生成地址接收转账,也能把资产发往任意合规地址,实现真正的「自托管」,不必事事依赖平台,风险和主动权都留在自己手上。
第三,连接 DApp,无论是去中心化交易所、借贷协议还是链游,都要通过钱包完成连接与授权。第四,参与 DeFi 与 NFT,质押、借贷、做市、买卖 NFT,几乎都绕不开钱包签名这一步。第五,多链管理,一款支持多链的钱包能同时管理以太坊、BNB Chain、波场等多条链上的资产,省得来回切换工具。可以说,钱包是你进入整个链上世界的门票,没有它,你的链上资产既管不了也动不了。
换个角度说,钱包把「所有权」这件事真正交还给了用户:没有中间人替你保管,也没有谁能单方面冻结你的资产,代价则是你得自己对密钥安全负全责。天底下没有既绝对自由又绝对省心的选项,理解这一点,才算真正入了门。也正因为权责都在自己身上,钱包安全才值得反复强调。
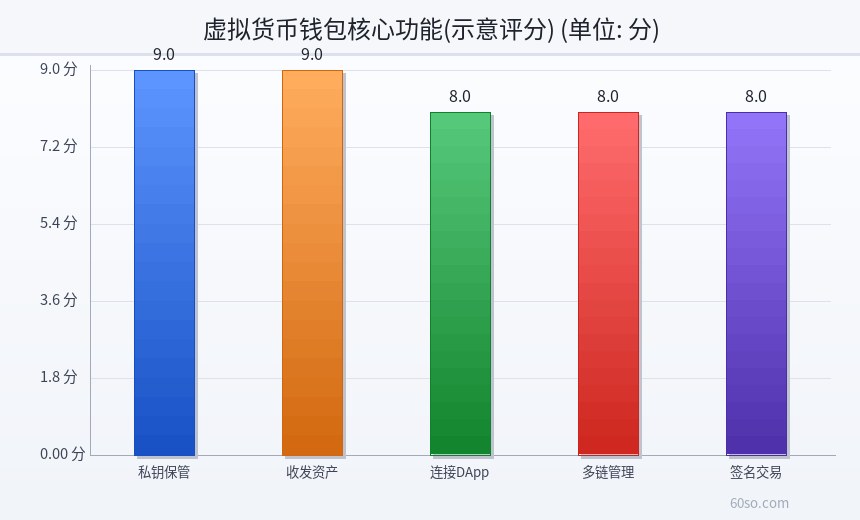
这张柱状图对钱包的核心功能做了评分对比(示意):私钥保管、收发资产这两项权重最高,连接 DApp、多链管理、签名交易紧随其后,基本勾勒出一个钱包的功能骨架。
三、一个钱包通常有哪些功能
具体到功能层面,常见的有这么几类:创建或导入钱包,可以用助记词、私钥或硬件设备来恢复账户;地址管理,能给不同链生成并展示收款地址;转账与收款,支持复制地址或扫码;内置 DApp 浏览器,一键访问各类应用;兑换与质押入口,方便在钱包里直接换币或做理财;资产看板,把不同链、不同币种的余额汇总展示,一眼看清家底。
不同钱包的侧重点也不同。有的主打多链全能,有的只专精某一条链,有的把安全放在第一位,还有的走极简路线。功能多不代表更好,够用、安全、顺手才是关键,功能堆得太多反而容易让人看花眼,授权和风险面也更难把控。挑钱包之前,先想清楚自己高频做什么,比盲目追功能更重要。
还有一点常被忽略:钱包支持多少条链、能否在同一界面管理同一条链上的多种代币,会直接影响用起来顺不顺手。链支持太少,你可能要装好几个钱包来回倒;链支持太杂,又要费神分辨哪些是真链、哪些是山寨链。够用就好,不必贪多。
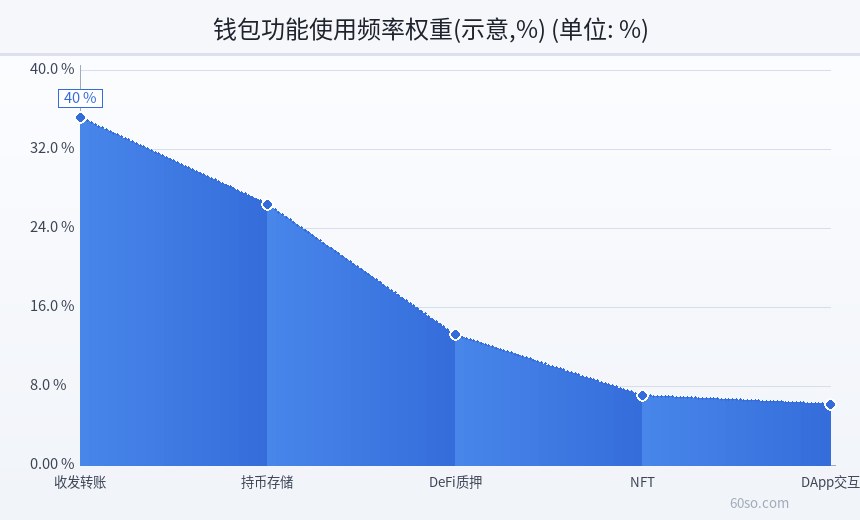
这张折线图给出钱包各项功能的大致使用频率权重(示意):收发转账和持币存储是绝对主力,DeFi 质押、NFT、DApp 交互相对低频,这也解释了为什么「好用、安全」其实比「功能堆得多」更重要。
四、容易搞混的一点:资产在链上,不在钱包里
这是新手最容易误解的地方。你的币并不「在钱包里」,而是记录在区块链这个公共账本上,归属于某个地址;钱包只是保存了能控制该地址的私钥。所以同一组助记词,可以在任何兼容的钱包中导入,看到的资产完全一样——因为币本来就跟钱包软件无关,钱包只是那把能开锁的钥匙。
反过来,只要你把助记词弄丢,换成任何钱包都找不回资产。想通这个认知,就能帮你避开很多无谓的焦虑,比如「换手机后钱包里的币怎么办」「卸载钱包币会不会没了」「钱包 App 停止更新我的钱会不会丢」——答案很一致:只要助记词在,资产就在。真正需要你拼命守护的,从头到尾都只有那一串助记词。
上面这张图把钱包常见功能做了整体的版块式梳理,从密钥管理到收款转账、再到连接 DApp,你能一眼看出哪些是必备、哪些是加分项,选钱包时心里就更有谱。
五、选钱包和用钱包要注意什么
选钱包时,优先看是否开源、是否经过审计、是否支持自托管(私钥在你自己手里)、支持哪些链、口碑如何。开源和审计能帮你判断它有没有被公开检验过,自托管则决定了资产的最终控制权在不在你手上。这几点比「界面好看」重要得多。
使用时的纪律同样关键:务必从官方渠道获取,认准官方域名;助记词只离线备份,绝不截图或云同步;连接 DApp 前核对网站,授权时看清权限;转账先小额试。这些习惯比挑哪一款钱包更关键,因为它们直接决定你会不会在某个瞬间把钥匙拱手让人。
另外,钱包本身也要及时更新到官方最新版本,以修补已知漏洞;但升级只能走官方渠道,别点第三方发来的所谓「更新包」。如果钱包支持多签或硬件签名,处理大额时可以开启,多一层确认就多一分安全,哪怕操作上麻烦一点也值得。
六、几个常见误区澄清
误区一:「币存在钱包里,钱包丢了币就没了。」——币在链上,钱包丢了只要助记词还在,资产就能恢复。误区二:「钱包地址就是匿名身份证。」——地址是伪匿名,链上交易全公开,一旦与现实身份关联就能被追溯。误区三:「功能越多越好。」——功能多往往意味着授权多、风险面大。
误区四:「客服能帮我找回钱包。」——真正的钱包服务方通常不会主动索要助记词,凡是索要的都要当骗子处理;遇到自称官方、主动私聊你的,更要提高警惕。把这些误区想清楚,你对钱包的认知就基本到位了。钱包是工具,安全的前提永远是你自己把钥匙看紧。
再补一句:把「钱包软件」和「钱包里的资产」分开看,你就不会被各种停运、下架的传闻轻易吓到——只要助记词还在你手里,任何一款钱包都只是可以随时替换的外壳,真正不可替换的只有那串助记词。
七、风险提示与结语
需要提醒的是:钱包只是工具,它不能替你承担市场风险,也无法保证资产一定安全。私钥泄露、设备丢失、助记词遗忘、误授权恶意合约,都可能导致资产损失,而且通常不可追回。本文仅为概念科普,不推荐、不背书任何具体钱包产品,也不构成任何投资或操作建议。请务必独立判断、谨慎保管密钥,把安全习惯练成本能。