
一句话:DeFi(去中心化金融)的核心,就是用智能合约把“金融中介”替换掉,让借贷、交易、理财这些事在链上自动跑——规则写在代码里、谁都能查、谁都能用。它不靠银行或平台审批,你连上钱包就能参与;但对应的代价是,出了事没人兜底,责任自负。下面把它的基本概念、运行机制和主要功能拆开讲清楚,只做科普,不推荐任何协议,看完你能建立一个完整的框架。
核心一句话:把信任交给代码
传统金融里,你把钱存银行,是相信银行会还你;在 DeFi 里,你把钱放进智能合约,是相信代码会按规则执行。这就是常说的“代码即规则”。它的前提是区块链提供了公开、不可篡改的账本,合约一旦部署,规则就很难被单方面改动。这套东西的好处是透明、无需许可;坏处是,代码有 bug 就是真金白银的损失,而且没人赔你。所以 DeFi 把“信任人”变成了“信任代码”,而代码也会出错——这是理解它全部优缺点的钥匙。
为什么会有 DeFi:它想解决什么
传统金融有几个老问题:门槛高(开户、审资质)、不透明(利息怎么算你说了不算)、依赖中介(每一环都要抽成)、跨境难(汇款慢又贵)。DeFi 想做的是把这些环节交给代码:代码写清楚规则,谁都能调用,不需要谁点头。它不一定样样都做得比传统金融好,但它提供了一个“不需要信任某个人或某家公司”的替代方案,这正是它存在的意义。
机制拆解一:智能合约与可组合性
智能合约是自动执行的程序,是 DeFi 一切的地基。更关键的是“可组合性”——不同协议可以像积木一样拼起来:把稳定币存进借贷协议生息,再把生息凭证拿去别的地方抵押。好处是资金效率高,同一笔钱能参与好几层;坏处是风险会传导,一个协议出事可能牵连一整串。这种“乐高式”拼接,是 DeFi 最迷人的地方,也是它最危险的地方。
机制拆解二:流动性池与 AMM
去中心化交易所不像传统交易所那样靠买卖单撮合,而是靠“流动性池”:大家把两种资产按比例放进去,别人就能按公式换。这个公式就是 AMM(自动做市商)。你贡献流动性就能收手续费,但要承担无常损失等风险。这套设计让交易无需对手盘随时在线,代价是价格由池子决定,可能偏离市场价。池子越浅,大户一进一出,价格摆动就越明显。
机制拆解三:超额抵押借贷
DeFi 借贷通常要求你抵押的资产价值高于借出的金额——比如抵押价值更高的资产,才借出较少的另一种。这样即使价格波动也有缓冲,不至于马上资不抵债。价格靠“预言机”喂给合约;一旦抵押率跌破阈值,就会被强制清算。用杠杆的人尤其要盯紧自己的清算线,因为清算往往伴随惩罚性费用,可能在行情剧烈波动时被“割”得很惨。
机制拆解四:预言机与治理
合约自己不知道现实里的价格,需要预言机把外部数据喂进来,而预言机被操纵是 DeFi 的经典风险点——只要喂价被做手脚,借贷清算就会失真。治理代币则让持有者对协议参数投票,比如调整手续费、新开市场。治理是“去中心化”的体现,但也常有投票权集中在少数大户手里的问题,所谓的“去中心化”有时并不彻底。
稳定币在 DeFi 里的角色
稳定币是 DeFi 里的“现金”:借贷要它、交易要它、记账也用它。它一般锚定美元,所以用户愿意拿它来做周转,不用担心一时涨跌。但稳定币不是无风险的——有的靠法币或资产抵押,有的靠算法维持,后者的“锚定”在极端情况下可能失守。历史上就有号称稳定的币一夜脱锚的例子。所以用稳定币时,也要分清它是哪一类、凭什么维持锚定。
DeFi 有哪些功能
- 去中心化交易(swap):钱包直连,直接换币。
- 借贷:存款生息、抵押借款。
- 稳定币:链上发行的、锚定法币的资产。
- 质押与理财:锁仓赚收益。
- 衍生品:链上合约、杠杆类产品。
- 保险:为协议风险买保障。
功能还在不断扩张,但每一项都伴随对应的风险,收益越高的地方,往往风险也越大。
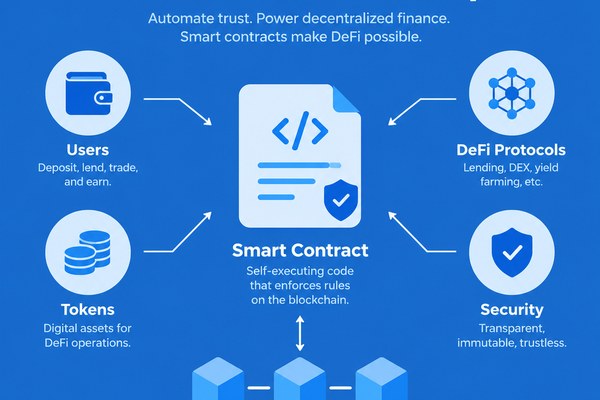
(配图说明:DeFi 核心机制的概念示意)
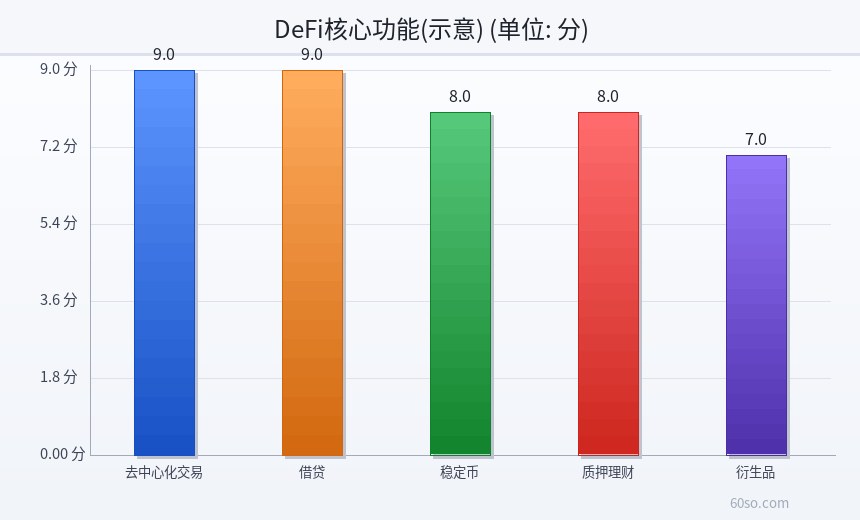
(柱状图:DeFi 核心功能,示意评分)
DeFi 的收益到底从哪来
很多人一上来就问“年化多少”,其实更该问“这收益是谁给的”。DeFi 里的收益大致几个来源:交易手续费分成、借贷利息、协议发的代币激励,以及各类套利策略。前两者是真实需求带来的收入,后两者则可能是“补贴”,补贴停了收益也就没了。看到高得离谱的年化,先想想钱从哪来、能持续多久,再决定要不要参与。
和 CeFi 比,差在哪
CeFi 是中心化金融,像交易所替你托管资产、要实名、有客服;DeFi 则是自持资产、无 KYC 门槛、无需审批。前者省心,但你得信任平台;后者自由,但它要求你自己懂操作、自己扛责任。两者不是谁取代谁,更像平行互补:很多人是 CEX 负责出入金,DEX 负责链上交易。搞清楚这个分工,比争论哪个更好更实际。
关于 DeFi 的几个常见误解
误解一:以为 DeFi 就一定“无风险、跑不赢就怪协议”。其实代码风险和操作风险都要自担。误解二:以为高收益是常态,忽略了那多是激励补贴。误解三:以为“去中心化”等于没人能控制,事实上不少协议仍有团队和大户主导。误解四:以为钱包连上就万无一失,忘了授权和钓鱼的坑。把这几个误解纠正过来,你对 DeFi 的认知就靠谱多了。
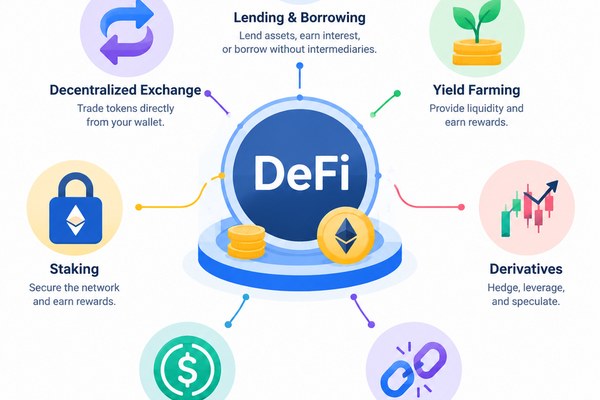
(配图说明:DeFi 功能构成的概念示意)
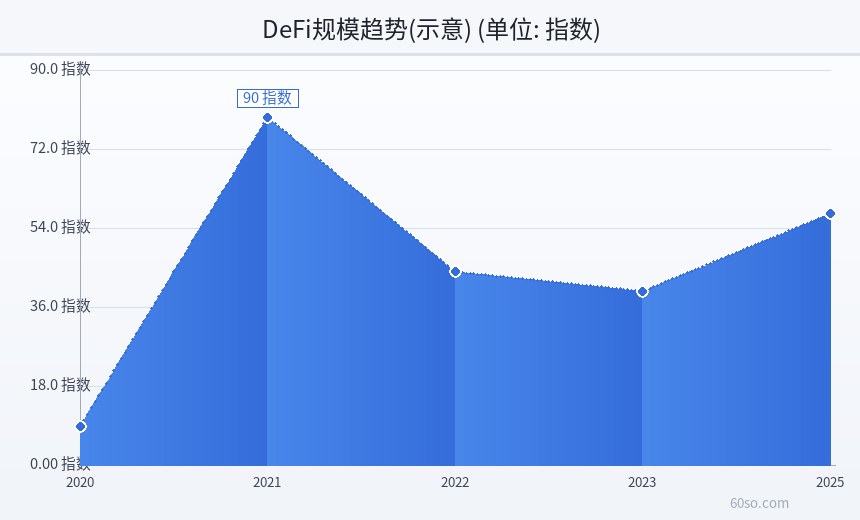
(折线图:DeFi 规模趋势,示意指数)
学 DeFi 该从哪开始
别一上来就冲进高收益的池子。更稳妥的顺序是:先弄懂钱包和私钥怎么保管,再理解稳定币是什么,然后熟悉最简单的兑换,接着才去碰借贷,最后才考虑流动性和进阶玩法。每一步都先小额试、看懂了再加大。DeFi 的学习曲线不算陡,但坑很深——慢一点,反而走得远。
另外,别被“年化百分之几百”的数字冲昏头。那些高收益往往来自代币激励,是项目方拿新发的币补贴出来的,补贴一停就归零,甚至还要承受币价下跌。真正能持续的收益,通常来自真实的手续费和借贷需求,数字看起来远没那么夸张。把预期放平,你才不容易被套。
把 DeFi 当成一套工具
最后想说:DeFi 不是信仰,是一套工具。它有好用的地方,也有明显的短板。把它当成“多一种选择”的心态,你会用得从容;把它当成“暴富捷径”,多半会失望。本文只是帮你把概念理清,具体怎么用、用不用,都由你自己判断。
风险提示与小结
DeFi 开源、透明,但合约漏洞、清算、预言机被攻击、授权钓鱼都是真实存在的风险,而且几乎没有客服帮你追回损失。参与前务必小额测试、优先选经过审计的主流协议、把规则看懂再动手。记住:透明不等于安全,自由意味着自负其责。本文只做科普,不推荐任何协议,也不构成投资建议。