
DeFi 生态,说白了就是围绕“去中心化金融”长出来的一整套东西:底层是公链和 L2,上面跑着 DEX、借贷协议、稳定币、预言机、钱包、聚合器、衍生品、保险、DAO 治理等等,而且这些协议彼此还能拼在一起用。它像一个自组织的金融城市,也像一副能互相扣起来的乐高。下面把它的层次和主要应用讲清楚。注意,“可组合”既是它最大的优点,也是风险传导的渠道。本文只做结构科普,不推荐任何项目。
一句话理解 DeFi 生态
它不是一个项目,而是一堆协议的集合。单个协议只解决一件事(比如换币、放贷),把它们连起来,就构成了一个不需要银行的金融系统。你可以在里面存钱生息、抵押借款、做交易、买保险、参与治理,全程用钱包完成,不需要开账户、不需要审批。理解生态的关键,是别把它当成一个“东西”,而要当成一张“协作网络”。
第一层:公链与 L2
生态要跑在链上,所以底层是公链(如以太坊、BNB Chain、Solana 等)和各种 Layer2(二层扩容方案)。链的性能、gas 费用、安全性,直接决定上层应用好不好用。这一层是“地基”,也决定了整个生态的天花板。公链慢、贵,上层体验就差;这正是一堆 L2 存在的原因——把交易挪到更便宜的地方,再把结果汇总回主链。
第二层:核心金融协议
- DEX:去中心化交易所,负责交易,代表是各种 AMM 和聚合器。
- 借贷协议:存款生息、抵押借款,靠超额抵押维持安全。
- 稳定币:锚定法币的链上资产,是生态里的“现金”。
这三块是 DeFi 生态最核心的部分,其他应用基本都围着它们转。可以说,交易、借贷、稳定币是撑起整个生态的三根柱子。
稳定币在生态里的地位
如果把 DeFi 比作一个经济体,稳定币就是它的“流通货币”。交易要用它计价,借贷要用它周转,很多理财产品的收益也是以它结算。它让整个生态里的价值有一把“稳定的尺子”,否则一切都随币价剧烈波动,很难算账。但稳定币本身也有类别之分:有的靠现实资产背书,有的靠加密资产超额抵押,有的靠算法维持。不同类型,风险差别很大,用之前最好搞清楚手里这是哪一种。
第三层:连接与辅助设施
- 预言机:把外部价格喂给合约,没有它借贷就无法清算。
- 钱包:你和整个生态交互的入口。
- 聚合器:帮你跨协议找更优路径。
- 跨链桥:把资产从一条链搬到另一条链。
这些是让整个生态“转起来”的管道和零件。别看它们不直接产生收益,一旦哪个环节出问题,影响会波及一大片。
第四层:进阶应用与治理
- 衍生品:链上合约、杠杆、期权类产品。
- 保险:为协议风险买保障。
- DAO 治理:用代币投票决定协议走向。
越往上层,复杂度越高、风险也越集中,参与前越要做功课。尤其是衍生品和杠杆,收益放大的同时,亏损也会被同样放大。
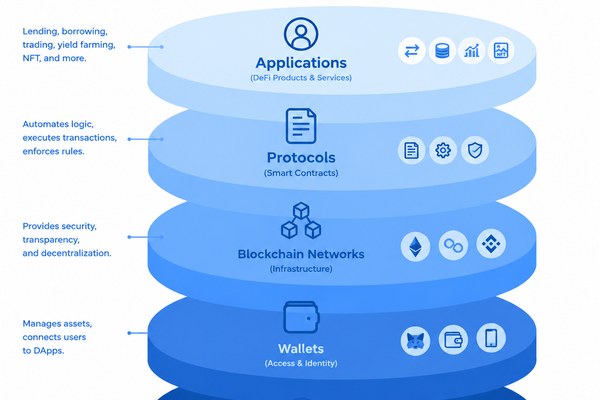
(配图说明:DeFi 生态分层结构的示意)
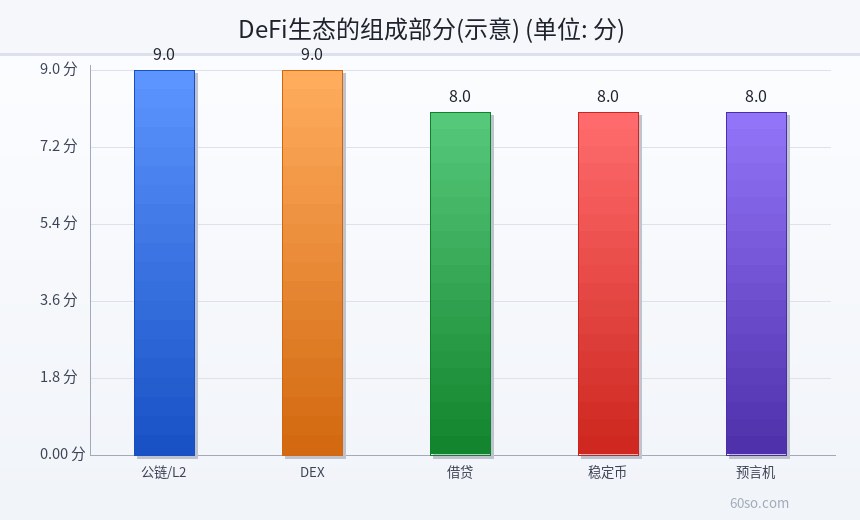
(柱状图:DeFi 生态的组成部分,示意评分)
为什么 DeFi 要分成这么多层
因为每一层解决的是不同的问题:链解决“信任与结算”,核心协议解决“交易与借贷”,辅助设施解决“信息与连接”,进阶应用解决“更复杂的需求”。分层不是故意搞复杂,而是各司其职、又能互相调用。好处是灵活,谁都能在某一层做创新;坏处是层与层之间耦合,一处断裂可能向上向下传导。理解了这个逻辑,你就明白为什么一个协议出事会“牵连一片”。
可组合性:乐高也是双刃剑
DeFi 最迷人的地方是“可组合”——把生息凭证拿去别处再抵押,一套流程能叠好几层。好处是资金效率高;坏处是风险会沿着链条传导,一个协议被攻击或崩盘,可能连累用到它的一整串协议。2022 年的一些连环爆雷,就是这么来的。看到“高收益”时,先想想它背后叠了几层、每一层的风险是什么。
DeFi 和 Web3 是什么关系
简单说,DeFi 是 Web3 里“金融”这一块。Web3 指的是一个更去中心化、由用户掌握数据和资产的互联网形态,而 DeFi 是它在金融场景下的落地。两者共享同一批底层设施:钱包、链、智能合约。所以你会看到,很多 Web3 项目里都嵌着 DeFi 的组件——就是因为它们本来就长在同一套地基上。
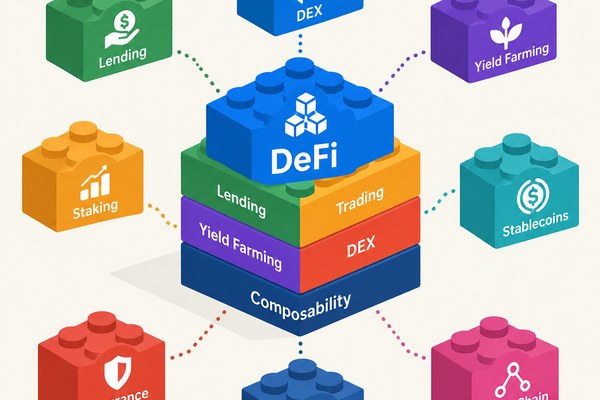
(配图说明:DeFi 乐高式可组合的概念示意)
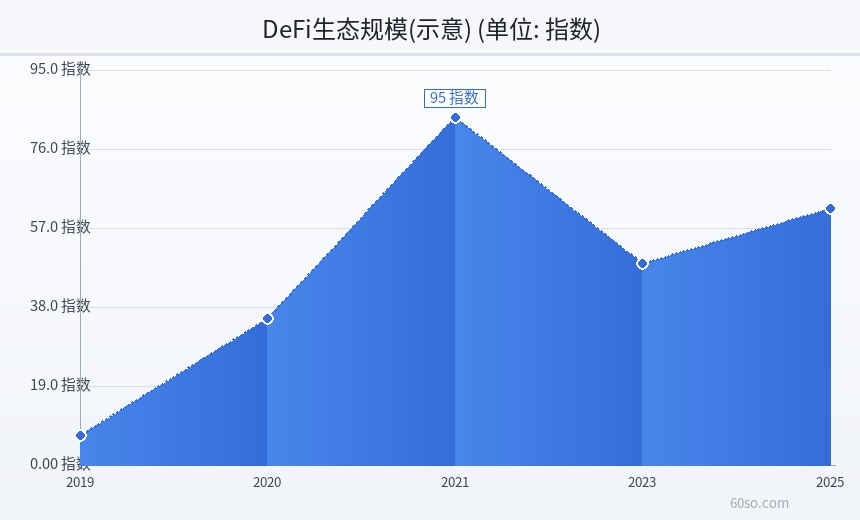
(折线图:DeFi 生态规模,示意指数)
生态里的“钱”是怎么流动的
一笔钱进到生态里,往往会转好几道:先换成稳定币,存进借贷协议吃利息,把利息凭证再拿去做流动性,赚手续费和激励。每一道都在为它找“更高的收益”,同时也在叠加一层风险。钱的流动方向,基本就代表了生态里各个协议的冷热——哪个协议收益高、风险相对低,资金就往哪儿去。看懂这条流向,比记住一堆协议名字更有用。
主要应用场景有哪些
交易换币、存取借贷、流动性挖矿、链上理财、支付转账、衍生品对冲、为协议投保,基本覆盖了传统金融的大部分功能。区别在于:这里没有柜员、没有审批、没有营业时间,全靠你自己判断和执行。功能越多,意味着要学的东西也越多,别指望一上手就全懂。
新手该从哪一层入手
建议从钱包和稳定币开始:先把钱包用熟、知道怎么安全保管私钥,再理解稳定币是什么,然后才去碰交易和借贷。不要一上来就冲进衍生品和杠杆,那些是复杂度和风险最高的部分。按“钱包→稳定币→交易→借贷→进阶”的顺序走,每一步都能少踩一些坑。
一个形象的比喻
把 DeFi 生态想成一座城市:公链和 L2 是地基和道路,DEX 是集市,借贷协议是银行,稳定币是流通的现金,预言机是广播新闻,钱包是你的身份证和保险柜,跨链桥是通往邻城的桥。城市越繁华,来的人和钱越多,但也越需要秩序和安全。任何一个环节出问题,影响的都不只是那一处。理解这个比喻,你就抓住了 DeFi 生态的骨架。
生态为什么还在长
因为需求还在变:有人要更快的链,有人要更低的费,有人要更复杂的金融产品。每一个没被满足的需求,都可能催生新的协议、新的层。这也是为什么 DeFi 生态总在扩张——它不是被规划出来的,而是被需求一步步“长”出来的。理解了这一点,你就能大致预判:哪些方向会热、哪些会冷。
风险提示与小结
DeFi 生态越庞大,风险传导链就越长。合约漏洞、清算、预言机操纵、跨链桥被黑、协议崩盘,都可能让参与者受损,而且没有兜底。看一个协议,不能只看它自己,还要看它接入了谁、依赖了什么。本文只做结构科普,不推荐任何协议或代币,也不构成投资建议。