代币化股票又起波澜。10月19日,Cointelegraph报道称,九家上市公司公开反对OKX与ICE合作推动的代币化股票计划,另有八家公司跟进表达异议,博通(Broadcom)、威瑞森(Verizon)明确反对将自己的股票在OKX-ICE的链上交易场所挂牌。与此同时,纳斯达克表示会在美国证券交易委员会(SEC)的相关框架下选择退出。简单说,交易平台想把美股搬到链上24小时交易,上市公司却不干了。这到底是创新还是侵权?普通投资者买代币化股票,风险在哪?
代币化股票到底是什么
代币化股票,是把上市公司的股票通过区块链发行成代币,让投资者可以在链上买卖。理论上,代币应该由托管机构持有的真实股票1:1支撑,投资者享有对应的经济收益。交易平台则提供撮合、清算和跨境通道。
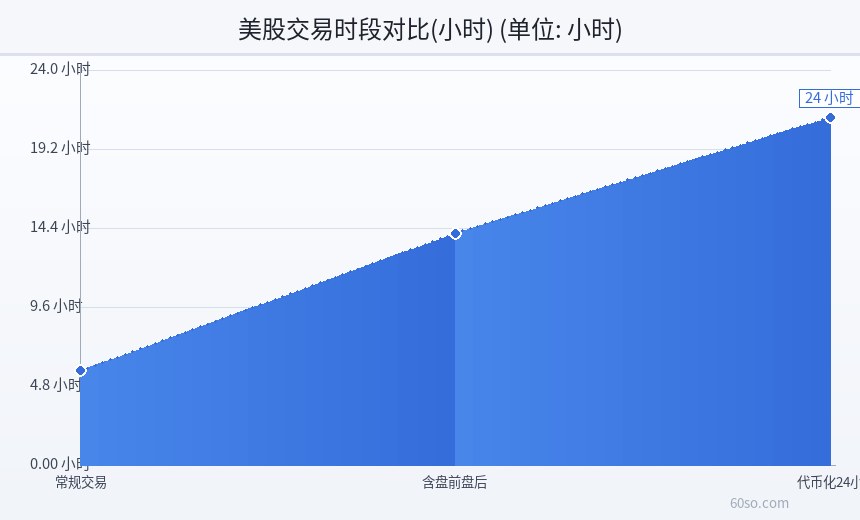
它的卖点很直接:24小时交易、 fractional ownership(碎股)、跨境更便利、结算更快。对习惯了7×24小时交易加密资产的用户来说,美股只能在纽约时段交易,确实不够方便。对交易平台来说,代币化股票是把传统金融资产引入链上的重要抓手,市场空间巨大。
但问题也在这里。股票不是普通商品,它背后附着投票权、分红权、信息披露、公司治理等一整套法律权利。交易平台在没有得到发行公司同意的情况下,把股票代币化并挂牌交易,很容易踩到公司治理和证券法的红线。
上市公司为什么反对
第一,控制权被稀释的担忧。代币化股票如果在链上自由流通,可能出现同一份股票被多次映射、重复质押的情况。公司担心自己的股权结构被搞乱,投票权统计出现偏差,甚至被恶意收购方利用。
第二,信息披露和合规责任。上市公司受SEC严格监管,任何涉及股东名册、分红、投票的安排都必须合规。交易平台单方面发行代币,公司无法确认代币持有人是否真的是股东,也无法履行信息披露义务。
第三,品牌和声誉风险。如果代币化产品出现脱锚、挤兑、黑客攻击,投资者会第一时间找上市公司,而不是交易平台。公司不愿意为自己无法控制的产品背锅。
第四,法律先例。博通、威瑞森等公司的反对,本质上是在划定边界:未经发行人同意,不得将自己的股票代币化。这个边界一旦确立,整个代币化股票行业都要重新设计产品结构。
交易平台和监管各自的算盘
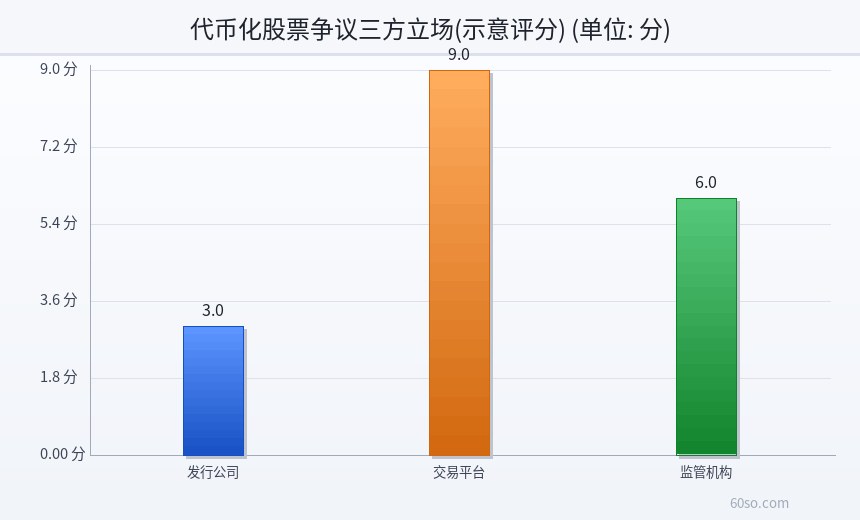
对OKX和ICE来说,代币化股票是打开传统金融市场的钥匙。加密交易增长放缓,平台需要新故事。美股是全球流动性最好的资产之一,如果能合规地把美股搬到链上,交易平台的想象空间会大很多。
对SEC来说,代币化股票处在一个灰色地带。它既像证券,又像衍生品,还涉及跨境托管。SEC正在推动自己的代币化股票框架,希望把这类产品纳入监管,但具体规则还没完全落地。纳斯达克选择退出,说明连传统交易所都对这套框架有顾虑。
对投资者来说,最需要警惕的是“代币不等于股票”。你买的代币可能只是交易平台发行的一种凭证,背后有没有真实股票、有没有托管、能不能赎回,完全取决于平台的设计。如果平台出事,你可能连股东身份都没有。
普通投资者买代币化股票,风险在哪
第一,对手方风险。代币化股票的发行和托管通常由平台或合作机构负责。如果这些机构破产、被黑客攻击,或者挪用底层资产,投资者可能遭受损失。
第二,权利缺失。很多代币化股票不附带投票权,分红也可能以稳定币形式发放,而不是真正的股息。你享受的是经济收益,不是完整的股东权利。
第三,脱锚风险。代币价格理论上应该锚定真实股价,但在流动性不足或市场剧烈波动时,代币可能大幅偏离。尤其是24小时交易,而底层股票市场休市时,代币价格容易失控。
第四,监管风险。不同司法辖区对代币化股票的定性不同,今天能交易,明天可能被叫停。政策变化可能导致产品下架、无法赎回。
第五,税务复杂。代币化股票的买卖、分红、跨境转移,可能触发不同国家的税务义务,普通投资者很难处理。
| 风险类型 | 具体表现 | 防范方法 |
|---|---|---|
| 对手方风险 | 平台挪用、破产 | 选择受监管、披露透明的平台 |
| 权利缺失 | 无投票权、分红不同 | 看清产品条款,别当真实股票 |
| 脱锚风险 | 价格偏离底层 | 避免在休市时段高杠杆交易 |
| 监管风险 | 产品被叫停 | 关注SEC和各辖区政策 |
| 税务风险 | 申报复杂 | 保留交易记录,咨询税务顾问 |
两种主流模式:发行方合作 vs 平台单干
目前市场上的代币化股票,大致分两种模式。
第一种是发行方合作模式。交易平台与上市公司或过户代理合作,代币对应真实的股东名册,投票权和分红都能映射到链上。这种模式合规性最好,但推进慢,需要公司、托管行、监管多方配合。多数大型银行和交易所更倾向这条路。
第二种是平台单干模式。平台自己买股票、找托管,然后发行代币凭证,不与上市公司协商。这种模式上线快、成本低,但法律风险最高,也最容易遭到上市公司反对。OKX-ICE这次遇到的阻力,主要就来自这里。
两种模式的区别,决定了代币的“含权量”。合作模式的代币更接近真实股票,单干模式的代币更像一种合成资产。投资者在购买前,一定要看清产品说明书里写的是哪一种,别被“代币化”三个字迷惑。
这件事对市场意味着什么
短期看,上市公司的反对会拖慢代币化股票的推进速度。交易平台需要花更多时间和发行公司谈判,或者调整产品结构,比如改成衍生品、票据或基金形式,绕开直接的股票代币化。这对加密市场情绪是偏负面的,尤其是那些把“美股上链”当作核心叙事的项目。
长期看,代币化趋势不会消失。高盛、富国银行、摩根士丹利都把代币化视为增长机会,而不是威胁。真正的突破口可能不在“未经同意发行股票”,而在“与发行公司合作,把股东名册、投票、分红都搬到链上”。谁能解决合规和权利问题,谁就能吃到这块市场。
对普通投资者来说,现在最重要的不是追概念,而是看清产品底层。看到“代币化美股”四个字,先问三个问题:底层资产在哪、谁托管、能不能赎回。这三个问题答不上来,再高的收益宣传都不要碰。
本文信息来自2026年10月19日公开报道,具体监管框架和产品条款以SEC及平台官方披露为准。文中观点只做信息分析,不构成投资建议。