把股票做成代币,听起来只是“换个载体”,实际上是在原有的证券结构上又叠了一层法律结构。载体一变,权利关系就跟着变:你不再直接持有股票,而是持有一份由某个主体发行的凭证。安全不安全,取决于这个主体、它的托管方、以及赎回通道。这篇不讲概念,只讲结构,也讲它做不到的部分。
上图是一张股票凭证被放进玻璃金库,外面挂着一把链上锁,对应本文的核心问题:锁在链上的是资产,还是承诺?
先看结构:一枚代币背后站着谁
一枚代币化股票,背后通常有四层:
第一层,底层资产——真实的美股或 ETF。
第二层,持有主体——通常是持牌券商或特殊目的实体,负责在托管账户里持有这些证券。
第三层,发行方——把经济敞口打包成代币,负责铸造、赎回、以及合规。
第四层,链与合约——记录余额、执行转账。
四层里,只有第四层是“去中心化”的,前三层都是传统金融结构。这意味着:链上再透明,也看不到托管账户里的证券;合约再安全,也管不了发行方会不会违约。
所以“代币化股票安全吗”这个问题,80% 的答案在前三层,不在链上。
“1:1 支持”到底支持了什么
这是最容易被误读的一句话。
1:1 支持,通常指每一枚代币对应一股(或一份)底层证券,由发行方或其关联主体持有。它不意味着:
- 你拥有那股股票本身。
- 你可以随时把代币换成股票。
- 底层证券没有被质押、借出或再抵押。
第三点尤其关键。传统金融里,“持有”可以是名义持有,也可以是实际持有;可以是隔离托管,也可以混在自有账户里。这些细节决定了极端情况下你排在债权人队列的哪个位置。
要验证 1:1,需要三样东西:第三方储备证明、审计报告、以及托管机构的对账单。三样缺一样,1:1 就只是一句声明。
xStocks 的公开信息能说明什么
按公开资料,xStocks 由 Backed 发行,1:1 由标的资产支持,覆盖约 57 只美股与 ETF,符合欧盟规则、面向非美国用户,可以在中心化与去中心化交易所交易。
这段信息含量其实不低。它说明了三件事:
第一,产品有明确的发行主体(Backed),不是匿名团队。
第二,有明确的监管框架(欧盟规则),意味着它至少要在某个辖区接受审查。
第三,有明确的地域边界(非美国用户),说明发行方在刻意规避美国证券法的复杂性。
但它没有说明:托管在哪、审计多久一次、赎回的具体条件、以及极端市场下会不会暂停。这些才是决定安全性的细节,而这些细节往往只在法律文件里。
Robinhood 的 xStock 产品 HOODX 可以作为一个观察样本:现价约 85.24 美元,市值约 981 万美元,排名约 1263,历史最高 533.13 美元出现在 2025 年 7 月 3 日,距高点约 −84%。市值不到一千万美元,说明这类产品在链上的真实采用还很早期。
四个风险点,一个比一个难查
第一,托管与对手方风险。底层证券放在谁那里?是隔离账户还是综合账户?托管方倒闭怎么办?这三个问题,普通用户几乎无法验证,只能依赖发行方披露。
第二,赎回通道风险。代币能转,不代表能赎回。赎回可能有限额、有窗口、有最低门槛,甚至可能在极端情况下暂停。你买的时候看到的是“1:1”,卖的时候面对的是“按规则办理”。
第三,监管辖区风险。同一个产品,在不同地区的法律地位不同。今天能持有,不代表明天能;今天能赎回,不代表下个月能。规则变化不会提前通知你。
第四,二级流动性风险。代币化股票的链上盘口通常很薄,买卖价差大。标的股票涨了,你的代币未必跟涨;你想卖的时候,可能只有很小的买盘接。
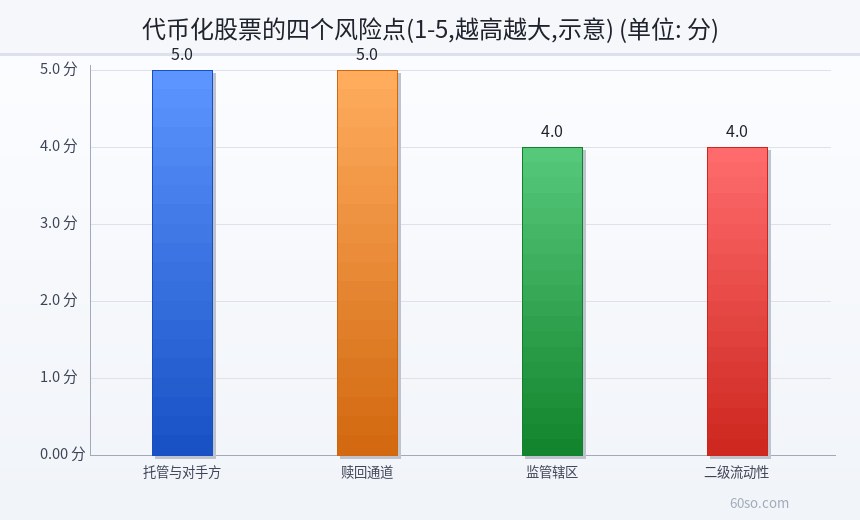
四个风险里,前三个是“能不能拿回来”的问题,第四个是“能不能卖出去”的问题。前者决定生死,后者决定体验。
下面这张图把四个风险点按 1 到 5 分做了示意打分,托管与赎回两项最高。分数是主观判断,用来看优先级。
“链上股票”不等于“股东”
这是法律关系上最硬的一条。
持有真实股票,你是登记在册的股东,享有投票权、分红权、知情权,公司治理出问题时有法定救济渠道。
持有代币化股票,你通常是发行方的债权人或受益人,享有的是合同约定的经济权利。具体包括:
- 没有投票权,或投票权由发行方代为行使。
- 分红可能以再投资或现金形式发放,规则由发行方定。
- 没有股东名册上的位置,公司根本不知道你的存在。
- 发生纠纷时,适用的是发行文件里的管辖条款,不是公司法。
这不是说代币化股票“假”,而是说它是另一种东西。用买股票的预期去买它,会在最需要权利的时候发现没有。
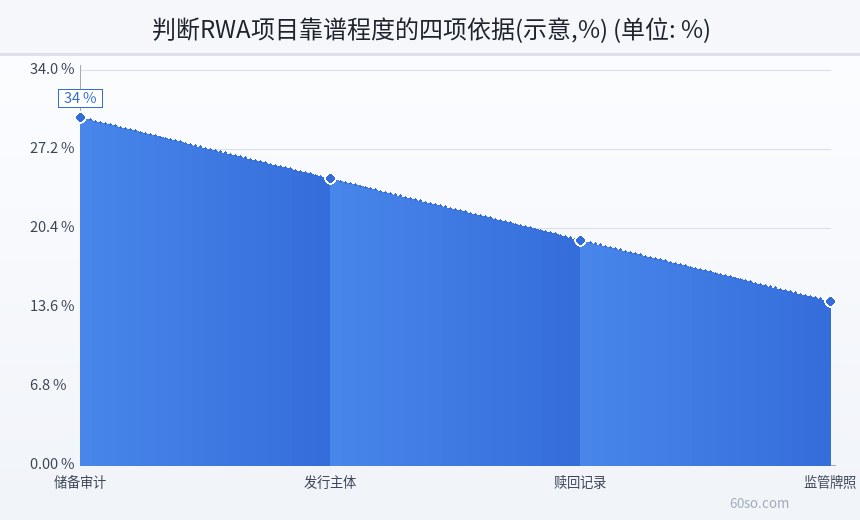
判断 RWA 项目的四项依据
我给四个可操作的检查项,按重要性排序。
第一,储备审计。有没有第三方、定期、公开的储备证明?审计方是谁?报告能不能下载?三项都模糊,直接跳过。
第二,发行主体。是不是持牌机构?注册在哪个辖区?高管能不能查到?匿名团队做 RWA,等于让陌生人替你保管资产。
第三,赎回记录。有没有公开的赎回数据?赎回平均耗时多久?有没有出现过暂停?这一项最能反映真实能力,也最容易被忽略。
第四,监管牌照与准入。产品在哪些辖区合规?准入名单怎么定?有没有因为监管原因下架过?牌照不是万能,但没有牌照的 RWA 基本等于没有护栏。
四项里能对上三项,才算“可以研究”;只对上一项,那叫“听故事”。
Ondo 这类项目算不算靠谱
我的回答分两半。
从产品看,Ondo 做的是正经事:代币化国债、收益稳定币、代币化股票,都是 RWA 里最主流的方向,且面向的是有明确规则的机构与非美国用户。它比绝大多数“RWA 概念币”要实。
从代币看,要泼冷水。ONDO 现价约 0.3889 美元,市值约 18.9 亿美元,排名约 50,24 小时上涨约 1.0%,成交额约 8,231 万美元;历史最高 2.14 美元出现在 2024 年 12 月 15 日,距高点约 −81.8%。代币不代表产品份额,也不分享产品收入,它的价格反映的是市场对赛道的预期,而不是资产规模。
所以“Ondo 靠谱吗”要分开答:作为 RWA 产品的发行与运营方,它有可查的主体和方向;作为一枚代币,它仍然是高波动的风险资产,−81.8% 的回撤已经说明市场情绪的杀伤力。
真正该盯的指标不是币价,是链上产品的规模、赎回的顺畅度、以及合作机构的数量。这三样在涨,项目在变好;只有币价在涨,那是另一回事。
上图是托管、审计、赎回、辖区四项的风险清单示意,对应本文的判断顺序:先确认资产在不在,再确认能不能拿回来。
风险提示
加密资产价格波动极大,代币化股票存在发行方信用、托管对手方、赎回受限与辖区合规风险,代币价格可能大幅偏离底层资产价值。本文行情数据截至 2026 年 11 月 4 日凌晨,来自公开行情源;关于 xStocks、Backed 与 Ondo 的描述来自公开资料,具体储备、托管、审计与赎回规则以发行方官方文件为准。本文不构成投资建议,也不推荐任何具体产品或代币。据公开资料,2021 年 9 月 24 日十部门通知明确,虚拟货币相关业务活动属于非法金融活动,境内用户参与不受法律保护。请独立判断,自负盈亏。
最后这张图把判断 RWA 项目的四项依据做了权重示意:储备审计、发行主体、赎回记录、监管牌照。四项里最该先查的是储备,因为其余三项都建立在“资产真的在”之上。