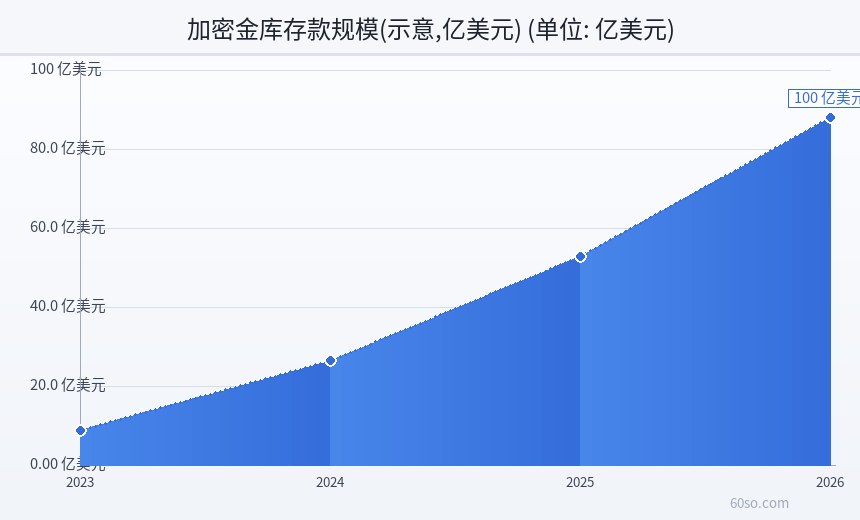
一个不太起眼但很重要的数据:加密“金库”(Vault)的存款规模已经突破100亿美元。CoinDesk在10月19日的报道里提到,这类由“策展人”(Curator)管理的链上借贷策略,正在吸引大量机构资金,同时也把存款人暴露在抵押品、流动性和智能合约三重风险之下,监管机构已经开始关注。很多读者第一次听到“加密金库”,以为是某种硬件保险箱。其实它是一种链上理财结构,收益可能很诱人,但风险也比普通稳定币理财复杂得多。
加密金库到底是什么
你可以把加密金库理解成“链上版的自动理财账户”。用户把USDC、USDT或ETH存进金库,金库把资金分配给不同的借贷市场、流动性池或策略合约,收益再按份额分给存款人。金库的运营者就是“策展人”,他们决定资金投向、杠杆水平、风险参数和退出规则。
这个结构和传统金融的基金有点像,但有三点不同。第一,金库是透明的,资金流向、抵押品、收益率都能在链上查到。第二,金库是可组合的,一个金库可以同时接入多个DeFi协议,形成嵌套。第三,金库没有统一的投资者保护,出了事通常只能靠治理投票或法律诉讼,追回难度很大。
目前规模较大的金库,大多集中在稳定币借贷和基差交易。前者是把稳定币借给杠杆交易者,赚取利息;后者是利用现货和永续合约的价差,做市场中性策略。这两类策略在行情平稳时收益不错,但在极端行情下,可能同时遭遇挤兑和清算。
为什么机构愿意把钱放进去
第一,收益比银行存款高。美元稳定币金库的年化收益通常在4%到8%之间,具体取决于策略和杠杆。在利率高企的环境里,这个收益率对机构有吸引力。
第二,透明度高。传统基金的报告按季度披露,金库的持仓和收益实时上链。对喜欢自己做尽调的机构来说,这种透明度是加分项。
第三,可编程。金库可以设置自动再平衡、风险限额、白名单等规则,比传统基金更灵活。部分金库还支持即时赎回,流动性看起来很好。
第四,叙事好。RWA、链上收益、DeFi机构化,都是当前市场的热门主题。配置金库既能赚收益,又能讲一个“参与链上金融”的故事。
风险到底在哪
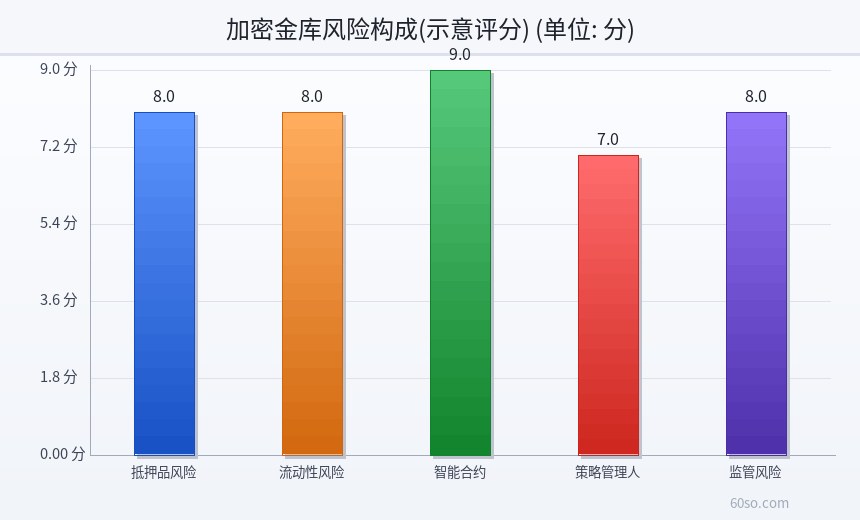
第一,抵押品风险。金库把资金借出去,借款人需要提供抵押品。如果抵押品价格剧烈下跌,或者抵押品本身流动性不足,清算就可能失败,金库会承受损失。最怕的是“抵押品是另一个协议发行的代币”,一层套一层,风险被放大。
第二,流动性风险。很多金库宣称“随时赎回”,但在极端行情下,底层借贷市场可能没有足够的流动性,赎回会被延迟甚至暂停。如果大量存款人同时挤兑,金库可能被迫折价卖出资产。
第三,智能合约风险。金库本身、借贷协议、预言机、跨链桥,任何一个环节出漏洞,都可能导致资金损失。2026年第三季度加密黑客损失达到11.8亿美元,其中很大一部分和合约漏洞、供应链攻击有关。
第四,策展人风险。策展人决定策略和风险参数,但存款人对策展人的约束有限。如果策展人判断失误、隐瞒风险,或者和借款方有利益冲突,存款人很难及时发现。
第五,监管风险。监管机构已经开始关注金库的借贷风险。如果未来要求金库注册、披露、限制杠杆,部分策略的收益会下降,甚至无法继续运行。
金库的运作流程
第一步,存款。用户把USDC或ETH存入金库合约,合约按当前净值铸造份额代币。份额代币可以在二级市场转让,也可以随时赎回。
第二步,配置。策展人根据策略,把资金分配到不同的借贷市场或流动性池。比如把USDC借给Aave的借款人,或者把ETH拿去做基差交易。
第三步,收益结算。借款人支付的利息、交易手续费、基差收益,会逐步累积到金库净值里。份额代币的价格随之上涨,存款人不需要手动领取收益。
第四步,风险管理。策展人设置抵押率、借款上限、清算阈值等参数,并在必要时调整。部分金库还有保险基金或治理投票机制,用于应对极端情况。
第五步,赎回。用户把份额代币换回USDC或ETH。如果底层资产流动性充足,赎回可以即时完成;如果流动性紧张,可能排队或延迟。
监管为什么盯上金库
金库的规模已经大到不能忽视。100亿美元的存款,相当于一家中型银行的资产规模,但它没有存款保险、没有资本充足率要求、没有统一的监管框架。监管机构担心的是,一旦某个大型金库出问题,可能引发连锁挤兑,波及整个DeFi市场。
另一个原因是杠杆。部分金库通过循环借贷放大收益,底层杠杆可能达到数倍。行情平稳时没问题,一旦抵押品价格剧烈波动,清算会像多米诺骨牌一样传导。2022年Terra和FTX的教训还历历在目,监管不希望重演。
还有一个原因是投资者保护。金库的存款人很多是机构,但也有不少散户通过前端界面参与。他们未必看得懂底层策略,也未必能承受本金损失。监管如果不出手,一旦出事,舆论压力会很大。
和稳定币理财有什么区别
很多人把加密金库和“稳定币理财”混为一谈。两者最大的区别是风险来源。
稳定币理财通常是把USDC、USDT借给中心化平台,风险主要是平台信用风险。金库则是把钱借给链上协议,风险主要是抵押品、合约和流动性。前者怕平台跑路,后者怕代码出问题。
收益上,金库通常更高,因为它承担了更复杂的风险。流动性上,金库看起来更好,但在压力时期可能更差。透明度上,金库更好,但透明度不等于安全——你看得见风险,不代表你能控制风险。
| 维度 | 加密金库 | 中心化稳定币理财 |
|---|---|---|
| 收益来源 | 链上借贷、基差、流动性 | 平台借贷、做市 |
| 主要风险 | 抵押品、合约、流动性 | 平台信用、监管 |
| 透明度 | 高,链上可查 | 低,依赖平台披露 |
| 赎回 | 通常即时,压力时可能延迟 | 取决于平台规则 |
| 保护机制 | 治理、保险、清算 | 平台兜底(不一定有) |
普通投资者该不该参与
如果你只是想要稳定的美元收益,先问自己三个问题:能不能接受本金亏损?能不能接受赎回延迟?能不能看懂金库的底层策略?三个问题有一个答“不能”,就不适合碰。
如果你决定参与,优先选择规模大、运营时间长、披露透明的金库。不要只看年化收益率,要看收益率是怎么来的、杠杆有多高、抵押品是什么。收益率越高,通常风险越大。
仓位上,金库只适合作为卫星配置,不建议超过加密资产的20%。不要把全部稳定币都放进一个金库,也不要用借来的钱加杠杆。极端行情下,金库的流动性可能比你想象的差。
最后提醒:本文数据来自2026年10月19日公开报道,金库规模和市场数据变化很快,请以链上和官方披露为准。文中观点只做信息分析,不构成投资建议。DeFi理财有本金损失风险,参与前请做好尽调。