2026年到现在,已经有82个加密项目宣布关停,集中在DeFi、基础设施和链游三个方向。这个数字不是小数——它意味着平均每三四天就有一个团队发公告说“我们停止了”。同期,全市场总市值2.818万亿美元,比特币占比59.64%,资金明显往头部集中。行业不是没钱,而是钱不愿意再给没有现金流的故事。这篇文章拆三件事:谁会先死、为什么死、普通人怎么提前看出来。
一、82这个数字,到底意味着什么
先别急着把它理解成“行业要完”。2026年的82个关停项目,绝大多数是小团队、小市值、单一产品的项目。它们的共同点不是“加密不行了”,而是“这个故事讲不下去了”。
看几个对照数据就明白:截至2026年10月21日晚间,比特币报83,780美元,虽然距历史高点126,080美元还有33.6%的距离,但24小时仍上涨2.32%;全市场24小时成交2951亿美元,流动性并不缺。钱还在场内,只是不再平均分配。
另一头,机构动作没停。Strive完成了6.3亿美元的SATS IPO,说明传统资本市场仍愿意为加密相关资产买单;稳定币转账额翻四倍到8910亿美元,说明链上结算的真实需求在增长。
所以82这个数字更准确的解读是:行业在做一次结构性出清。靠叙事融资、靠空投拉新、靠通胀代币发工资的模式,在资金变贵之后撑不住了。而真正有收入、有真实用户的项目,反而在这一轮里活得更好。
这也解释了一个现象:新闻里一边是关停潮,一边是并购和新产品。两件事同时发生,并不矛盾。
二、最先倒下的三类项目
第一类是“没有收入的DeFi”。这类项目TVL看着不小,但收费极低,甚至要靠代币补贴维持收益率。一旦代币价格下跌,补贴跟不上,TVL 24小时内就能腰斩。PancakeSwap这种头部项目还能靠手续费改革和3.8亿美元TVL撑住,小协议没有这个体量。
第二类是基础设施里的中间层。节点服务、索引、跨链中间件,同质化严重,客户只认最便宜或最稳的那一家。融一轮钱、做完技术、发现没人付费,是最典型的死法。
第三类是链游。2021到2022年那一波高估值留下的项目,大多承诺了完整的生态和持续的内容更新,但用户留存撑不住。链游的经济模型高度依赖新用户入场,一旦新增停滞,代币螺旋下行,团队工资都发不出来。
下图把几类关停成因做了示意评分。收入不足排第一,融资枯竭紧随其后,安全事件和团队解散排在后面。换句话说,绝大多数项目不是被黑客打死的,是饿死的。
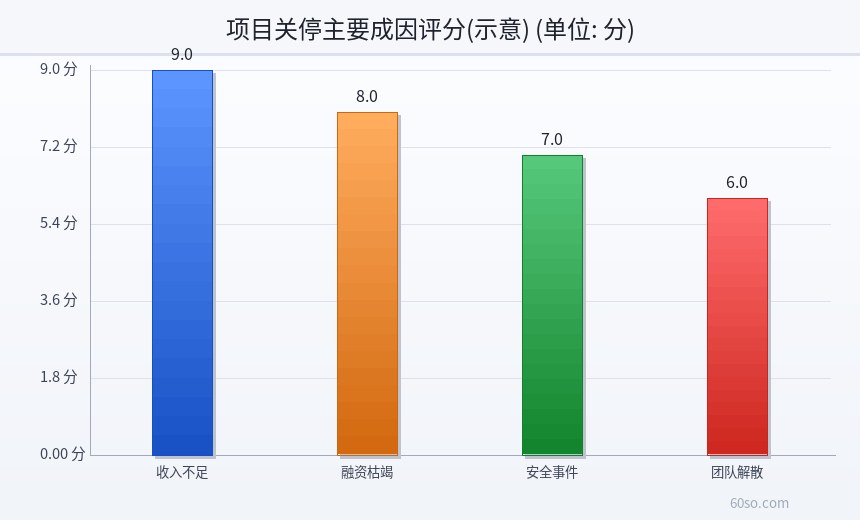
值得注意的是,“安全事件”虽然不是首要原因,但往往是压垮骆驼的最后一根稻草。今年Drift被盗约1.09亿美元、Qubic损失约140万美元,这类事故对中小项目基本等于判死刑:赔不起,也重建不了信任。
三、现金流生存期:项目能撑多久
一个项目能活多久,本质上不取决于愿景,取决于现金能撑几个月。
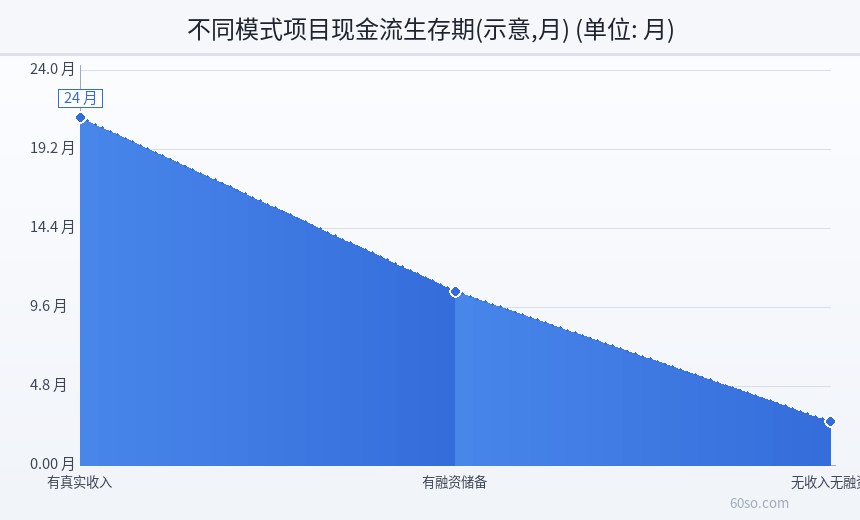
有真实收入的项目,如果收入能覆盖大部分运营成本,理论上可以无限期活下去。行业里这类项目通常能撑两年以上,甚至在熊市里扩张。
有融资储备但没收入的项目,看的是融资额除以月烧钱速度。一轮典型的中小项目融资,扣掉成本和税费,通常够跑12个月左右。也就是说,如果2025年底融的资,2026年底就是生死线。
既没有收入、也没有融资的项目,只能靠代币库存或者创始人自掏腰包,通常3个月见底。这类项目在关停名单里占比最高,也最容易被社区忽视——因为它们往往连公告都发得很草率。
普通用户其实可以自己算这笔账。找三个数:国库里稳定币的余额、每月公开的支出、当前收入。用余额除以“支出减收入”,得到的就是能活的月数。这个数字小于6,就要高度警惕;小于3,基本可以准备撤了。
难点在于数据可获得性。很多项目不公布支出,这时候可以用间接指标替代:团队规模、招聘岗位数量、办公地址、赞助活动。一个正在大规模招人的项目,烧钱速度一定不低;反过来,一个突然停止招聘、停止赞助、停止周报的项目,往往已经在过冬。
四、普通人避坑的六个检查点
第一,看收入,不看TVL。TVL可以靠补贴堆出来,手续费收入骗不了人。一个协议如果日均手续费只有几千美元,却养着二十个人的团队,这笔账迟早要出问题。
第二,看国库。很多项目会在治理论坛公布国库地址和支出计划。如果国库里只有自己的代币,没有稳定币,那它的“储备”会随币价一起蒸发。
第三,看解锁时间表。大额代币解锁前后,往往伴随团队套现和补贴缩减,这是项目加速死亡的高发期。
第四,看团队是否还在写代码。GitHub提交可以造假,但持续的产品更新、文档维护、社区答疑造不了假。连周报都停的项目,基本进入倒计时了。
第五,看它靠什么留住用户。如果唯一的答案是“收益率高”,那这个收益率一定来自补贴,补贴停了用户就走。
第六,看它有没有真实的付费客户。To B的项目尤其要看这一点:签了几家、合同多长、续费率多少。只有LOI没有收入的,和没有客户差不多。
再补一条心态上的提醒:不要因为“跌了很多”就觉得便宜。关停项目的代币在归零之前,往往会经历好几轮“已经跌到底了”的反弹,每一轮都有人接盘。价格低不是安全边际,现金流才是。
五、活下来的项目长什么样
观察这一轮活下来的项目,有几个共性。
一是收入结构单一但扎实。它们往往只做一件事,收一笔很薄的手续费,但量大、稳定、可预测。
二是成本控制得早。2025年就开始砍人、砍线、砍补贴的团队,2026年反而有余力做产品。等到资金紧张才裁员的,通常已经来不及。
三是治理不折腾。频繁改代币模型、频繁搞迁移、频繁换赛道的项目,用户会被折腾跑。稳定的规则本身就是竞争力。
四是透明度高。愿意定期披露国库、披露支出、披露真实数据的团队,出问题时也更容易获得社区支持。
五是不靠代币补贴过日子。这一点最容易被忽略。靠补贴拉来的TVL是租来的,补贴一停就搬走。判断方法很土:把补贴停掉一段时间,看TVL掉多少。掉一半以上的,用户就是冲着奖励来的。
还有一个角度是“谁在买单”。如果付费方是基金会、是做市商、是另一家靠融资活着的公司,这条收入链本身就很脆。健康的收入最终要来自有真实需求的终端用户。
下图是三种模式下项目现金流能撑的大致月数。有真实收入的能撑两年以上,有融资储备的约一年,两者都没有的只有三个月。这个差距,比任何白皮书都更能说明问题。
风险提示
本文只做信息梳理,不构成投资建议。82个关停项目的数据来自公开统计,统计口径与截止时间可能不同,具体名单以各项目官方公告为准。文中提到的评分与生存期均为示意,用于说明量级,不代表任何具体项目的真实财务状况。加密资产价格波动极大,项目关停可能导致代币归零、资产无法赎回,请勿依据本文做集中投资,决策前请自行核查项目收入、国库与合约风险。本文提到的关停数量为2026年内的累计公开统计,后续可能继续增加;任何“避坑清单”都无法覆盖全部风险,也无法保证识别出所有问题项目。