过去一个月,稳定币的新闻密度明显上来了。一边是美国货币监理署把 GENIUS 法案里关于稳定币发行人和托管的细则敲定,另一边是韩国新韩银行和日本 SBI 控股,拿韩日游客的消费场景去测试日元稳定币。很多人第一反应是”又一个支付概念”。但这次的场景选得挺聪明——游客。它绕开了本国人对本币支付已经养成的习惯,直接切到跨境结算最疼的那一段。
这个试点到底在测什么
先把事情说清楚。新韩银行和 SBI 这一组,做的不是”发一个新币让大家炒”,而是拿韩日两国游客的消费做实验:游客手机里的日元稳定币,在日本或韩国的商户那里付钱,商户收到的是本币,中间走链上清算。
所以它测的其实是三件事,而不是一件事。
第一是清算。过去跨境消费的钱,要经过收单行、卡组织、发卡行、换汇环节,一层层扣。稳定币把这条路压成”发行方 + 本地兑换商”两段。第二是兑换。游客手里是韩元或日元,商户要的是本币,中间谁来做市、点差多少、能不能实时到账,这是最难的。第三是合规。这笔钱从谁的账户出发、经过谁的托管、最后落到谁的账上,每一步都要能被监管看见。
这三件事互相牵制:清算再快,兑换跟不上,用户还是在收银台干等;兑换再便宜,合规走不通,商户就不敢收。任何一件没跑通,试点就只是新闻稿。
需要注意的是,这仍然只是测试。参与商户有多少、单笔限额多少、覆盖哪些城市,公开报道里都没有完整披露。所以现在就说”去日本不用换现金了”,那是想多了。更准确的说法是:一条新的清算轨道,开始在真实场景里跑小规模验证。
为什么偏偏选游客
这个问题的答案,藏在”谁最痛”里。
日本和韩国互相之间的游客量很大,而且消费特征是典型的小额、高频、分散。一顿饭、一张地铁票、一个便利店饭团、一次药妆店扫货。这类交易,卡组织按比例抽成,换汇再吃一道点差,游客自己还要在出发前跑一趟银行换现金。三头都难受。算一笔粗账:一笔几百块的消费,卡组织抽成加换汇点差,商户到手要少一截,游客这边还得再付一次取现手续费。两头都在为”钱跨了一条国境线”付钱。
更关键的是,游客不属于任何一个”本地支付生态”。日本人用 PayPay,韩国人用 Kakao Pay,这些钱包在本国铺得非常深,稳定币根本挤不进去。游客是唯一一群”在本地却没有本地支付工具”的人,天然就是新轨道的入口。
还有一层考虑是监管心理。游客不涉及工资代发、不涉及存款、不涉及信贷、不涉及本地居民的日常资金,出了问题的社会影响可控。对监管来说,这是一个可以”先放你跑一段看看”的场景。
所以你会发现,几乎所有想推稳定币的机构,第一站都不是本国零售,而是跨境:汇款、贸易结算、游客消费。这不是巧合,是路径选择。
和 USDT 到底差在哪
很多人把稳定币当成一个东西,其实差别很大。USDT 和银行主导的日元稳定币,至少有五处不一样。
发行主体。USDT 是 Tether 发的,运营离岸,长期被质疑透明度和监管归属。日元稳定币若由银行牵头,就落在日本资金决済法、韩国电子金融交易法这类框架里,性质更接近”数字化的银行存款”。
储备。USDT 的储备构成争议多年,市场始终给一点折扣。银行存款型稳定币是 1:1 存银行,理论上更干净,可它又带来一个新问题——这家银行倒了怎么办。
利息。USDT 不付息,储备收益归发行方,这是 Tether 最赚钱的地方。银行存款型稳定币的利息归谁,是立法的核心争点,GENIUS 法案就为”要不要允许付息”吵了很久。
用途。USDT 主战场是新兴市场的美元替代和交易所计价,是”影子美元”。日元稳定币没这个功能,更像结算轨道。
流动性。差距是数量级的:USDT 市值 1,828 亿美元,USDC 721 亿,USDS 100 亿,USDE 47 亿。日元稳定币现在是从零开始,连零头都算不上。
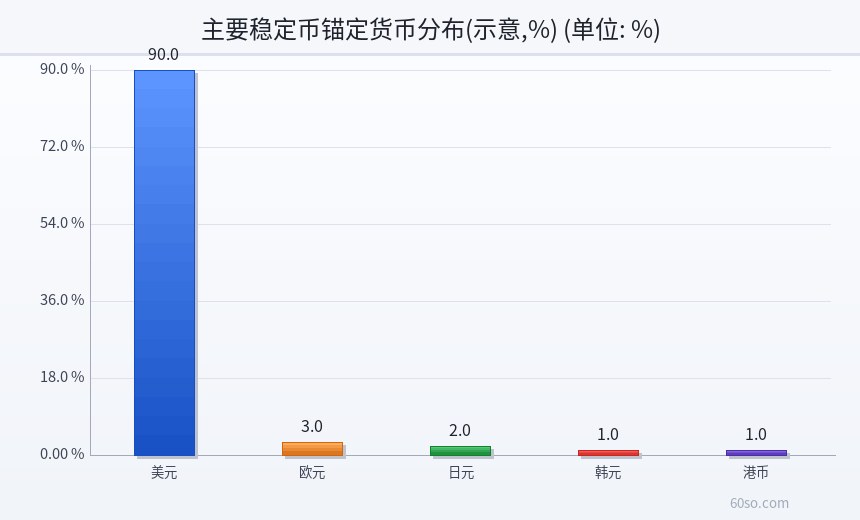
这张图是各类稳定币按锚定货币的分布,美元几乎吃掉了整个市场。
美元占九成,日元的位置在哪
看到 90% 这个数字,很多人会问:那日元稳定币还有戏吗?
有戏,但不是抢 USDT 的戏。这里要区分两种需求。一种是”我想持有一种更稳的钱”,这种需求由美元稳定币满足,因为在阿根廷、土耳其、尼日利亚这些地方,美元本身就是硬通货,本币才是风险资产。另一种是”我要把一笔钱从 A 国结算到 B 国”,这种需求只看成本、速度和合规,不看这个币叫什么。
日元稳定币属于第二种。它不需要有人愿意长期持有日元,只需要有人在结算的那一刻用一下。用完就换回本币,持有时间可能只有几分钟。
这也解释了为什么这个市场的天花板不在”替代”,而在”承接”。全球稳定币转账额在一年内翻了四倍,到 8,910 亿美元,说明这条轨道确实在被使用,但跑的绝大多数还是美元。日元和韩元要做的,是把自己那块跨境结算的量搬到链上。
顺便说一句,韩元这条线也在动。Injective 和 BDACS 已经在合作,用韩元稳定币结算代币化资产。马来西亚央行则自己下场,推出了代币化债券的 DLT 平台。央行的态度很明确:代币化这件事我自己做,别让商业机构先跑完。
普通人能感受到什么
短期最可能感受到变化的,是出境游的人。
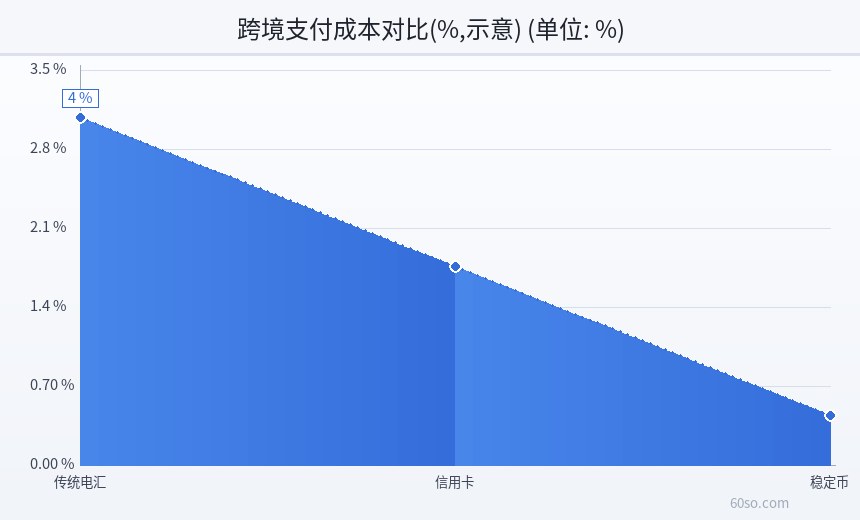
现在的路径是:出发前换现金,或者到当地 ATM 取现,手续费加汇率点差,一次下来 2% 到 3% 很常见。如果用稳定币,理论上能压到 0.5% 左右。这张图对比的就是三种跨境支付方式的成本量级——传统电汇最贵,信用卡居中,稳定币最低。
但别高兴太早。成本低不等于体验好。稳定币支付要解决的是”我在东京一家拉面店,掏出手机,三秒钟付完”,而不是”我要先注册一个钱包、记十二个单词、买点 ETH 当 gas、再换一笔日元”。这中间每一步都在流失用户。真正能跑起来的,一定是被包在支付 App 里、用户完全看不见链的产品。
对做外贸和跨境电商的人来说,意义更直接。日元结算过去走 SWIFT,到账要几天,中间行还要扣一笔。如果日元稳定币能把这段压到分钟级,现金流周转是实打实的改善。
至于中国读者,需要分清两件事:境内对加密货币交易的监管没有变化,境外合规稳定币的进展不等于境内可用。香港那条线(图上港币那 1%)是另一套逻辑,走的是本地牌照。
风险提示
本文提到的试点仍在早期,参与机构、商户规模、限额和落地时间都可能变化,公开信息也不完整,不宜据此做任何支付安排或投资决策。稳定币不是存款,不受存款保险保护;发行方、托管方、兑换商的信用风险由持有人自己承担。跨境支付的实际成本受汇率、点差、合规审查影响,文中 0.5%、2.0%、3.5% 只是量级示意,不代表任何机构报价。加密资产价格波动剧烈,截至 2026 年 10 月 21 日晚间,比特币报 83,780 美元,较历史高点 126,080 美元仍低约 33.6%,请自行评估风险。