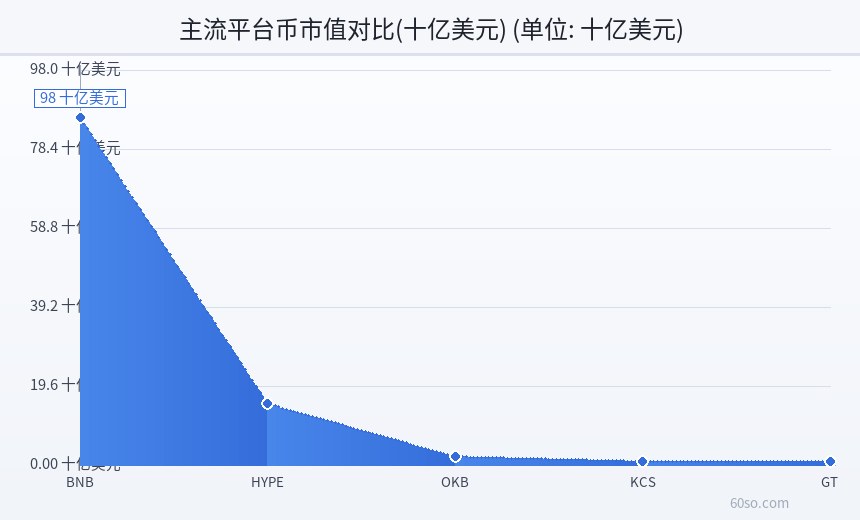
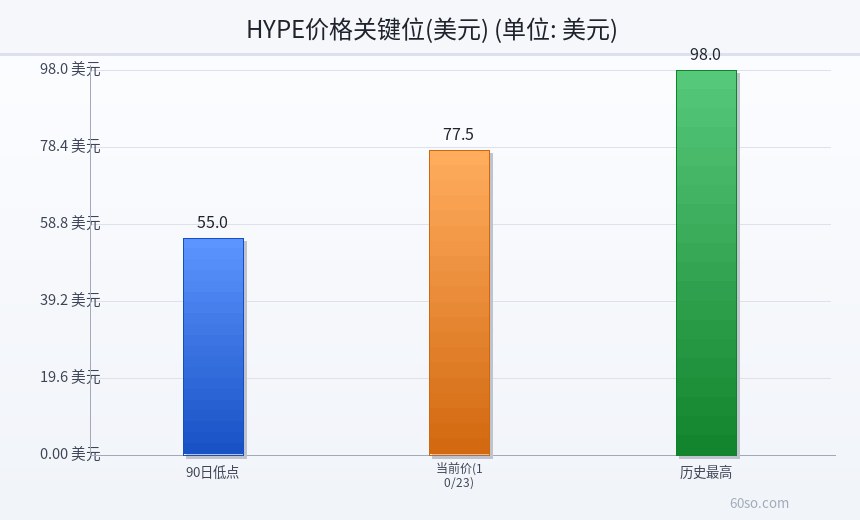
HYPE 是去中心化永续合约交易所 Hyperliquid 的原生代币。它在 2024 年底那波空投里一战成名,之后走出一段强势行情;截至 2026 年 10 月 23 日晚间,HYPE 报 77.51 美元,历史最高 97.96 美元,市值约 172.4 亿美元,30 日下跌 18.41%。这篇讲清楚它的项目背景、代币用途、价值来源,以及现在该注意什么。
HYPE 是谁发的:Hyperliquid 的背景
Hyperliquid 是一条专为交易打造的公链,主打产品是链上永续合约交易所。它的目标很直接:把中心化交易所(CEX)的体验搬到链上——下单快、深度好、手续费低,但资产始终在用户自己的钱包里,不需要 KYC。
这件事难度极高。链上交易要经过共识,天然比中心化撮合慢;要做订单簿,就得让撮合引擎跑在链上,还要保证几十毫秒级的响应。Hyperliquid 的做法是自建 L1,用定制共识把交易排序和撮合都放在链上,只把结果写进区块。
HYPE 就是这条链的原生代币。它不是“交易所积分”,而是这条链的 gas、质押和治理载体。这一点很关键:很多人把它当成平台币来估值,其实它的定位更接近“公链代币 + 交易所现金流”的混合体。
它解决什么问题:把订单簿搬上链
大部分链上 DEX 用的是自动做市商(AMM)模式,靠流动性池定价,滑点大、资金效率低。Hyperliquid 走的是订单簿路线,用户可以挂限价单、止损单,体验接近中心化交易所。
订单簿模式对性能要求极高,因为它需要频繁更新状态。Hyperliquid 把撮合放进链的共识流程里,避免了“链下撮合、链上结算”的信任问题。这是它的技术卖点,也是它能吸引专业交易者的原因。
代价是验证者门槛高、节点少,去中心化程度不如以太坊。这是所有高性能链的共同取舍:想要快,就得牺牲一部分去中心化。评估 HYPE 的时候,这个问题绕不开。
HYPE 的三种用途
第一,Gas。Hyperliquid 链上的每一笔操作都要消耗 HYPE,包括下单、撤单、转账、部署合约。交易越活跃,gas 需求越大。
第二,质押。验证者需要质押 HYPE 才能参与共识,普通用户也可以委托质押,分享网络安全收益。质押同时意味着锁仓,会减少流通量。
第三,回购与销毁。据公开资料,协议会把一部分交易手续费收入用于在市场上回购 HYPE 并销毁,形成通缩压力。这个机制把“交易所的交易量”和“代币的供给”直接挂上了钩。
这三条加起来,构成了 HYPE 的价值捕获路径:交易越多 → 手续费越多 → 回购越多 → 流通越少。逻辑很顺,但前提是交易量能持续。
代币经济:流通 2.22 亿,总量 9.55 亿
按公开数据,HYPE 总量约 9.55 亿枚,当前流通约 2.22 亿枚,流通比例不到四分之一。按 77.51 美元计算,流通市值约 172.4 亿美元,完全稀释估值(FDV)则在 700 亿美元量级——这两个数字差了三倍多。
这个差距就是风险所在。剩下那七成多的代币,迟早要通过某种方式进入市场:社区激励、生态基金、团队与投资人解锁。每一次大额解锁,都是潜在抛压。
据公开资料,HYPE 在发行时做了较大比例的社区空投,没有传统的私募轮,这一点在同类项目里比较少见,也是它社区口碑好的原因之一。但“没有私募”不等于“没有解锁”,归属期安排依然存在,具体比例和时间表要以官方文档为准。
这张图示意的是 HYPE 的流通量与总量关系,以及解锁对流通市值的潜在稀释效应,看的时候重点对比“当前流通市值”和“完全稀释估值”这两个口径。
回购销毁机制怎么运转
回购销毁不是口头承诺,而是要看链上记录。据公开资料,Hyperliquid 设有协议层面的费用归集机制,一部分交易手续费会进入回购流程,回购的 HYPE 被销毁或转入特定地址。
这个机制的效果取决于两个变量:手续费收入的规模,以及销毁占流通量的比例。交易火爆的时候,回购能形成实打实的买盘;交易清淡的时候,回购量微不足道,托不住价格。
所以看 HYPE,不能只看“有销毁”,要看“销毁了多少、占流通多少”。链上数据都能查到,别只看宣传图。另外要区分“销毁”和“锁仓”——前者减少总量,后者只是延迟流通,性质完全不同。
价格表现:从 97.96 到 77.51
HYPE 的历史最高价是 97.96 美元,现价 77.51 美元,距高点回撤约两成;30 日跌幅 18.41%,跑输了同期 BTC(-4.63%)和 ETH(-12.01%)。这说明在高位回落的震荡市里,资金对高估值、高 FDV 的标的更谨慎。
这个跌幅放在山寨币里算不上惨烈,但要注意它的基数:市值 172 亿美元,已经进入主流梯队,继续往上需要更大的资金量。而它的流通盘只有 2.22 亿枚,盘子轻、弹性大,涨得快也跌得快。
一个值得观察的指标是交易量占市值的比例。如果链上永续交易量持续萎缩,回购的燃料就会减少,估值支撑会变弱;反之,如果交易量回升,HYPE 的基本面会先于价格改善。
主要风险
第一,估值风险。FDV 是流通市值的三倍多,解锁一旦集中,稀释压力会很明显。
第二,竞争风险。链上永续赛道很挤,其他 DEX 和 L2 上的衍生品协议都在抢份额,手续费战随时可能打响。
第三,中心化风险。Hyperliquid 的验证者数量有限,排序和撮合的透明度仍有争议,监管如果盯上“链上永续”,合规成本会上升。
第四,杠杆生态的连带风险。永续交易所的用户普遍高杠杆,极端行情下的连环爆仓会传导到协议收入和代币价格。
第五,宏观环境。BTC 距历史高点约 -35%,主流山寨近 30 日普遍下跌,这种环境下高 Beta 资产很难独立走强。
普通人怎么看待它
如果你认可“链上衍生品会持续抢占 CEX 份额”这个判断,HYPE 是目前最直接的标的之一,它的收入、回购、销毁都能在链上验证,比纯叙事项目扎实。
但认可逻辑不等于现在就该买。要看三件事:解锁时间表、交易量趋势、以及你自己能不能承受 30%–50% 的回撤。这三个问题里任何一个答不上来,就先别动手。
仓位上,建议把它归入“高波动卫星仓”,而不是“核心配置”。核心仓位还是应该放在 BTC、ETH 这类流动性最好、共识最强的资产上。别因为一个季度的强势,就把卫星当成了核心。
风险提示
本文所有价格与市值数据均为截至 2026 年 10 月 23 日晚间的公开行情(HYPE 77.51 美元、历史最高 97.96 美元、市值约 172.4 亿美元),仅供参考,不构成投资建议。HYPE 流通比例不足四分之一,存在大额解锁带来的稀释与抛压风险;链上永续合约涉及高杠杆,可能造成本金全部损失;项目治理、验证者中心化程度与监管政策均存在不确定性。请勿使用借贷资金参与,务必自行研究并控制仓位。