HYPE 是这两年最不像 Meme 的“热门币”:它有真实交易量、有手续费收入、有一个跑得起来的交易所,价格距历史高点只有一成多的距离。但热度高不等于风险低。这篇文章想讲清楚三件事——Hyperliquid 到底在做什么、HYPE 的价值从哪里来、以及这套逻辑在什么情况下会失效。
上图是暗色交易大厅上方悬浮着一本发光的链上订单簿,对应本文的主题:把撮合与清算搬到自己链上的永续合约交易所。
Hyperliquid 到底是什么
一句话概括:它是一条自己建的 L1,上面跑的核心应用是永续合约交易所,撮合靠链上订单簿,而不是常见的自动做市池。
这两个选择的差别很大。自动做市靠流动性池定价,简单、易部署,但大单会被池子吃出很大的滑点,做市方还要承担无常损失。订单簿靠买卖挂单撮合,价格发现更接近中心化交易所,体验好,但对底层性能要求极高——每一笔下单、撤单、成交都要上链,链慢了就全盘卡住。
Hyperliquid 的解法是把自己的链和应用一起设计。不是为了发一条通用公链再去招商,而是先有一个明确的用例,再倒推需要什么样的区块时间和吞吐。这种“应用链”思路在工程上更省事,代价是生态的广度受限。
为什么非得自己做一条链
在通用链上做一个高频交易所,瓶颈不在合约逻辑,在共识层。订单簿是状态密集型的应用,挂单撤单的频率比转账高几个数量级,通用链的区块空间既贵又抢不到。
自建链能拿到三样东西:可预测的区块时间、便宜的撮合成本、以及对自己状态的完全控制。清算、资金费率、保证金这些逻辑可以写进链的底层,而不是靠外部预言机和 keeper 拼凑。
代价同样明显。第一,安全性靠自己的一套验证者集合,不是继承以太坊的经济安全。第二,生态是围墙花园,外部开发者要进来得适配它的工具链。第三,一旦核心应用出问题,整条链没有别的业务能兜底。
HYPE 在系统里干什么
按公开资料,HYPE 主要有三个用途:
- 支付 Gas:链上交易的基础费用。
- 质押:参与验证与网络安全,同时获得相应激励。
- 生态激励:用于吸引做市、开发者和新项目。
三个用途里,最硬的是 Gas 和质押——只要链上有交易,就有人需要它。最软的是激励,因为激励本质是补贴,补贴停了,靠补贴来的活动可能就走了。
需要说清楚的是,HYPE 不代表股权,也不承诺分红。持有人拿到的是代币,不是公司股份。这个区别在所有交易平台类代币上都成立,不要因为平台很赚钱就默认代币一定跟着涨。
费用与回购:价值从哪里来
这是 Hyperliquid 最值得研究的一块。
据公开资料,协议产生的费用会通过 Assistance Fund 在市场上回购 HYPE。这个机制的意义在于:把业务端的现金流,部分转化成对代币的持续买盘。交易越活跃,费用越多,回购的力度越大,逻辑上形成一个闭环。
但要注意三个前提。第一,回购的执行规则、比例和节奏以官方披露为准,不是每一笔费用都必然进入回购。第二,回购是买盘,不是承诺价格,市场抛压更大时,回购只能减缓下跌,不能托住价格。第三,费用收入本身有周期性——行情冷下来,交易量掉得比价格还快。
所以“有回购”是一个加分项,不是安全垫。把它当成“跌不下去的理由”,是这类资产上最常见的误判。
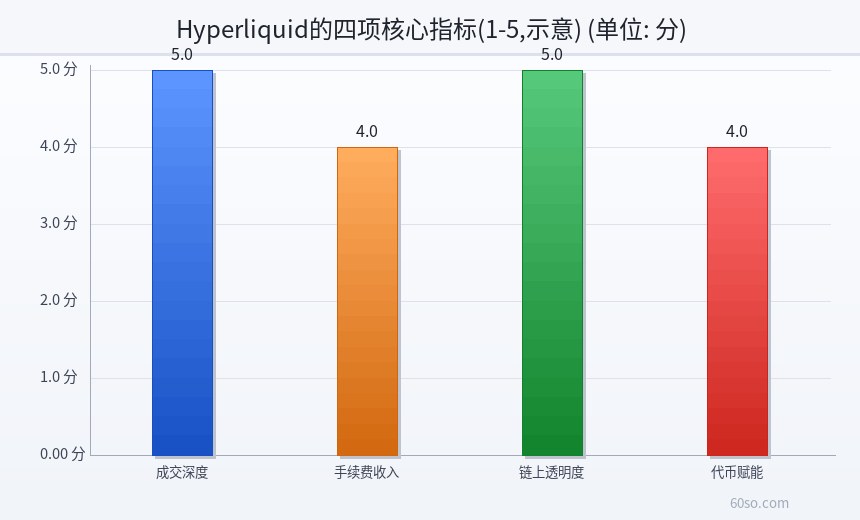
下面这张图把 Hyperliquid 的四项核心能力做了示意打分,涵盖成交深度、手续费收入、链上透明度和代币赋能,分数是示意值,用来横向感受强项在哪。
数据处在什么位置
截至 2026 年 11 月 4 日凌晨,HYPE 报约 85.2 美元,市值约 204 亿美元,在全市场排第 11 位,24 小时上涨约 2.5%,成交额约 12.6 亿美元。
最关键的数字是位置:历史最高 97.96 美元出现在 2026 年 9 月 23 日,现价距高点约 −13%。放在一个 BTC 距历史高点 −38.5%、ETH 距高点 −53.7% 的市场里,这个回撤幅度说明它几乎没有经历过像样的杀估值。
这有两种解读。乐观的解读是基本面确实硬,买盘接得住;谨慎的解读是筹码还没被洗过,一旦逻辑出问题,下跌空间比已经跌透的资产大得多。我倾向后者更重要——不是因为看空,而是因为“没跌过”本身就是一种风险。
为什么一直热:三股力量
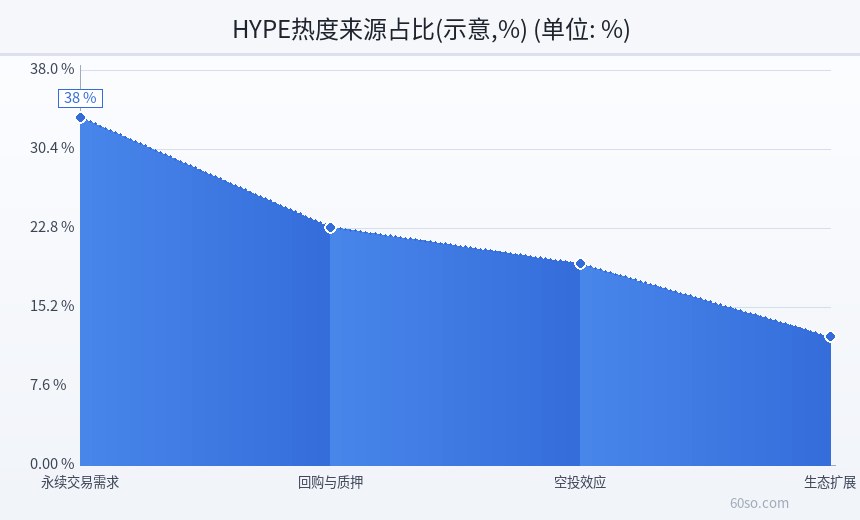
第一股是真实交易需求。链上永续的客户不是来玩概念的,是来做杠杆的。他们有对冲需求、有套利需求、也有纯投机需求,这些人贡献的手续费是真金白银。
第二股是回购与质押带来的持有理由。在一个大部分代币只会通胀的市场里,一个“有费用、有回购、能质押”的资产显得稀缺,资金愿意给它溢价。
第三股是空投效应与生态叙事。早期空投造富的故事会长期留在市场记忆里,每一次生态有新动作,都会有人按“下一个空投”去参与。这股力量推的是估值,不是现金流。
三股力量里,只有第一股是可验证的。第二股依赖规则不变,第三股依赖情绪不散。
它的问题在哪
第一个问题是估值。204 亿美元的市值对应的是一个交易所业务,这个价格已经把它当成赛道龙头在定价,任何增速放缓都会被放大。
第二个问题是竞争。同为链上永续的 Lighter(LIT)现价约 3.34 美元,市值约 8.34 亿美元,排名约 80,24 小时上涨约 9.6%。体量还差得远,但增速快,而且后来者往往能用更激进的激励抢做市商。流动性是会跑的,尤其是被补贴驱动的部分。
第三个问题是监管。永续合约在多数司法辖区属于高敏感品类,链上形态并不能让它绕开规则。哪天主要市场收紧,前端访问、法币通道、做市合规都会受影响。
第四个问题是筹码结构。具体解锁与持仓分布需要查链上数据,本文没有可靠数字,只能说:这类项目早期分配往往集中,集中就意味着某一天可能出现单边抛压。
想跟这套逻辑,盯哪几个数
不用每天看价格,看四个数就够了:日成交额有没有掉队、协议费用有没有跟着走、LIT 这类竞品的市占有没有继续爬、以及链上大额地址有没有持续转出。前两个决定飞轮还转不转,第三个决定溢价还给不给,第四个决定抛压什么时候来。四个数一起变坏,才是逻辑变了;只变一个,多半只是波动。
上图是“手续费—回购—质押—流动性”的飞轮示意,对应本文反复强调的一点:飞轮转起来靠的是交易量,交易量一停,四个环节会同时变慢。
风险提示
加密资产价格波动极大,永续合约与杠杆交易可能导致本金全部损失。本文行情数据截至 2026 年 11 月 4 日凌晨,来自公开行情源;关于 Hyperliquid 的机制描述来自公开资料,具体费用分配、回购规则与质押参数以官方文档为准。本文不构成投资建议,也不推荐任何具体代币。据公开资料,2021 年 9 月 24 日十部门通知明确,虚拟货币相关业务活动属于非法金融活动,境内用户参与不受法律保护。请独立判断,自负盈亏。
最后这张图拆了 HYPE 热度的来源占比,可以当成一个自查:如果去掉“空投”和“生态叙事”,你还会买吗?答案是否定的话,你买的就是情绪。