稳定币听起来应该“稳”,但 2022 年 5 月,一个市值一度约 187 亿美元的稳定币在几天内跌到近乎归零,连带把整个加密市场拖进深熊。它就是 UST。这场崩盘是理解“算法稳定币”最好的教材:它不需要美元储备,靠一套代码和套利激励维持锚定,看起来很美,但只要信心出现裂缝,机制本身就会变成加速器。下面从分类讲起,把 UST 的齿轮、崩盘过程和事后变化说清楚。
稳定币其实分三类
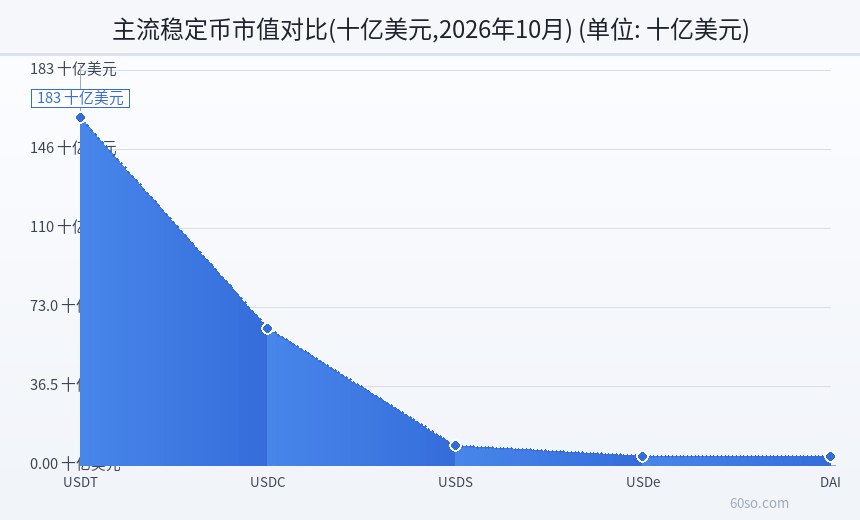
第一类是法币储备型,代表是 USDT 和 USDC。发行方在链下持有现金、银行存款、短期美债等资产,你拿 1 枚币去赎回,它给你 1 美元。它的稳定性取决于储备是否真实、是否足额、审计是否透明。截至 2026 年 10 月 23 日晚间,USDT 市值约 1,825.5 亿美元,USDC 约 719.1 亿美元,是这个市场绝对的主力。
第二类是加密资产超额抵押型,代表是 DAI。你在合约里存入 ETH 等资产,借出稳定币,抵押率通常要求远高于 100%,价格跌到线就清算。它不依赖中心化发行方,但依赖抵押品的流动性和清算系统的健壮性。
第三类就是算法稳定币。它既没有足额法币储备,也不要求超额抵押,而是靠“算法 + 套利激励 + 一个 companion 代币”来把价格拉回 1 美元。UST 是这一类里规模最大、也最著名的失败案例。
算法稳定币想解决什么
它的出发点不坏。法币储备型要信任发行方,还要面对监管和银行账户被冻结的风险;超额抵押型资本效率低,锁 150 美元的 ETH 才能借出 100 美元的稳定币。算法稳定币的设想是:用协议规则代替储备,用套利者的逐利行为代替央行,做到“零储备、高资本效率、完全链上”。
听起来像永动机,但它有一个致命前提:必须始终有人相信它能回到 1 美元。因为它的“储备”不是资产,而是市场信心。信心在,套利机制运转良好;信心没了,机制会反过来放大抛压。这不是代码写得好不好的问题,而是结构问题——它把稳定性建立在“大家都不怀疑”之上。
UST 和 LUNA 是怎么咬合的
Terra 的设计是双币:UST 是稳定币,LUNA 是波动币,两者可以按协议价格互相兑换。当 UST 价格低于 1 美元,套利者可以花 0.99 美元买入 UST,换成价值 1 美元的 LUNA,再卖掉 LUNA 赚差价。这个动作会买走 UST,把价格推回 1 美元。反过来,UST 高于 1 美元时,套利者销毁 LUNA 铸造 UST 卖出。
问题出在兑换的代价上。套利者换到的是 LUNA,不是美元。UST 抛压越大,铸造出来的 LUNA 越多,LUNA 价格越跌;LUNA 越跌,同样的 UST 能换到的价值越少,套利空间消失,套利者反而变成卖出者。这个耦合在平稳期是效率,在危机期就是传染通道。
Anchor 的 19.5% 从哪来
UST 的需求很大一部分来自 Anchor 协议:存入 UST 可以拿到约 19.5% 的年化收益。这个数字对任何了解无风险利率的人来说都不正常——当时美元利率远低于这个水平,收益不可能凭空产生。它的来源大致是借款利息、质押收益和 Terra 生态的补贴,补贴部分本质上是拿增发的代币在付利息。
这形成一个循环:高息吸引 UST 流入,流入推高 LUNA 价格,LUNA 升值让补贴看起来可持续,于是更多人进来。只要 LUNA 涨,这个循环就转得动;一旦 LUNA 停涨,补贴就变成纯粹的失血。据公开报道,崩盘前 Anchor 上的存款占 UST 流通量很大比例,大部分 UST 是冲着利息来的“热钱”,而不是真的用它做支付。
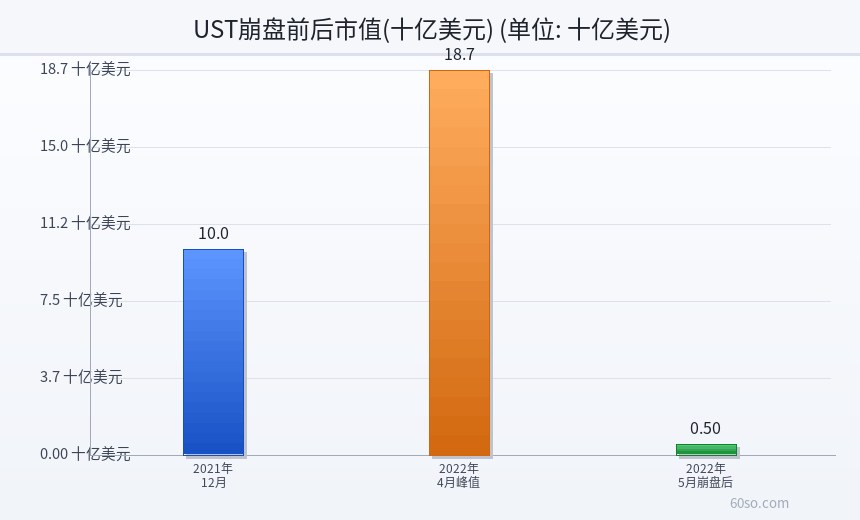
上图展示 UST 市值在崩盘前后的变化轨迹,以及同期 LUNA 供应量的膨胀情况,两条线一升一降,正是“死亡螺旋”的直观形状。
2022 年 5 月的崩盘是怎么发生的
先是脱锚。据公开报道,2022 年 5 月,市场上出现大额 UST 抛售,UST 价格开始偏离 1 美元。按设计,这时候套利机制应该启动,但抛压超过了一个临界点:大量 UST 被换成 LUNA,LUNA 供应量急剧膨胀,价格从高位一路下坠。
然后是信心崩塌。Anchor 的存款人看到 UST 不再稳定,开始挤兑,把 UST 换回 LUNA 再卖出。LUNA 进入“增发—下跌—再增发”的死亡螺旋,价格跌到几乎无法计价。UST 的市值从约 187 亿美元的峰值,在极短时间内跌到接近零。
再往后是外溢。Terra 生态里的项目、持有 LUNA 的基金、把 UST 当抵押品的借贷协议,全部被卷进去。据公开报道,红杉资本在 FTX 上的投资在 2022 年 11 月暴雷后减记至零,而那一轮连环爆雷的起点,正是 5 月的这场崩盘。两件事隔了半年,但市场信心的裂缝是同一条。
死亡螺旋为什么停不下来
因为它的“灭火器”是易燃物。正常金融体系里,稳定币脱锚时,发行方可以动用储备在市场上买回,或者提高利率吸引存款。算法稳定币没有储备,它唯一的工具是增发 companion 代币——而在恐慌中,增发等于告诉市场“我在印钱”,只会加速下跌。
第二个原因是反射性。价格下跌导致抵押品价值下降,触发清算;清算产生更多卖单,价格继续下跌。这个循环在超额抵押型稳定币里也存在,但那类协议有真实的抵押品托底,清算到一定程度会止住;算法稳定币没有底,只有信心。
第三个原因是收益承诺的反噬。19.5% 的利息吸引了大量杠杆资金,这些人不是长期持有者,一有风吹草动就跑得最快。当最不稳定的资金成为最大的持有群体,任何小冲击都会被放大成挤兑。
事后:监管和市场都变了
崩盘之后,全球监管对稳定币的态度明显收紧,主要方向是要求发行方持有高质量、足额的储备,做定期披露,并接受类似银行的监管。算法稳定币在很多辖区的立法讨论中被单独点名,有的方案直接限制“无储备支撑”的稳定币发行。
市场结构也变了。资金明显向法币储备型集中,USDT 和 USDC 拿走了绝大部分份额。截至 2026 年 10 月 23 日晚间,USDS 约 100.8 亿美元、USDe 约 46.0 亿美元、DAI 约 45.5 亿美元,这些新形态各有各的机制,但纯算法、无储备的那一类,规模已经很小。市场用钱投票,结论很清楚。
现在还有算法稳定币吗
有,但大多改了设计:有的加入部分真实抵押品,有的用对冲策略(比如现货多头配合永续空头)来维持锚定,有的把稳定机制限制在小范围场景。这些方案不再是纯粹的“零储备算法”,而是混合结构。它们能不能长期成立,还需要时间检验。
对普通用户来说,判断一个稳定币靠不靠谱,其实只需要问三个问题:它靠什么维持 1 美元?这些资产在哪、由谁保管、能不能查到?如果所有人都来赎回,它撑得住吗?三个问题里有一个答不上来,就不该把它当成“现金”。
上图复盘了 UST 从脱锚到归零的关键环节。
一个容易被忽略的教训
UST 的崩盘不是因为代码有 bug,而是因为机制在极端情况下会自我强化。这提醒我们:任何承诺“高收益 + 稳定”的产品,都要先问收益从哪来。如果一个稳定币给你两位数的年化,那它要么在承担你没看见的风险,要么在用后来者的钱付你的利息。
风险提示
本文为历史事件与机制科普,不构成投资建议。算法稳定币曾在 2022 年 5 月出现从约 187 亿美元市值到近乎归零的崩盘,同类机制仍存在脱锚与挤兑风险。稳定币不代表无风险,发行方信用、储备透明度、监管变化都可能影响兑付。截至 2026 年 10 月 23 日晚间市场仍处震荡区间,请勿将全部资金集中于单一稳定币,并自行核实发行方披露信息。
上图汇总了本文的核心风险点。