新币发行价看着简单:项目方说 1 枚 0.5 美元,你打新买到,等上线翻倍卖掉。但真实市场里,同一个代币在私募、公募、IDO、交易所开盘四个环节的价格可能差十倍,而你看到的“发行价”往往只是其中一层。更关键的是,单价便宜不等于估值便宜。下面把发行价的几层含义、FDV、流通比例、解锁曲线讲清楚,给你一套能自己算的判断方法。
发行价不是你能买到的价
先分清“谁在什么阶段、以什么价格拿到币”。一个项目从诞生到上所,代币通常分几批发:种子轮和私募轮给早期投资人,价格最低,但锁仓期最长;公募或 IDO 面向社区,价格居中,额度有限;交易所开盘价由市场竞价决定,没有任何人规定它必须高于发行价。
所以你看到“发行价 0.5 美元”时,要问的是:这是哪一轮的价?那一轮的额度占总量多少?锁多久?如果 0.5 美元的私募份额占了总量的 20%,而你在交易所用 2 美元接货,那你和早期投资人的成本差了 4 倍,他们任何时点卖出都是赚的,你却在山顶站岗。
这也是打新最常见的误区:把“我买得比发行价高一点”当成安全垫。真正的安全垫是“我的成本相对流通盘的位置”,不是相对某个名义发行价。
私募、公募、IDO、开盘价的差别
私募轮是机构和小圈子参与,金额大、折扣深、锁仓长,普通人基本接触不到。公募轮面向更广的投资者,价格比私募高,通常也带锁仓或分期释放。IDO(去中心化发行)在 DEX 或发射台上进行,门槛低、速度快,但参与者质量参差,经常出现开盘即砸盘。
开盘价则是另一套逻辑。它由撮合决定,受三件事影响:初始流通量、做市商的报价、以及市场情绪。流通量越小,价格越容易被拉高——几百万美元的买盘就能把一个小流通盘推上天,这时候的高价不代表项目值那么多钱,只代表筹码少。
所以“发行价 0.5、开盘 3 块、涨了 6 倍”这种宣传,信息量几乎为零。你要看的是开盘时的完全稀释估值,以及有多少币真正在市场上流通。
用 FDV 判断贵不贵,别只看单价
FDV 是完全稀释估值,算法很朴素:当前价格 × 代币总量。它回答的问题是“如果所有币都释放出来,按现在这个价,这个项目值多少钱”。单价 0.02 美元的币不一定便宜,单价 100 美元的币也不一定贵,关键看总量。
举个当前市场的例子。HYPE 截至 2026 年 10 月 23 日晚间报 77.51 美元,总量约 9.55 亿枚,流通约 2.22 亿枚,市值约 172.4 亿美元。按总量算,FDV 大约是 740 亿美元——也就是说,你现在看到的价格,隐含的是“未来所有代币释放后,这个项目值 740 亿美元”。这个数字放在整个市场里是什么水平,你心里要有个尺子:同期全网总市值是 2.755 万亿美元。
再看 OKB,总量固定 2,100 万枚,价格 111.50 美元,市值约 23.4 亿美元。它的总量和流通量基本一致,FDV 和市值几乎相同,不存在“未来大量解锁”的压力。这两种结构的风险完全不同。
流通比例决定了价格的“含金量”
流通比例 = 流通量 ÷ 总量。这个比例越低,当前价格越“虚”。因为价格是由流通的那一小部分筹码定出来的,剩下没释放的币一旦进入市场,就是潜在的卖压。
一个流通比例 20% 的项目,FDV 是市值的 5 倍。这意味着即使价格不变,等全部解锁完,市值要涨 5 倍才能撑住同样的估值。反过来说,如果项目基本面没有同步增长,解锁过程本身就是估值的压缩过程。
新手最常见的错误,是把市值当成“项目规模”,然后用同类项目的市值去对比,得出“它还很小,空间很大”的结论。正确的做法是用 FDV 对比,并且把解锁节奏算进去。
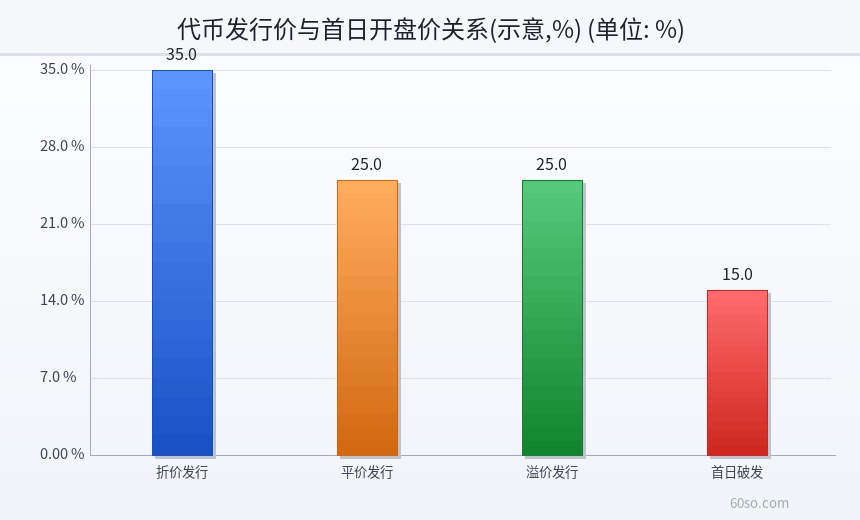
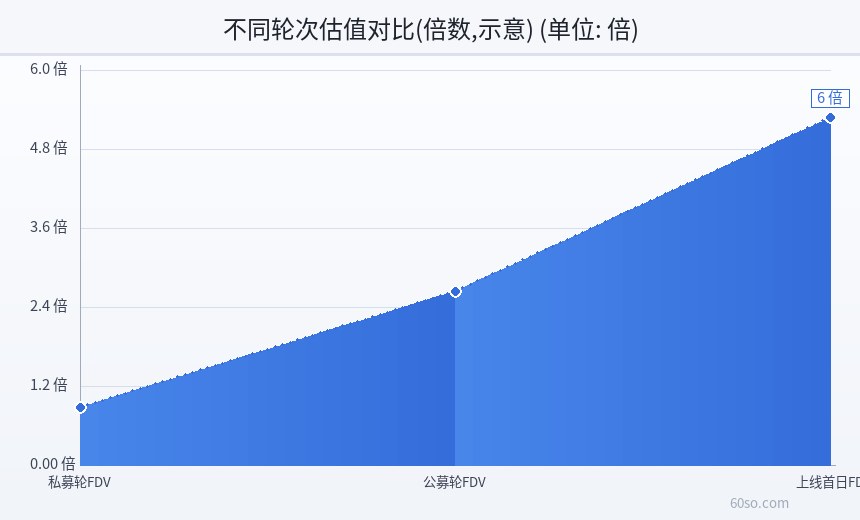
上图把发行价、开盘价、流通市值与 FDV 放在同一张坐标系里,用来看“单价便宜”和“估值便宜”为什么是两件不同的事。
解锁曲线:未来谁在卖
代币经济表里最该看的一页是解锁曲线。它告诉你未来 12 个月、24 个月,每个月有多少币进入流通,这些币属于谁——团队、投资人、生态基金、还是社区空投。
要特别警惕三种结构。第一种是“上线即大解锁”,开盘后几周就有巨额份额释放,价格几乎必然承压。第二种是“断崖式解锁”,某一个月集中释放总量的百分之十几,这种时间点通常会提前被市场交易,价格往往在解锁前就开始走弱。第三种是“团队份额没有长期锁定”,这说明项目方自己都不打算长期陪跑。
反过来,线性释放、长期锁定、并且解锁节奏与生态激励挂钩的项目,抛压会平滑很多。但注意,锁仓不等于不卖——很多锁仓份额可以通过场外交易、抵押借贷提前变现,这类操作在链上不一定看得见。
同类项目怎么比
估值没有绝对标准,只有相对参照。拿新币和同赛道的成熟项目比,看三个指标:FDV 排名、市值/FDV 的比例、以及收入或用户规模的量级。
如果一个新公链的 FDV 已经接近市值前十的成熟公链,但链上日活只有人家的零头,那这个定价就是透支。如果一个新 DeFi 项目的 FDV 只有同类项目的三分之一,流通比例也合理,那至少说明它没有明显贵得离谱。这里说的是相对贵贱,不是“便宜就会涨”。
还有一点:赛道热度会显著影响发行定价。热门叙事里,项目方敢定高价,投资人也愿意接;等叙事冷了,同样的项目可能连一半估值都发不出去。所以看发行价,要连发行时点一起看。
破发的四个常见原因
第一,估值定太高。发行时就按牛市顶部的可比公司定价,上线后没有增量资金接盘,只能往下找平衡。第二,空投抛压。大量免费拿到的代币在开盘瞬间砸出,做市商接不住,价格直接击穿。第三,做市撤单。部分项目的流动性依赖少数做市商,一旦报价撤走,盘口瞬间变薄。第四,叙事过期。上线时概念已经不新鲜,没有人愿意为旧故事付溢价。
这四条里,前两条是可以在参与前算出来的:看 FDV、看空投占比、看初始流通量。后两条要靠对市场情绪的观察,难度更高,但也更值得花时间。
参与前的检查清单
我自己会过一遍这几项:这轮发行价对应多少 FDV?初始流通比例多少?空投占初始流通的多大比例?未来 3 个月有哪些解锁?同类项目的 FDV 中位数是多少?项目的收入或用户数据能不能支撑这个估值?如果其中三项答不上来,我就不碰。
上图把发行价、开盘价与估值口径放在一起做了对照。
一句总结
发行价只是起点,不是锚。真正决定你赚钱还是站岗的,是你在什么估值水平、什么流通结构下买入的。把单价换算成 FDV,把 FDV 和同类比,把未来解锁排进时间表,这三步做完,很多“看起来很便宜”的新币会立刻露出真面目。
风险提示
本文为估值方法与概念科普,不构成投资建议。文中价格与市值数据截至 2026 年 10 月 23 日晚间,来自公开行情,可能随时变化。新币上线后破发是常见现象,历史涨幅不代表未来表现,FDV 与解锁数据请以项目官方文档和链上数据为准。加密资产波动剧烈,请勿使用杠杆或借贷资金参与打新,并自行承担全部风险。
上图汇总了本文提到的估值与破发风险。