
这三个词经常被混着用,其实是从属关系:数字货币是最大的筐,加密货币是其中一类,比特币是加密货币里最早、最大的一个。稳定币不是“更稳的比特币”,它是另一种设计目标完全不同的东西——用抵押品把价格钉在美元上。搞清楚层级和锚定机制,很多“数字人民币是不是比特币”“USDT 会不会归零”的疑问自然就有答案了。
一、先说结论:三个层级
用包含关系表示最清楚:
- 数字货币:最宽的集合,凡是数字形态的货币或类货币资产都能算,包括央行数字货币、加密货币、甚至某些平台积分。
- 加密货币:数字货币的子集,用密码学保证所有权、用分布式账本记录交易的这一类,比特币、以太坊、USDT 都在里面。
- 比特币:加密货币里的第一个成功项目,也是市值最大的一个。
所以问“比特币和数字货币什么关系”,准确回答是:比特币是数字货币的一个子集,而且是目前最出名的那一个。
混淆多半来自翻译和媒体用法。英文里“digital currency”“cryptocurrency”“stablecoin”分得很清,中文常统一说成“数字货币”,于是央行数字货币、比特币、USDT 被塞进同一个词里,读者自然以为是一类东西。
二、比特币在这个体系里的位置
比特币的设计目标很单一:做一个不依赖中心机构的支付网络。
- 总量固定 2,100 万枚,流通约 2,009 万枚,剩下的按减半规则慢慢产出;
- 没有发行方,没有董事会,规则改动需要网络共识;
- 价格完全由市场决定,没有锚,也没有兜底。
这三点决定了它的性格:供给刚性,需求靠叙事,价格靠流动性。也决定了它不可能像稳定币那样“稳住”,因为没有任何机制在价格下跌时托底。
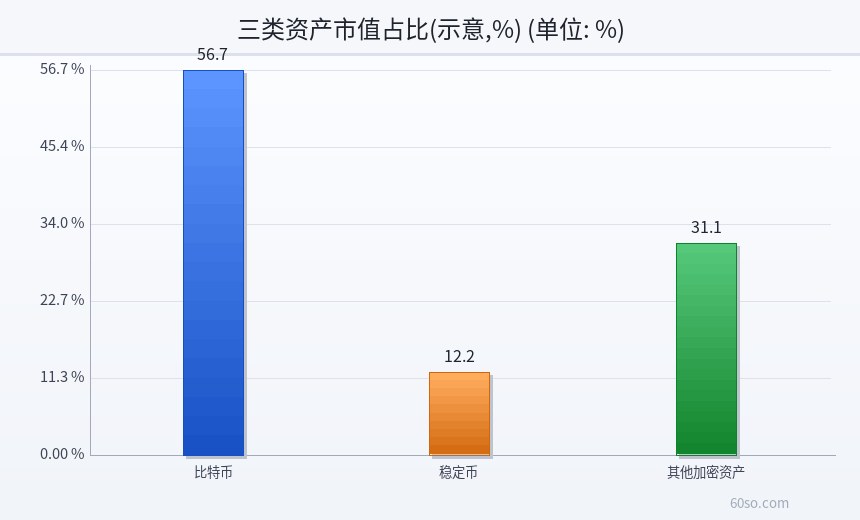
截至 2026 年 10 月 26 日晚间,比特币报 78,080 美元,24 小时涨 2.08%,市值约 1.568 万亿美元,占前 500 种币合计市值(约 2.766 万亿美元)的 56.7%。这个占比说明一件事:整个加密市场的风险偏好,基本跟着比特币走。
还要强调一点:比特币背后没有公司、没有现金流、没有资产负债表。它的价格不来自盈利预期,而来自买卖双方的共识和资金流向。用看股票的方法看它,很容易得出错误结论。
三、稳定币锚定的是什么
稳定币的目标不是涨,是“别动”。设计上它用某种抵押品,把价格锚在 1 美元附近。
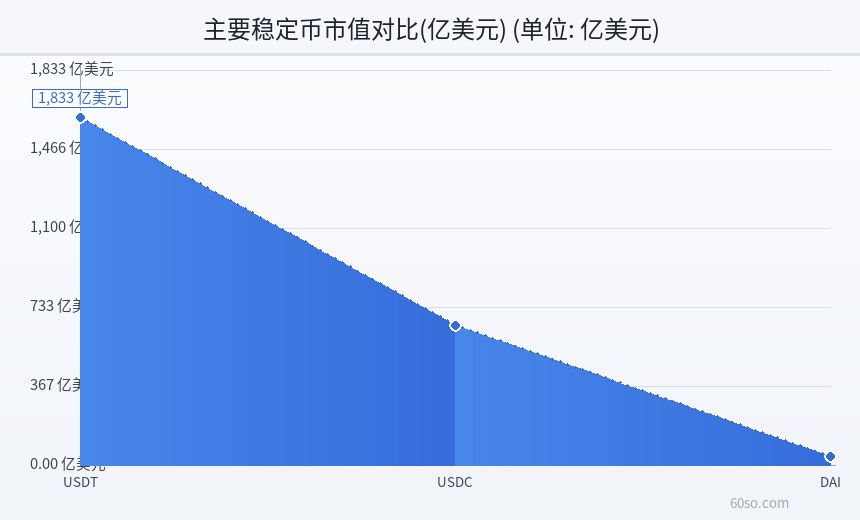
截至同一时间点,USDT 市值约 1,832.9 亿美元,USDC 约 738.1 亿美元,DAI 约 45.7 亿美元。三者合计超过 2,600 亿美元,是整个加密市场的“现金层”——几乎所有交易对的报价、几乎所有跨平台转账,都要经过稳定币。
锚定的意思不是“保证兑付”,而是“设计上试图维持”。历史上出现过脱锚:抵押品出问题、储备披露不透明、市场恐慌挤兑,价格都可能短暂偏离 1 美元。
稳定币真正的需求有两块。一是交易媒介:在交易所里,几乎所有币种都先用稳定币报价,来回换法币太慢太贵。二是价值暂存:行情不明时,把币换成稳定币观望,比换回银行账户快得多。这两块需求撑起了它的市值。
四、三类稳定币的差别
按抵押方式分三类:
- 法币抵押型:USDT、USDC 属于这类,发行方持有现金和短期国债,按 1:1 发行代币。风险在于发行方的储备是否真实、是否被冻结。
- 加密资产抵押型:DAI 属于这类,用 ETH 等资产超额抵押,价格靠清算机制维持。风险在于抵押品暴跌时的连环清算。
- 算法型:靠算法调节供给,没有足额抵押。这类尝试在 2022 年出现过严重的崩盘案例,此后市场对其信任度大幅下降。
三类的共同点是:都依赖某种机制或机构,而不是数学上的绝对保证。
选择上有个朴素的原则:市值越大、储备披露越透明、审计越频繁的,短期脱锚概率越低。但“概率低”不等于“没有”,把它当银行存款是有风险的认知错位。
下面这张图把比特币与三类稳定币在价格机制、抵押方式、波动性、主要风险上做了对照,也能看出“稳定”两个字到底靠什么撑着。
五、央行数字货币又是什么
央行数字货币(CBDC)是国家发行的数字形式法定货币,比如数字人民币。它和上面两类有本质区别:
- 它是法定货币本身,不是资产,法律地位等同于纸币;
- 它有国家信用背书,不存在“脱锚”问题;
- 它是中心化账本,交易可被监管机构追溯。
所以“数字人民币是不是加密货币”这个问题的答案很明确:不是。它用的是数字技术,但设计目标是提高支付效率、加强货币管理,和去中心化没有关系。
它和稳定币的区别也常被搞混。稳定币是私人机构发行的债权凭证,靠储备维持 1 美元;央行数字货币是国家发行的货币本身,不需要储备去“锚”。一个是承诺,一个是法定地位。
六、Q币、游戏币为什么不算
很多人把平台积分也叫数字货币,严格说不成立。
Q币、游戏点券、平台余额,本质是发行方的预付凭证或负债,只能在其生态内使用,不能自由兑换成法币,也没有独立的市场定价。它们的“价值”完全依赖发行方存续。
判断标准有三条:能不能自由转让、有没有独立市场价格、发行方是否有兑付义务。三条都不满足的,只能算积分。
按这个标准,交易所发的平台币就处在灰色地带:有市场价格、能转让,但没有兑付义务,价值靠平台业务和回购销毁撑着。它比积分更接近证券,却又不受证券监管保护,这类资产的风险常被低估。
七、用法上的实际区别
放到具体场景,三者的分工很清楚:
- 想投机或长期持有,看的是比特币这类风险资产,波动大,可能翻倍也可能腰斩;
- 想在场内停留、等机会、跨境转账,用稳定币,代价是承担发行方和监管风险;
- 日常消费和收款,用央行数字货币或普通电子支付,法律保障最强。
把三者混为一谈,最容易犯的错是用稳定币去“理财”以为没风险,或者拿比特币当“现金”做短期周转。
还有一个实操差别:比特币转账要等区块确认,网络拥堵时费用不低;稳定币在主流公链上转账快、费用低,但需要对方也接受;央行数字货币走的是支付系统,秒级到账且零费率,只是目前主要面向零售支付场景。工具不同,适用的场景就不同。
八、一句话记住
数字货币是筐,加密货币是筐里的一类,比特币是这类里最有名的一个;稳定币是同一个筐里另一种东西,它不追求涨,只追求贴着美元不动;央行数字货币则是国家发的钱换了个形态,和前两者不在一个体系里。
记住这条线,再看新闻里的各种说法,就不会被“某某币是数字黄金”“某某稳定币是数字美元”这类话术绕进去。
风险提示
比特币波动极大,截至 2026 年 10 月 26 日晚间仍较历史高点低 38.07%,短期继续下跌完全可能。稳定币不是存款,发行方储备、托管银行、监管冻结都可能出问题,历史上多次出现短时脱锚。
境内虚拟货币相关业务活动属于非法金融活动,境外交易所向境内提供服务同样不被允许,个人参与不受法律保护。本文只做概念梳理,不构成投资建议。
下面这张图把数字货币体系里的几个层级和它们的风险来源做了归纳,便于快速区分。