
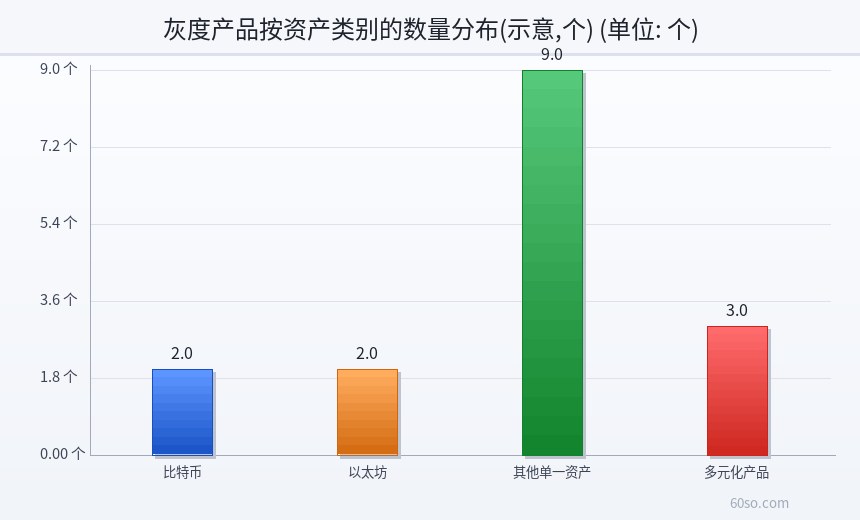
“灰度又买了什么币”曾经是中文加密圈每天必看的消息,很多人把它当成“机构进场”的证据。但灰度不是一只基金,而是一批产品的集合:有比特币信托、以太坊信托,还有一堆单一资产的信托产品。它们各自的机制、流动性、折溢价都不一样,混在一起谈“灰度持仓”,很容易得出错误结论。这篇文章把结构讲清楚,再说清楚今天该怎么看这类数据。
灰度是什么:从信托到 ETF
灰度(Grayscale)是一家资产管理机构,最早的产品形态是“信托”:投资人把资金交给信托,信托持有对应的加密资产,份额在二级市场交易。这种结构的问题在于,它没有赎回机制——你只能把份额卖给别人,不能找信托换回底层资产。
2024 年 1 月,GBTC 转为现货 ETF 并在纽交所交易,机制发生了根本变化:有了申赎通道,做市商可以套利,价格与净值的偏离被大幅压缩。ETHE 也在之后转为 ETF。这是理解“灰度持仓”这件事的前提——同一个名字,前后的市场含义完全不同。
信托与 ETF 的四个关键差别
把这两个词分清,后面的所有数据才读得懂:
- 申赎:信托长期没有赎回通道,ETF 有,做市商可以申购赎回。
- 定价:信托份额价格由二级市场供需决定,容易大幅偏离净值;ETF 有套利机制,偏离很小。
- 披露:ETF 的持仓与申赎数据披露更频繁、更规范。
- 适用人群:信托更像“锁定期很长的封闭式基金”,ETF 更接近普通证券账户里能买卖的产品。
这四个差别里,最关键的是“能不能赎回”。不能赎回,价格就没有锚;能赎回,价格就会被套利者拉回净值附近。
GBTC:那个曾经决定溢价的名字
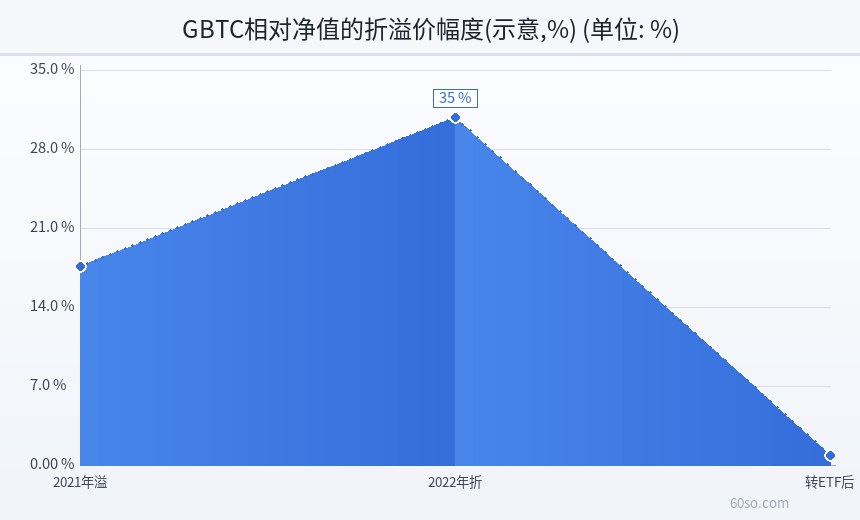
GBTC 是全球最大的比特币信托,也是灰度最核心的产品。在转为 ETF 之前,它长期存在“负溢价”:份额价格低于它持有的比特币净值。原因不复杂——没有赎回机制,想退出的人只能卖份额,卖的人多了,价格自然被压到净值以下。
负溢价最深的时候,折价幅度相当可观,很多套利者以为“折价买入等收敛”是稳赚,结果等了好几年。这件事说明:结构性的流动性缺陷,不是靠耐心就能修复的,得等机制改变。
ETHE 与其他单一资产信托
除了比特币和以太坊,灰度历史上还有一批单一资产的信托产品,覆盖过 LTC、BCH、ZEC、FIL、LINK、SOL 等资产。具体有哪些、各自规模多大,以官网披露为准,因为产品会新增、合并或终止。
这些产品的共同特点是:规模远小于 GBTC,流动性更差,折溢价波动更大。对小规模信托来说,“能不能卖出”往往比“净值多少”更现实。持有这类份额的人,实际上承担了资产价格和流动性折价的双重风险。
以 ZEC 为例,截至 2026 年 10 月 27 日晚间报价约 1,272.10 美元,24 小时上涨约 2.83%,但距历史高点仍有约 -60.15% 的距离。单一资产信托的净值会跟着这种波动走,而份额价格又叠了一层流动性折价,两层叠加后,实际体验往往比直接持币更差。
为什么“灰度买了什么”曾经是行情信号
2020 年到 2021 年,灰度信托是传统资金进入加密市场为数不多的合规通道之一。信托在一级市场接受认购后需要买入对应的现货,这个动作会被解读为“机构在买”,进而影响市场情绪。
但这个逻辑有两处漏洞。第一,认购需求来自套利者,不完全是“长期看好”——他们买的是溢价,不是币。第二,溢价转为折价后,套利方向反转,同样的机制会变成“持续卖出压力”。同一条数据,在不同市场结构下含义完全相反。
下图把信托与 ETF 在申赎、定价、披露三个维度上的差别做成一览,结构差异一眼可见。
持仓怎么查:三个正规入口
- 官网:灰度官网会公布各产品的持仓量、份额数量和净值,这是最权威的来源。
- 监管披露:美国市场的 ETF 需要定期披露持仓与申赎数据,可以在监管机构的公开数据库里查到。
- 行情与数据站:一些数据平台会整理“灰度板块”,把各产品的持仓和折溢价列在一起,方便对比,但要注意更新时间。
- 机构季报:在部分市场,大型机构需定期披露持仓,可以查到“谁在持有这些份额”,但披露有滞后,且不包含全部账户。
看这类数据时,务必区分“持仓数量”和“持仓市值”:币价下跌时,持仓数量不变,市值也会大幅缩水。很多标题党把两者混用,制造“灰度在抛售”的错觉。
折溢价:GBTC 最著名的伤口
折溢价 = 份额价格 ÷ 每份对应的净值 – 1。溢价说明市场愿意为“合规敞口”多付钱,折价说明持有人想跑但跑不掉。
转成 ETF 之后,套利机制让折溢价被压缩到很小的范围。这意味着:过去那套“折价买入、等溢价回归”的策略基本失效了,因为价差本身已经不存在。反过来说,ETF 的持有人也不再需要承受“份额打折”这种额外损失。
转 ETF 之后,叙事变了
2020 年的叙事是“灰度是唯一的机构入口”,买 GBTC 等于间接买币。2024 年之后,现货 ETF 有十几只,费率、流动性、跟踪误差都在竞争,灰度只是其中一家,而且它的费率并不占优势。
于是资金开始从高费率产品流向低费率产品,“灰度持仓下降”很多时候只是份额搬家,不是“机构在撤退”。把这两种情况混为一谈,是当前最常见的误读。
费率:一个被低估的长期成本
ETF 的费率通常按年从净值里扣除,看起来只是零点几个百分点,但它是复利式的:持有多年的情况下,累计损耗会比大多数人想象的多。同一条赛道上,费率差一倍,十年后的净值差距会很明显。
这也解释了一个现象:同样的底层资产,资金会持续从高费率产品流向低费率产品。看到某只产品“持仓持续下降”,第一件事应该是查它的费率,而不是猜“机构在跑”。
三个常见误解
第一个误解:“灰度持仓减少 = 灰度在砸盘。”实际上,ETF 的持仓变化由申赎决定,赎回时确实要卖出底层资产,但规模通常被做市商平滑,且会分散到多个交易场所。
第二个误解:“灰度买了很多小币,所以那些币有机构背书。”单一资产信托的存在只说明“有过这个产品”,不代表持续买入,更不代表价格有支撑。
第三个误解:“GBTC 是比特币 ETF 里最好的。”费率、流动性、跟踪误差都要比较,名气不等于性价比。
下图按产品类型梳理了灰度主要的信托与 ETF,以及各自可以查询的公开数据入口。
风险提示
本文仅作产品结构说明,不构成投资建议,也不推荐任何具体产品。灰度各产品的持仓、费率与折溢价以官网及监管披露为准,文中不列举具体数字以免过时。截至 2026 年 10 月 27 日晚间,BTC 约 80,234 美元、ETH 约 2,331.34 美元,分别较历史高点回撤约 36% 与 53%,信托与 ETF 份额的价格会同步波动,且可能叠加流动性折价。境外基金产品的合规与税务要求因地区而异,中国大陆对虚拟货币相关业务活动有明确禁止性规定,境内参与不受法律保护。
下图汇总了灰度主要产品的类型与查询入口。