
每隔一段时间,就会有一条“灰度又减持了 X 枚比特币”的消息在各个群里流传,配上一张向下的柱状图,结论往往是“大户在跑,要砸盘了”。但“灰度减持”这四个字,包含了好几种完全不同的情况,有的确实是卖压,有的只是记账口径变化,还有的跟市场走势毫无关系。这篇把 GBTC 的机制、折溢价、赎回路径和真实抛压的观察方法讲清楚。(BTC 80,234 美元,距历史高点 126,080 美元约 -36.36%,数据截至 2026 年 10 月 27 日晚间)
先分清“减持”的三种含义
第一种,信托/ETF 的持仓数量下降。这是最常被引用的数据,来源是产品每天公布的持仓文件。持仓少了,说明有份额被赎回,对应的比特币被交还给授权参与者。
第二种,某个地址的余额下降。链上追踪工具标注了“Grayscale”的地址,余额减少,可能只是内部归集、托管方换地址,甚至只是标签更新,跟买卖没关系。
第三种,二级市场折价扩大。这根本不是持仓变化,而是 GBTC 的市场价格相对其净资产值(NAV)的偏离。折价扩大说明卖的人多,但产品本身可能一股没赎回。
三种“减持”经常被混为一谈,于是得出完全相反的结论。看到一条消息,第一件事是问:它说的是持仓、地址,还是价格?
GBTC 从信托到 ETF,机制变在哪
灰度(Grayscale)最早做的是信托。你把 BTC 或现金交给它,它给你份额,份额可以在场外市场交易,但有一段锁定期,而且很长时间内不能自由赎回。这种结构导致一个著名现象:GBTC 长期相对净值出现大幅负溢价,因为份额不能赎回套利,卖压只能在二级市场消化。
2024 年 1 月,GBTC 转为现货 ETF,在纽交所交易。这一转变改变了三件事。
第一,有了申购赎回机制。授权参与者(AP)可以用一篮子比特币申购份额,也可以用份额换回比特币。理论上,这会让价格紧贴净值,套利机制把折溢价压平。
第二,费率变得可见且可比。ETF 有明确的管理费,投资者会拿它和其他现货 ETF 比。费率高,资金就有动力换到更便宜的产品去。
第三,持仓不再是“只进不出”的黑箱。每天有公开的申赎数据,谁进谁出一目了然。
所以“灰度减持”在 2024 年之后,绝大多数情况是正常的 ETF 赎回——投资者卖出份额,AP 赎回,对应比特币被交还。这是 ETF 的日常运营,不是阴谋。
折溢价到底在说什么
折溢价 =(市场价格 − 净资产值)/ 净资产值。
溢价,说明二级市场愿意为这份份额多付钱,通常是需求旺盛、套利受限。折价,说明卖的人比买的人急,份额价格低于它背后比特币的价值。
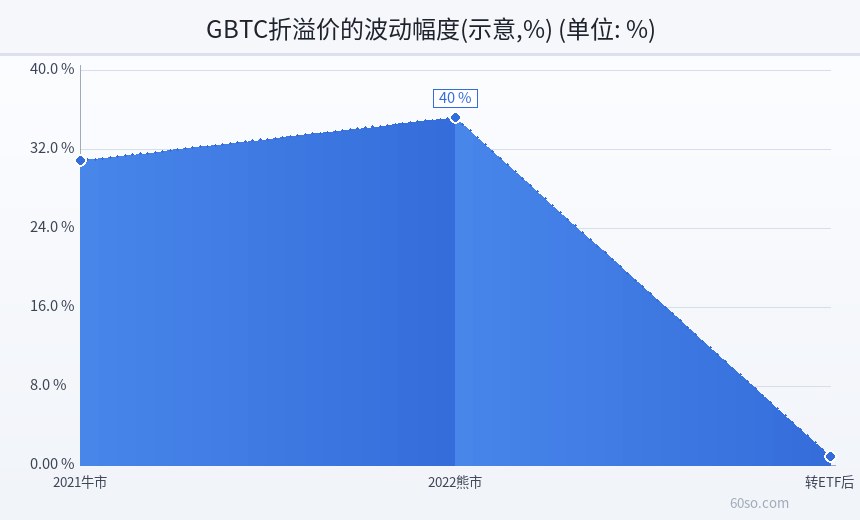
在信托时代,GBTC 长期负溢价,因为赎回通道关着,套利做不了。转成 ETF 后,折溢价会被套利机制迅速拉回零附近,偶尔出现小幅偏离,通常是流动性或时区原因,很快就会收敛。
所以今天再看“GBTC 折价 2%”这种数据,意义和 2021 年完全不同。当年折价 20% 以上是结构性失灵;现在折价 1% 到 2% 只是正常的做市摩擦。
真正值得关注的是“持续、单边、幅度扩大”的折价——那说明有资金在系统性撤离,而且撤离速度超过了套利承接能力。
这张图把信托时代和 ETF 时代的折溢价走势做了对照,能看到机制改变后曲线形态完全不同。
减持不等于立刻砸盘
这是最需要纠正的直觉。
ETF 赎回的流程是:投资者在二级市场卖出份额 → 授权参与者把份额交回发行人 → 发行人交出对应的比特币 → AP 在市场上处理这些比特币。这最后一步,可能是卖出,也可能是拿去做别的配置,甚至可能直接进入另一只 ETF 的申购篮子。
也就是说,持仓下降是“已经发生”的结果,而市场价格的下跌是“同时或更早”发生的。你看到持仓数据时,卖出行为大概率已经完成了。用持仓变化去预测下一周的价格,等于看着后视镜开车。
还有几个缓冲垫。
第一,赎回是分批的。大额赎回通常通过 AP 在场外撮合,不是一次性砸到盘口。
第二,买方可能来自别处。同一天,另一只现货 ETF 可能净流入,把抛压接走。看单只产品的持仓,会漏掉全市场的资金流动。
第三,链上流向比持仓数据更早。比特币从托管地址转到交易所地址,才是潜在卖压的前瞻信号;托管内部的划转,什么都不是。
2024 年之后,市场结构变了
现货 ETF 通过之后,比特币的资金入口从“交易所+场外”变成了“交易所+ETF+场外”三条腿。这带来两个变化。
一是资金流动更透明,也更容易被误读。每天都有净流入流出数据,媒体喜欢用单日数字做标题,但单日几亿美元在一万六千亿美元市值的市场里,占比很小。
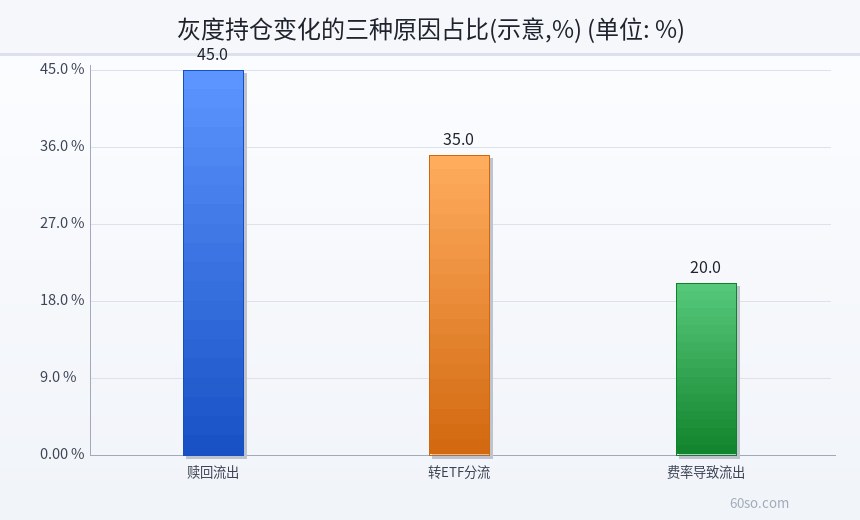
二是产品之间会互相分流。GBTC 费率高,资金往低费率产品搬家,是很自然的商业行为。这种“减持”说明的是竞争,不是看空。把产品搬家解读成“机构撤退”,是这两年最常见的分析错误。
当前市场处在高位回落后的震荡:BTC 80,234 美元,距 126,080 美元的高点还有三成多的距离;全市场总市值约 2.706 万亿美元,BTC 占比 59.44%。这种结构下,资金在加密内部向 BTC 集中,反而说明风险偏好在收缩,而不是扩张。
这张图把 ETF 时代的资金流向拆成“产品间搬家”和“真正离场”两类,同一个减持数字,含义可能完全相反。
怎么正确读“灰度持仓”这类数据
给你一套可执行的读法。
第一步,确认数据源。是发行人官网的持仓文件,还是某个第三方网站的估算?前者是权威,后者常有延迟和口径差异。
第二步,看时间粒度。单日变化噪音极大,至少看一周、一个月的趋势。连续多周单边下降,才有讨论价值。
第三步,拆开看原因。是费率导致的产品搬家,还是整体资金撤离?去对比同期其他现货 ETF 的净流入,如果别人在流入,说明只是搬家。
第四步,看价格反应。持仓下降但价格不跌,说明承接力强;持仓下降且价格破位,才需要警惕。
第五步,别把它当交易信号。ETF 数据是 T+1 的,链上数据是实时的,价格是领先的。用最慢的数据做最快的决策,天然吃亏。
最后说一句实在话:机构持仓数据适合用来理解市场结构,不适合用来择时。真正决定你盈亏的,还是仓位大小和你对风险的承受力。
风险提示
ETF 持仓与折溢价数据存在披露延迟,不同数据源口径不一致,单一数字不足以判断资金真实流向。比特币距历史高点仍有约 36% 的跌幅,波动剧烈,任何“机构在买/在卖”的解读都可能被后续行情证伪。中国大陆对虚拟货币相关业务活动有明确的禁止性规定,境内用户参与交易不受法律保护,境外产品还存在合规、汇率与流动性风险。本文仅作机制与数据解读科普,不构成投资建议。
这张图把“减持”的三层含义、对应的观察指标和常见误读整理在一起,下次看到类似消息可以逐条对照。