
“U 本位和币本位哪个赚得多”这个问题,问的人多半已经默认其中一个更划算。但真实答案是:方向判断对的时候,两者以美元计价的盈亏几乎一样;方向判断错的时候,差别才会狰狞地显现出来。真正不同的不是“赚多少”,而是你的保证金是什么币、收益以什么计价、以及爆仓线离你多远。这篇用具体数字把这件事算一遍。(BTC 80,234 美元,截至 2026 年 10 月 27 日晚间)
先把两个词翻译成人话
U 本位合约,也叫正向合约、线性合约。你存 USDT 当保证金,盈亏也用 USDT 结算。BTC 涨 1%,你 1 倍多单的 USDT 收益就是 1%。它简单、直观,账户里只有一种计价单位,算账不用换算。
币本位合约,也叫反向合约。你存 BTC 当保证金,盈亏也用 BTC 结算。注意,是“用 BTC 结算”,不是“用 BTC 下单”。你开的仓位大小仍然以美元计价,比如“1 万美元名义价值”,但最后结算时,平台给你的是 BTC。
这个区别听起来只是记账货币不同,实际影响有三层:收益的计价单位变了;保证金本身的价格也在波动;盈亏和价格的关系从直线变成了曲线。第三层最容易被忽略。
同样一万美金、同样看涨,差在哪
假设 BTC 现价 80,000 美元,你有 10,000 美元等值资金,判断要涨 10%,用 1 倍杠杆做多。
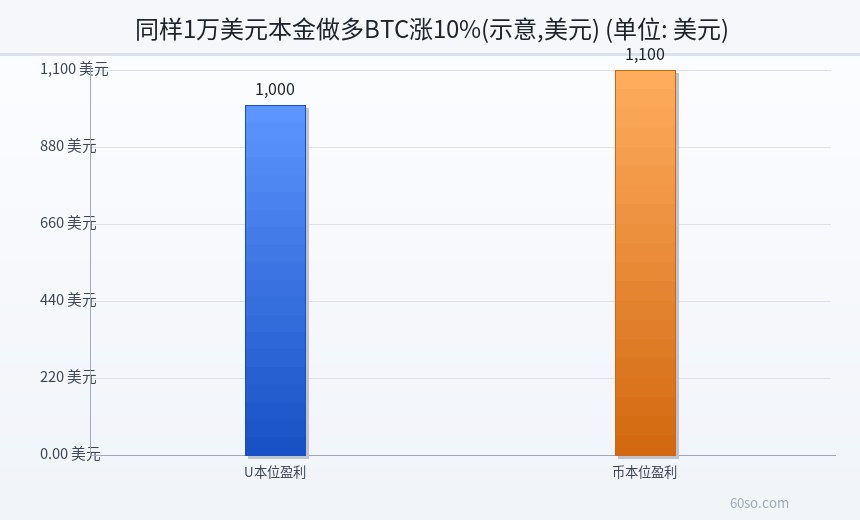
U 本位这边:你存 10,000 USDT,开 10,000 USDT 的多单。BTC 涨到 88,000,平仓,赚 1,000 USDT。收益率 10%。清清楚楚。
币本位这边:你把 10,000 美元换成 0.125 个 BTC,存进去当保证金,开 10,000 美元名义价值的反向多单。BTC 涨到 88,000 平仓,你的盈亏按公式是“名义价值 ×(1/开仓价 − 1/平仓价)”,算下来是 0.01136 个 BTC。按 88,000 折算,约等于 1,000 美元。
美元视角下,两者一样。但换成币的视角:你的 BTC 从 0.125 个变成 0.13636 个,只增长了 9.09%,不是 10%。原因很简单,你赚到的 BTC 变多了,可每个 BTC 也更贵了,两边一抵,币本位的“币数量增速”低于价格涨幅。
这就是币本位多单的本质:它让你在上涨时攒币,但攒币的速度慢于币价涨幅。对应的另一面是,下跌时你的币数量减少得更快——币价跌,保证金缩水,仓位亏的币还更多,两头挨打。所以币本位做多,是把“看好这个币”这件事加了杠杆,而不是简单的价格投机。
做空时,差别被放大
真正拉开差距的是做空。
还是 10,000 美元、1 倍,BTC 从 80,000 跌 10% 到 72,000。
U 本位空单:赚 1,000 USDT,收益率 10%。
币本位空单:你押 0.125 个 BTC,开 10,000 美元名义价值的空单。盈亏是 10,000 ×(1/72,000 − 1/80,000)≈ 0.01389 个 BTC。按 72,000 折算,约 1,000 美元。美元视角还是一样,但你的 BTC 从 0.125 个变成 0.1389 个,多了 11.1%。
看到了吗?币本位做空,跌的时候你的币数量增长快于跌幅。这是它的凸性:币价越低,你赚到的每个 BTC 越便宜,但数量增长更快,综合下来美元收益略高于线性。反过来说,币本位做空在价格上涨时,亏损的币数量增长是收敛的——价格涨到再高,你最多亏掉全部保证金对应的币。
一个有意思的推论:1 倍币本位空单,理论上价格涨到无限,你也只是亏光保证金,不会被强平(不考虑手续费与资金费)。这不是鼓励你去试,而是说明它的风险结构和 U 本位完全不同。
这张图把“涨 10%”和“跌 10%”两种情形下,U 本位与币本位的盈亏、币数量变化放在一起对比,曲线为什么会弯一目了然。
爆仓价为什么不一样
爆仓价不是平台随便定的,它取决于保证金和亏损的速度。
U 本位多单,亏损是线性的:价格每跌 1%,你亏名义价值的 1%。5 倍杠杆下,价格跌约 20% 就接近强平(还要扣维持保证金和手续费)。算法简单,容易预估。
币本位多单,亏损是凸性的:价格越跌,亏损的 BTC 数量增长越快。同样的 5 倍杠杆,强平价格会比 U 本位更近一点。很多人栽在这里——他按 U 本位的经验估爆仓价,结果币本位先爆了。
币本位空单则相反,价格上涨时亏损收敛,强平线更远,甚至 1 倍时不存在传统意义上的强平。
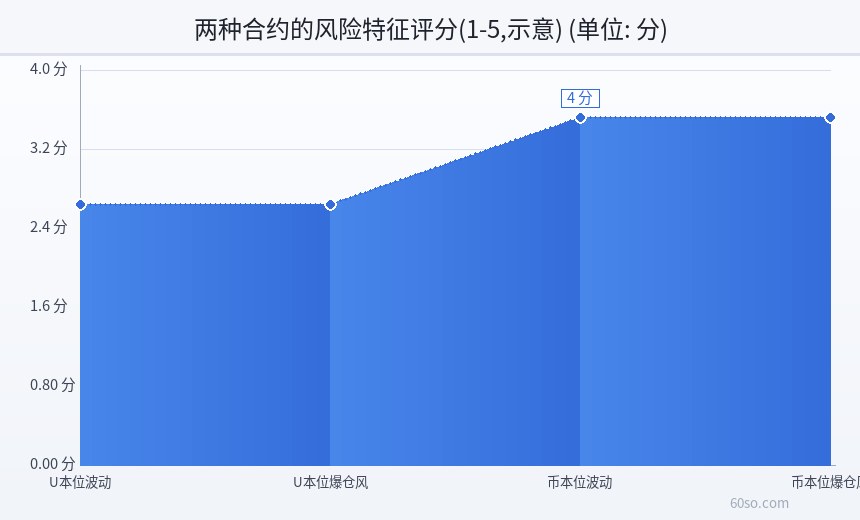
一句话总结:币本位多单的爆仓风险高于同杠杆 U 本位多单;币本位空单的爆仓风险低于同杠杆 U 本位空单。这个不对称,是反向合约最核心的特征。
手续费和资金费,别忽略
手续费上,主流平台的 USDT 永续常见挂单 0.02%、吃单 0.05%,币本位合约的费率结构类似,但以币计价收取,具体数值不同平台、不同等级差别很大,一定要以平台规则为准。
别小看计价单位的差别。U 本位你交的是 USDT,成本固定;币本位你交的是 BTC,币价涨了,同样的费率对应的美元成本也涨。频繁交易的人,这笔差异一年下来不小。
资金费方面,U 本位和币本位都是多头和空头之间互相支付,一般每 8 小时结算一次,可正可负。正费率时多头付给空头,负费率时空头付给多头。费率高的时候,长期持仓的成本可能超过手续费本身。
还有一个现实问题:币本位合约的流动性普遍不如 U 本位。盘口薄,大单滑点更明显。你想开 50 万美元的仓位,U 本位可能没什么感觉,币本位可能要吃穿好几档。
这张图对比了两种合约在保证金、盈亏计价、费率收取和流动性上的差异,选之前先看清成本结构。
谁适合哪一种
如果你只是想用美元衡量盈亏、做短线、频繁进出,U 本位更合适。它的账最清楚,爆仓价好算,流动性也最好。
如果你长期看好某个币、本来就持有它,想让持仓“生息”,币本位多单是一种放大敞口的方式——但请记住,这是在原本的现货敞口上再加一层,风险是叠加的,不是替代的。
如果你持有一大堆 BTC,怕跌但不想卖,币本位空单是天然的对冲工具:跌了,空单赚币,抵消现货的美元损失;涨了,空单亏币,但现货的美元价值涨得更多。矿工群体用这个结构很普遍。
至于“哪个赚得多”,答案取决于行情方向和你站在哪一边。单边上涨时,U 本位多单的美元收益最直观;单边下跌时,币本位空单的币数量增长最舒服。但你不可能提前知道方向,所以正确的问法不是“哪个赚得多”,而是“我想承担哪种风险”。
风险提示
合约交易带杠杆,亏损可能超过本金,强平不可逆。币本位合约的盈亏以币计价,保证金本身随价格波动,风险结构与 U 本位不同,同杠杆下的爆仓价不能互相套用。资金费率每 8 小时结算,长期持仓成本可能很高;币本位流动性较弱,大额开平仓滑点明显。中国大陆对虚拟货币相关业务活动有明确的禁止性规定,境内用户参与交易不受法律保护。本文仅作机制科普与数学示例,不构成投资建议,请勿借贷或使用生活必需资金参与。
这张图把两种合约的适用人群、典型场景和主要风险汇总在一起,选之前对照自己的情况看一遍。