
每次美联储开会,加密社群就会刷“缩表要来了”。但缩表到底怎么传到比特币价格上?是直接砸盘,还是绕了三道弯?这篇不重复“缩表=利空”这种口号,而是把三条传导路径拆开,配上 2022 年的真实参照和当前的市场结构,最后说清楚普通人该怎么用这条宏观信息。(行情数据截至 2026 年 10 月 27 日晚间)
先把缩表这件事说准
缩表,全称缩减资产负债表。美联储持有的国债和抵押贷款支持证券到期后,不再把本金全额拿去续买,资产规模自然下降,同时对应的银行准备金被注销。
这叫被动缩表,也就是 QT。它和加息是两个工具:加息调“资金价格”,缩表调“资金数量”。两者可以同时用,也可以一个走一个停。
2022 年美联储启动缩表,此后多次调整月度上限,中间也有过放缓的安排。具体每一次的规模和节奏,必须以 FOMC 公告为准。任何“每月固定缩多少亿、一直缩到某年”的说法,都不够严谨,因为上限本身就是可调整的政策变量。
对比特币来说,重要的不是某个月的绝对数字,而是“方向”和“预期差”:市场原本以为会更紧,结果没那么紧,这是利好;市场以为要放缓,结果没放缓,这是利空。
路径一:流动性,最直接也最粗糙
比特币是一个 7×24 小时全球交易、没有涨跌停、杠杆普及的资产。这种结构对流动性极其敏感。
缩表让银行准备金下降,回购市场里的闲置资金变少,做市商和量化基金的风险预算收紧。表现到盘面上就是:买卖盘变薄、点差变大、同样一笔卖单能砸出更深的跌幅。
2022 年那轮下跌里,很多单日 10% 以上的跌幅,发生在流动性最差的时段(比如亚洲早盘、周末),而不是有什么重大新闻。这就是流动性路径的典型特征:不需要理由,只需要没人接。
但这条路径有个问题:它解释短期波动很有效,解释中长期趋势就乏力。因为流动性只是“放大器”,不是“方向”。
路径二:美元与实际利率,最像教科书
比特币以美元计价,所以美元的强弱天然影响它的标价。
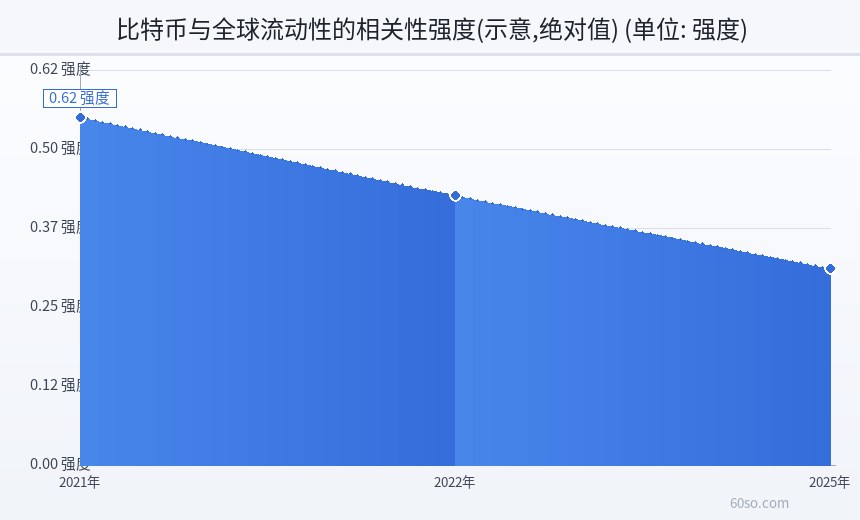
缩表通常伴随美元流动性收紧,美元指数走强。美元强,以美元计价的资产在同等条件下承压。这个关系不是铁的,但方向上有统计相关性。
更关键的是实际利率。实际利率等于名义利率减去通胀预期。比特币不产生现金流,它的估值高度依赖“持有它的机会成本”。当无风险资产能给你 4%~5% 的实际回报时,持有一种不产生现金流的资产,机会成本非常高。
这解释了一个很多人困惑的现象:2022 年到 2023 年,加息加得很猛,比特币跌得很惨;但 2023 年底到 2024 年,市场开始交易“降息预期”,比特币反而提前涨了。因为价格交易的从来不是当下的利率,而是利率的边际变化方向。
路径三:风险偏好,最软但最真实
机构投资者在流动性收紧时,会优先砍掉“最后买、最先卖”的仓位。
在不少机构的资产分类里,比特币仍然属于“高波动另类资产”,和纳斯达克成长股、未盈利科技公司放在同一个风险桶里。流动性一紧,这个桶先被减配。
2022 年的去杠杆过程是最好的教材:杠杆清算、借贷平台暴雷、对冲基金清盘,一个接一个。那一轮里,比特币从高点跌到低点的幅度超过 70%,而同期纳斯达克跌了约三成。放大效应非常明显。
放大来自两个地方:一是杠杆,二是 24 小时交易没有熔断。股票跌多了会停牌,加密不会。
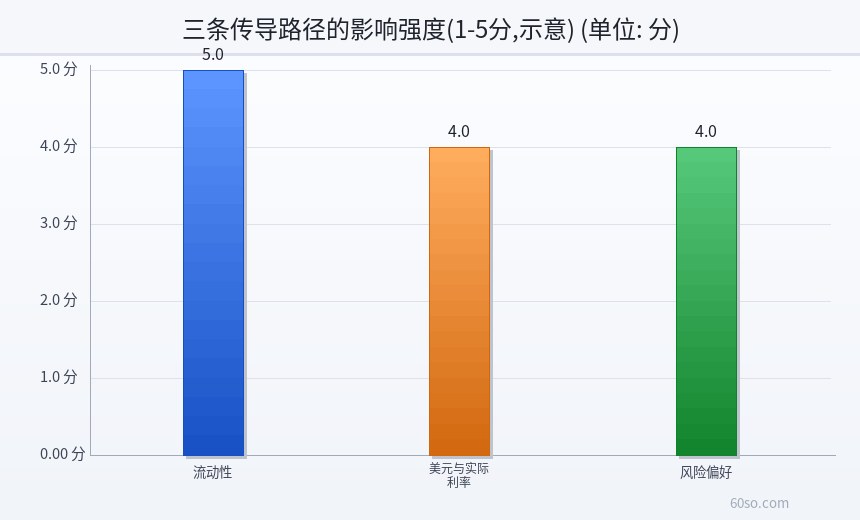
下图把三条路径的传导链条和滞后时间做了对比,可以看到流动性最快、风险偏好最慢。
2022 年的参照,要看清哪部分是缩表造成的
2022 年那一轮下跌,经常被简单归因为“美联储缩表”。这不准确。
真实的因果链是四条叠加:紧缩的货币政策、加密行业自身的高杠杆、几起大型平台的信用事件、以及监管预期收紧。缩表是背景,不是全部。
更有价值的观察是节奏:跌得最狠的阶段,往往发生在“紧缩预期最强烈”的时候,而不是“缩表实际执行”的时候。等政策真的落地,价格可能已经反应完了。这也是为什么盯着新闻做交易经常亏钱——新闻是结果,价格交易的是预期。
为什么有时缩表了,比特币反而涨
这是最容易被问的问题,答案有四层。
第一,预期先行。市场提前几个月定价,等正式宣布时,利空出尽。
第二,资金流结构变了。2024 年之后,现货 ETF 成为重要的边际买盘。ETF 的申购赎回、配置型资金的再平衡,会在短期内盖过宏观因子的影响。这也是市场结构和 2022 年最大的不同。
第三,供给叙事。比特币总量上限 2100 万枚,减半后新增供给下降。在需求不变的情况下,供给收缩本身是支撑。但要注意,这个叙事解释的是长期,不是季度波动。
第四,别的因素更响。财政赤字、地缘冲突、监管态度、稳定币立法,任何一条都可能在某个阶段压过缩表的影响。
所以正确的说法不是“缩表比特币就跌”,而是“缩表改变的是资金环境的斜率,比特币对这个斜率高度敏感,但敏感不等于同步”。
再补一个容易被忽略的变量:市场参与者的结构。2022 年以散户和杠杆资金为主,一有风吹草动就是连锁清算;现在多了 ETF、托管机构、上市公司资产负债表这几类“慢钱”。慢钱不会因为一条推送就跑,但它们的调仓周期长、方向更一致。这导致同样的宏观冲击,现在的波动更短、修复更快,但趋势更黏。
当前市场处在什么位置
截至 2026 年 10 月 27 日晚间,比特币报 80,234 美元,24 小时微跌 0.07%,距离 126,080 美元的历史高点还有 -36.36%。以太坊报 2,331.34 美元,距高点约 -52.86%。
全市场总市值约 2.706 万亿美元,比特币市值占比 59.44%,以太坊占比 10.48%。前 250 个币种合计约 2.756 万亿美元。
这组数字透露两件事。
一是市场不在牛市。比特币距高点回撤超过三分之一,以太坊回撤超过一半,这是高位回落后的震荡,不是普涨。
二是资金在抱团。比特币占比接近六成,说明存量资金集中在最大、最深、机构接受度最高的资产上。这种结构下,小市值币种的流动性会更差,宏观一收紧,它们跌得比比特币更狠。
普通人怎么用这条信息
第一,把缩表当背景,不当信号。它决定资金环境的基调,不决定某一天的价格。用它来定仓位上限,比用它来定买卖点靠谱。
第二,看三个可观察量:准备金规模、回购利率波动、美元指数。这三个比新闻标题更接近现实。
第三,注意市场结构变化。ETF 时代,边际买盘的性质和 2022 年不同,同样的宏观数据,反应可能不一样。不要拿旧地图找新大陆。
第四,控制杠杆。流动性收紧的环境里,容错率下降。同样的方向判断,2 倍和 10 倍是两个结局。
第五,接受不确定性。宏观分析能提高概率,不能消除随机性。任何把宏观讲成确定结论的人,都在卖东西。
风险提示
本文只做公开信息梳理与逻辑分析,不构成投资建议。美联储缩表的具体规模、上限与节奏以 FOMC 公告为准,不同机构对同一数据的解读可能完全相反。加密资产波动极大,比特币目前仍较历史高点回撤约 36%,以太坊回撤约 53%,单日大幅波动并不罕见。合约杠杆会放大亏损,极端行情下可能损失全部本金。请独立判断,勿使用生活必需资金或借贷资金参与。