
“缩表”这两个字,新闻里天天出现,但很多人只知道它“利空”,说不清到底缩的是什么、钱是怎么被抽走的、又为什么会传导到比特币上。这篇用最直白的话把资产负债表、被动缩表、加息的区别、四条影响路径讲清楚,也顺带拆掉三个流传很广的误读。(市场数据截至 2026 年 10 月 27 日晚间)
先说人话:美联储的“家底”是什么
把美联储想成一家特殊的银行。它的资产端主要是两类东西:一是持有的美国国债,二是持有的抵押贷款支持证券(MBS)。它的负债端主要是两类:一是流通中的现金,二是商业银行存在美联储的准备金。
这两边永远相等,这就是“资产负债表”的含义。
关键在于,美联储买国债的过程,就是“印钱换资产”。它在市场上买走国债,付给卖方的是一笔新产生的准备金。商业银行的准备金多了,可贷资金就多了,整个系统的钱就变多了。反过来,当这些债券到期、美联储不再把本金全部拿去继续买债,准备金就会被注销掉一部分,系统里的钱就少了。
所以缩表不是“把资产卖掉换钱”,绝大多数时候是“到期了不续作”,让资产自然滚落。这个动作有个专门的名字:被动缩表,也叫 QT(Quantitative Tightening,量化紧缩)。
缩表和加息,完全是两把刀
很多文章把缩表和加息混着讲,其实这是两个独立工具,作用点不一样。
加息调的是“钱的价格”。利率上去,借钱变贵,房贷、企业贷款、信用卡都受影响,抑制的是借贷需求。
缩表调的是“钱的数量”。准备金减少,金融体系里的基础货币变少,影响的是流动性本身。
举个不严谨但好理解的比喻:加息是把水的单价提高,缩表是把水池的水抽走一部分。单价高了,有人少用;水少了,所有漂在水上的东西都会往下沉一点。
两者经常同时使用,但节奏可以完全不同。美联储 2022 年启动缩表之后,多次调整过每月的缩减上限,中间还出现过放缓甚至暂停的讨论。具体规模、上限和节奏,必须以 FOMC 公告为准,任何“每月固定缩多少亿”的说法都不够严谨。
为什么缩表等于“抽流动性”
这里要区分两个概念:广义货币和银行准备金。
普通人感受到的“钱”,大部分是商业银行通过贷款创造出来的存款。而准备金是银行体系的“底层结算资金”。准备金减少,银行的放贷和做市能力会受到约束,尤其是那些依赖短期融资的机构,会明显感到资金变贵。
更直接的影响在金融市场内部。准备金是银行用来满足监管要求、应对日常清算的缓冲垫。缓冲垫薄了,银行就更不愿意在回购市场里大规模出借资金,回购利率容易波动,杠杆资金的成本上升。
杠杆资金一贵,最先反应的是那些“靠借钱持有”的资产:长久期国债、成长股、高估值科技公司,以及波动率大的另类资产。加密资产正好属于最后一类。
四条传导路径,一条比一条绕
第一条是流动性路径。市场里的“便宜钱”变少,做市商和量化基金的风险预算收紧,买卖盘变薄,波动被放大。这条路径最快,也最容易被误读成“庄家砸盘”。
第二条是美元路径。缩表通常伴随美元流动性收紧,美元指数走强。比特币以美元计价,美元强的时候,同等条件下以美元标价的资产承压。这不是一一对应,但方向上有统计上的相关性。
第三条是实际利率路径。缩表推高长端收益率,如果通胀预期下降得没那么快,实际利率就会上行。实际利率是持有“不生息资产”的机会成本。比特币不产生现金流,机会成本一高,估值模型里最容易被压的就是它。
第四条是风险偏好路径。这条最软,但也最真实。流动性收紧时,机构会先砍掉“最后买、最先卖”的仓位,加密资产在不少机构的分类里就是这一类。2022 年的去杠杆过程就是活教材:杠杆清算、平台暴雷、基金清盘,一个接一个。
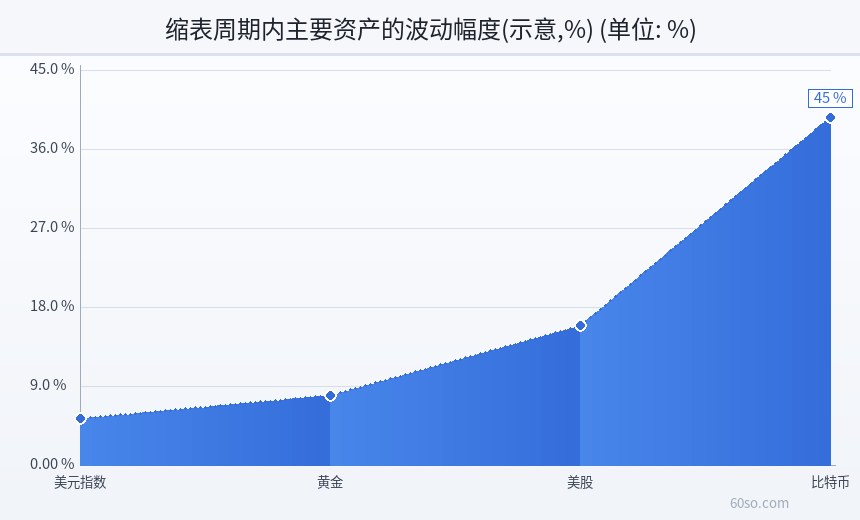
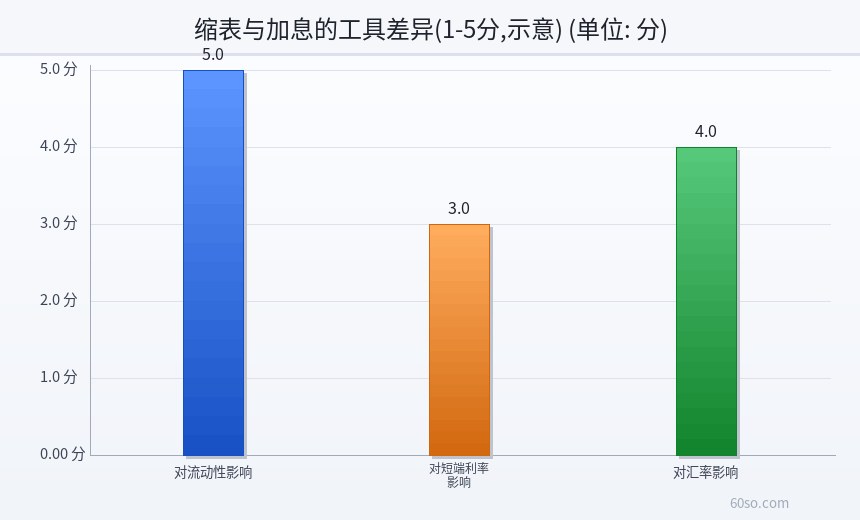
下面这张图把三条主要路径的传导方向做了对比,可以看到它们并不总是同步。
2022 年以来发生了什么
2022 年美联储启动缩表,同期在快速加息。那一年加密市场的走势很多读者还有印象:从高位一路下行,杠杆被层层清算,几家大型借贷平台和交易所出问题。
但要注意,那一轮下跌是“缩表+加息+行业自身高杠杆+几起暴雷”共同作用的结果。把下跌全部归因于缩表,是过度简化;反过来,说缩表“完全没影响”,也不符合事实。
更有参考价值的是节奏差。市场往往在“预期紧缩”阶段跌得最狠,等政策真正落地、甚至开始讨论放缓时,价格反而可能已经提前反应完了。这也是为什么很多人盯着新闻做交易会亏钱——新闻是结果,价格交易的是预期。
对美元、黄金、股市、加密资产分别意味着什么
对美元:缩表通常支撑美元汇率,因为美元资产的相对回报上升、全球美元流动性变紧。但美元还受财政、贸易、其他经济体政策影响,不能单看缩表。
对黄金:逻辑上实际利率上行对黄金不利,但黄金同时受避险需求和央行购金影响。所以经常出现“缩表了黄金还涨”的情况,这不矛盾,只是别的因素权重更高。
对股市:受影响最明显的是估值高、现金流在远期的成长股。银行股和能源股的反应又不一样,因为它们的盈利逻辑不同。
对加密资产:比特币现在 80,234 美元一枚,24 小时微跌 0.07%,距离 126,080 美元的历史高点还有 -36.36% 的空间;以太坊 2,331.34 美元,距高点约 -52.86%。全市场总市值约 2.706 万亿美元,比特币占比 59.44%。这个结构说明什么?说明市场现在不是靠新增资金普涨的状态,而是存量资金在少数大市值资产里抱团。这种结构对流动性变化更敏感——水少的时候,大家只会往最深的池子里躲。
三个常见误读,逐个拆
误读一:“缩表就是美联储在卖币/卖资产砸盘。”不对。被动缩表主要是到期不续作,不是在二级市场抛售。主动卖出手里的 MBS 在历史上是很少见的操作。搞混这两个动作,会高估短期冲击。
误读二:“缩表一定利空,所以应该做空。”方向大体不错,但时点经常错。市场提前定价,等公告出来往往已经走完一段。而且缩表常和财政政策、监管政策、ETF 资金流同时发生,单变量推演很容易翻车。
误读三:“缩表结束就是牛市开始。”缩表放缓是流动性边际改善,但改善不等于宽松。资产负债表规模可能仍然很大,利率可能仍然很高。把“不再更紧”当成“开始放松”,是 2023 年到 2024 年很多人踏空或追高的重要原因。
普通人该怎么用这条信息
第一,把缩表当成“背景音乐”,不是“交易信号”。它决定的是资金环境的松紧基调,不决定某一天的价格。
第二,关注三个可观察的量:准备金规模、回购利率的波动、美元指数。这三个比新闻标题更接近真实。
第三,控制仓位和杠杆。流动性收紧的环境里,杠杆的容错率明显下降,同样方向的判断,用 2 倍和用 10 倍是两个完全不同的结局。
第四,别用宏观给自己找理由。看对了宏观、做错了仓位,一样亏钱。
风险提示
本文只做概念解释与公开信息梳理,不构成任何投资建议。宏观政策的具体规模、节奏以 FOMC 公告和官方发布为准,不同机构对同一数据的解读可能完全相反。加密资产价格波动极大,比特币目前仍较历史高点回撤约 36%,以太坊回撤超过 50%,任何时候都可能出现单日大幅波动。合约杠杆会放大亏损,可能损失全部本金。请根据自身风险承受能力独立判断,不要用生活必需资金或借贷资金参与。