
“欧易快捷买币在哪里”这个问题,问的人多半是刚装好 App,翻遍首页也没找到那个按钮。答案其实不复杂:App 首页的功能区里有”买币”或”快捷买币”,网页版在顶部导航的”买币”页。下面把入口位置、它到底是什么、和 C2C 与现货的区别、五步操作、成本构成,以及几个最容易踩的坑一次讲清楚。
先说结论:入口到底在哪
App 端有两条路。第一条是首页的功能入口,图标通常写着”买币”或”快捷买币”,位置在首页中部偏上的功能区,不同版本会挪动,但一般不会藏进二级菜单。第二条是从”资产”页进去,找到对应币种后点”买币”,会跳到同一个下单页面。
网页版更直接:登录后看顶部导航,有一栏就是”买币”,点进去是同样的报价下单界面。不用去”交易”页里找,那里是现货盘口,不是快捷买币。
有一个情况要提前说明:如果你把首页翻遍了确实没有这个入口,通常不是”找不到”,而是所在地区的产品策略不展示该功能。这种情况换页面、换入口都解决不了,属于地区限制的正常结果。
快捷买币到底是什么
把它理解成一个”零售换汇窗口”最准确。你输入想花的法币金额,平台直接给出一个总价和预计到手的币数量,你用第三方支付或银行卡付钱,平台把币打到你的资金账户。
这里面有两个关键点。第一,价格是平台报的,不是你跟谁谈的。平台在中间做了撮合或者代付,报价里已经含了点差。第二,流程被压缩成一步,你不需要自己挂单、不需要等对手方接单,也不需要先有稳定币。
所以它解决的是”我手里只有法币,想尽快拿到币”这个场景,代价是价格不如自己撮合来得漂亮。这个取舍要先想明白,否则后面很容易觉得”怎么比行情价贵”。
还有一点常被忽略:快捷买币到账的币一般进”资金账户”,不是”交易账户”。这两个账户之间的币需要手动划转,划转本身免费、即时,但很多新手买完发现”交易页余额是零”,就以为钱丢了。这属于产品结构问题,不是资金问题。
它和 C2C、现货的区别
三个东西经常被混为一谈,其实场景完全不同。
- 快捷买币:一步下单,平台报价,含点差,通常比场外或现货价贵约百分之一到三,以页面实际报价为准。到账快,适合小额、图省事的人。
- C2C:你跟商家挂单成交,自己挑商家、看限额、选支付方式。价格更贴近市场,但要自己承担对手方风险,也要注意收付款环节的合规与冻卡问题。
- 现货:用你已有的稳定币在盘口挂单或吃单,手续费通常在千分级,成本最低,但前提是你账户里已经有币。
一句话概括:快捷买币是”拿钱换币”的零售窗口,C2C 是”人对人”的场外市场,现货是”币换币”的撮合市场。想省事选第一个,想省钱且不怕麻烦选后两个。
三者的手续费差异,在小额场景里可以忽略,在大额场景里就很实在。买一万元的币,百分之一到三的差价就是一百到三百;同样的金额走现货盘口,手续费通常只有几元到几十元。所以笔数多、金额大的人,绕开快捷买币是理性选择;一个月只买几百块的人,省下的那点钱不值得花时间去研究盘口和商家信誉。
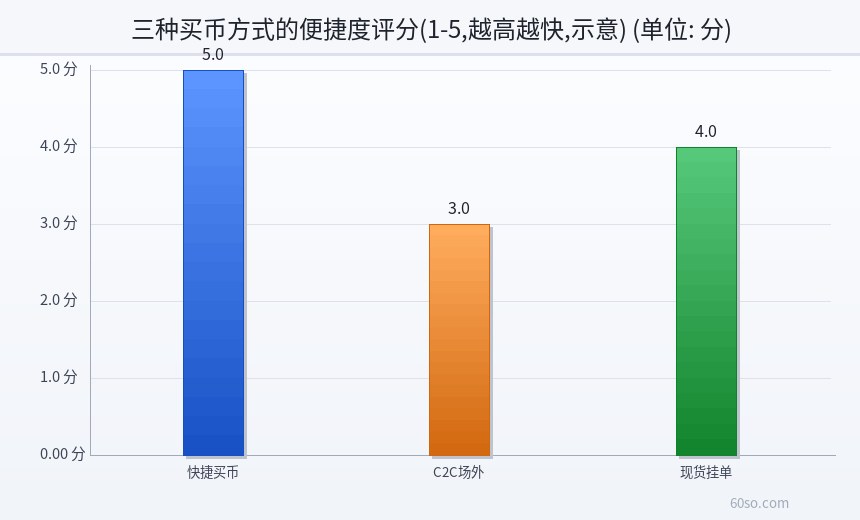
上图把三种买币方式在”价格成本、操作步骤、到账速度、对手方风险”四个维度上做了对照,可以直观看出快捷买币贵在哪、省在哪。数据由脚本注入,这里只提示阅读重点。
五步操作与成本构成
标准流程大概是五步:
- 先完成实名认证。没做 KYC 的话,下单页会直接拦住你。
- 从首页进”买币”,选币种(USDT、BTC、ETH 最常见)和法币种类。
- 输入金额,重点看两个数字:总价和”预计获得”。
- 选支付方式,第三方支付或银行卡,按提示付款。
- 等平台放币,到”资金账户”里确认余额。
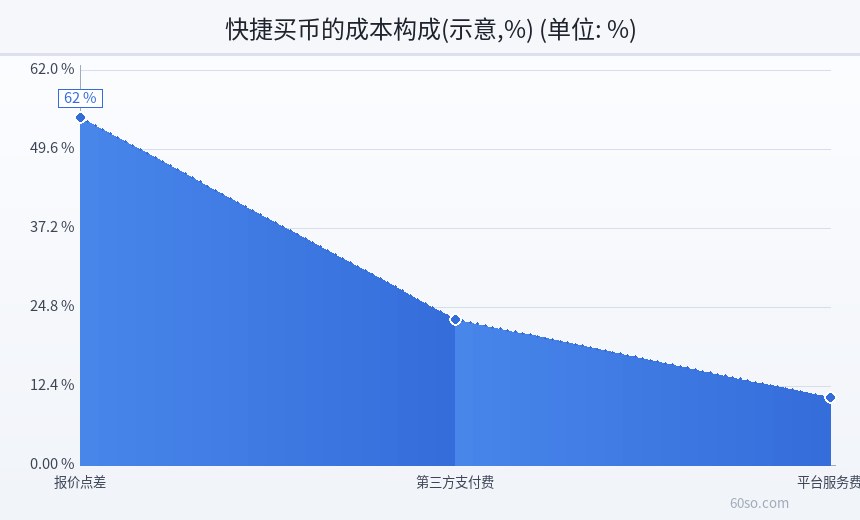
成本一般由三块组成:点差、第三方支付通道费、平台服务费。服务费有时显示为零,但点差已经含在报价里了。所以真正要比的不是那个”汇率”数字好不好看,而是”我付了多少法币、到手多少币”,用这两个数算实际单价,才不会被表面汇率误导。
举个算账思路:假设页面显示某币单价 100,你付 1000 拿到 9.7 个,那实际单价就是 103 左右,多出来的 3 就是各项成本摊下来的结果。金额小的时候这点差价不明显,金额上万就有感觉了。
限额、KYC 与地区限制
限额不是固定的,跟实名等级、支付方式、所在地区都有关,下单页面会实时显示单笔和单日的上限。刚开始额度通常较小,随着实名等级提升会放宽。
KYC 一般要身份证件加人脸识别,顺利的话几分钟,遇到人工复核可能要几小时。这一步没有捷径,也不建议找人”代过”。资料必须真实有效,证件过期、姓名与银行卡不一致,都会被退回重提。
地区问题必须单独讲。中国大陆在 2021 年 9 月 24 日由十部门发布通知,明确虚拟货币相关业务活动属于非法金融活动,境内用户参与不受法律保护。欧易对部分地区有访问限制,能不能注册取决于所在地区和证件。合规地区按正常流程走就行;受限地区注册不了,是正常结果,不要尝试伪造资料或者借用他人身份,那会把一个”用不了”的问题变成法律问题。
上图是下单页面上需要重点核对的几个字段示意,包括币种、金额、支付方式和预计到账数量。
四个最容易踩的坑
第一个坑,只看汇率不看总价。页面上那个”参考价”往往不含全部成本,实际成交单价要用”支付金额除以到手数量”来算。同一时刻换个支付方式,最终单价可能就差出百分之一,金额大时不是小钱。
第二个坑,网络选错。买完币如果要提到外部钱包,提币时选的网络必须和对方充值网络一致。TRC20、ERC20、BEP20 这些名字看着像,转错了通常找不回来。
第三个坑,把币长期留在平台。平台账户里的币是托管资产,私钥不在你手上。金额一大,就应该转到自己掌握助记词的钱包。转出时先小额测试,确认地址和网络都对,再走大额。
第四个坑,忽视合规边界。境内参与相关业务活动不受法律保护,这一点不会因为用的是哪个平台而改变。把”能不能用”和”合不合法”分开看,是基本的风险意识。
再补一个操作层面的细节:付款时尽量用本人实名账户,不要让别人代付,也不要用来源不明的资金。第三方支付通道对异常交易有监控,一旦触发风控,订单可能被取消、资金原路退回,整个过程要等几个小时甚至更久。这不是平台故意卡你,而是支付通道的合规要求。
风险提示
快捷买币只是入口,不改变虚拟货币本身的高波动属性。截至 2026 年 10 月 31 日凌晨,比特币报 77,025.3 美元,24 小时下跌 4.70%;以太坊报 2,236.62 美元,24 小时下跌 4.33%;前 500 个币种中只有 66 个上涨,占比约 13%,属于典型的普跌行情。这种时候用”快捷”方式进场,最容易在情绪里买在高点。
另外要清楚,快捷买币的点差是隐形成本,频繁小额买入会明显侵蚀本金;平台托管意味着你用”自己保管私钥”换来了便利,这个交换是否划算,取决于持仓规模。境内用户还需注意,相关业务活动被明确界定为非法金融活动,参与不受法律保护。
下图汇总了不同买入方式在成本与风险上的大致位置,可以当作选择前的对照表。