
很多人第一次接触 Staking 是在交易所的理财页上:把币存进去,页面标着年化 3%、5%,每天有小额收益。看起来像存款,实际上它和挖矿干的是同一件事——为区块链提供记账服务,然后领取奖励。这篇讲清 Staking 是什么、和 PoW 挖矿差在哪、收益从哪来、锁仓要付什么代价,和几个最容易忽略的风险。文中行情数据截至 2026 年 10 月 31 日凌晨。
先说机制:拿币换记账权
PoS(Proof of Stake,权益证明)链条上,出块权不靠算力竞赛,而靠质押份额。用户把币锁进验证节点,节点因此获得被选中出块、验证其他区块的机会,奖励再按贡献分给质押人。行业里把这件事叫“质押挖矿”,挖矿只是通俗说法,本质是“用资本参与共识”。
比特币走的是 PoW(工作量证明),以太坊则在 2022 年完成向 PoS 的切换(据公开报道)。两条路线的目标完全一样:让全网对“下一个区块由谁写”达成一致,从而防止双花。差别在于凭什么当选。
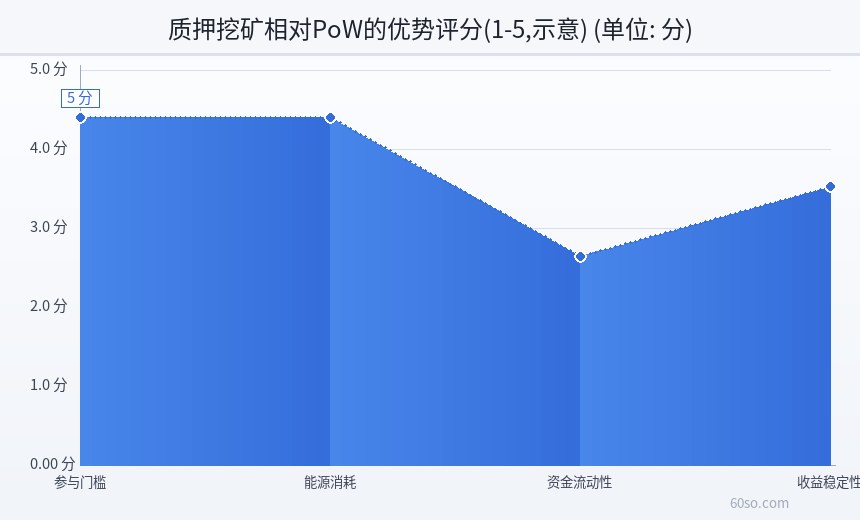
PoW 里,想提高出块概率就买更多矿机、烧更多电;PoS 里,想提高出块概率就锁更多币。前者是资本加能源的军备竞赛,后者是资本的机会成本。理解这一句,后面的差别都是它的推论。
具体的差别有五点:
- 成本结构不同。矿工的主要支出是矿机折旧和电费,因此存在清晰的“关机价”;质押人的主要成本是这笔资产被锁住、不能挪作他用的机会成本,没有电费账单。
- 参与门槛不同。PoW 有矿机和电就能进场,规模可大可小;PoS 自建验证节点通常有最低质押量,以太坊是 32 个 ETH,达不到就只能委托给别人。
- 惩罚机制不同。矿工挖到孤块最多是白干一场;PoS 节点作恶或长期离线会被罚没(slashing),本金直接扣减。
- 退出方式不同。矿机可以二手卖掉,虽然要折价;质押的币要排队解绑,以太坊的解绑队列在高峰时要等数天到数周。
- 能耗不同。这是 PoS 最常被提到的优势,据公开报道,以太坊切换后全网能耗下降约 99.9%。
需要说清楚,PoS 并不是“没有成本”,只是把成本从电费转移到了资金占用和运维上。一个验证节点要全天候在线,断电、断网、客户端版本落后都会导致漏块,漏块就是少赚,长期离线还会被罚。
收益到底从哪来
质押奖励有两个来源。一是链上增发:PoS 链每年新增一部分代币,发给参与共识的验证者,这部分本质是通胀,所有持币人被稀释,质押人拿到补偿。二是交易手续费:用户付的 gas 里有一部分归验证者,网络越忙,这部分越多。
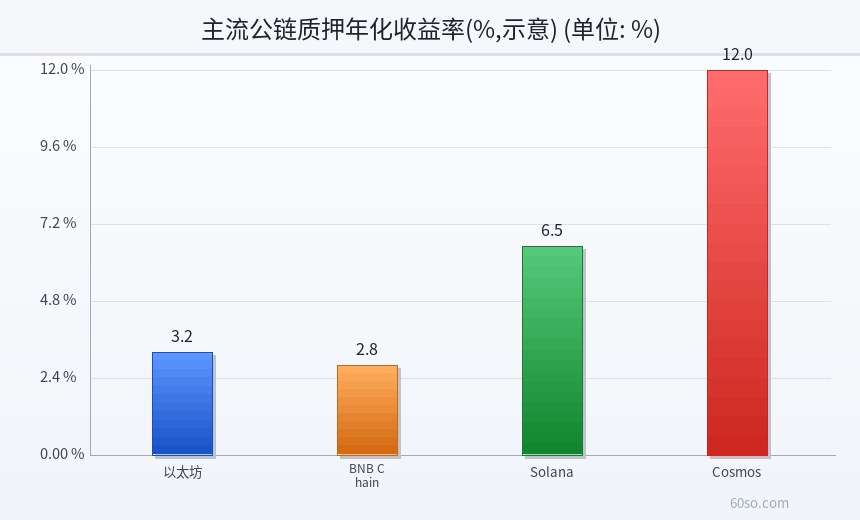
所以收益不是平台凭空变出来的,它的上限由通胀率和网络活跃度决定。一个粗略的近似是:年化约等于年通胀率除以质押率。质押的人越少,单个质押人分到的份额越大;质押率上升,收益就被摊薄。这也是为什么同一条链的年化会一直变动,任何写死的数字都只能当参考。
这张图把 PoW 与 PoS 的成本结构、准入门槛和收益来源并排放在一起,能直观看出“买矿机”和“锁币”是两门完全不同的生意。
年化大概什么水平
按公开资料和常见区间,给一个示意(不是承诺,实际以链上数据和平台页面为准):
- 以太坊自质押:大致 3% 到 5%,随质押总量浮动;
- Cosmos 生态等通胀较高的链:常见 8% 到 15%,但高通胀本身会稀释币价;
- 交易所活期质押:多在 1% 到 5%,灵活但平台要抽成;
- 交易所定期或锁仓产品:标注年化可能到 5% 到 10%,其中常含平台补贴。
看到“年化 20% 以上”的质押产品,先别算收益,先想清楚补贴能撑多久、补贴停了之后还剩多少。真实的链上收益有天花板,超出天花板的部分一定来自别的地方,通常是后来者的本金。
锁仓、解绑与流动性
质押最容易被低估的成本是流动性。币锁进去之后,遇到大跌你想卖,卖不了;想换仓,也换不了。
以太坊的解绑不是点一下就完成,要进入退出队列,等验证者依次退出,时间从数天到数周不等。行情剧烈波动时,这段等待本身就是风险:你只能看着价格走,什么也做不了。很多人是在下跌开始后才想起要解绑,结果卖在了最低点之后。
为了解决这个问题,市场上出现了流动性质押衍生品:你质押 ETH,拿到一个代表质押仓位的代币,这个代币可以拿去交易或再做抵押。它提高了流动性,但也叠加了新风险——衍生品可能脱锚,可能被多层再抵押,出问题时清算会连锁发生。据公开报道,这类产品的机制差异很大,用之前要看清底层资产和赎回通道,别只看它标注的收益率。
这张图把从“钱包里的币”到“验证节点”再到“奖励结算与解绑”的完整路径画了出来,中间标注了每一步的时间成本。
自己跑节点,还是交给交易所
两条路,各有各的账。
自建验证节点:私钥在自己手里,收益全归自己,不用给平台抽成,也不承担平台跑路风险。代价是门槛和技术活——以太坊要 32 个 ETH,要一台稳定在线的机器,要学会装客户端、盯日志、处理升级,还要防罚没。按当前价格算,32 个 ETH 是一笔不小的钱,一次运维失误的代价可能超过一整年的收益。
交易所代质押:门槛低,几十美元就能参与,操作是点几下按钮。但币在平台账上,你持有的是平台的债权记录,不是链上的质押凭证;平台拿这些币去怎么做,你并不完全知道;平台出问题,你的币就在里面。这不是理论风险,历史上出现过不止一次。
介乎两者之间的是委托质押:币还在自己钱包里,通过质押服务商或流动性质押协议委托给节点,私钥自己掌握,服务商抽一部分佣金。它平衡了门槛和控制权,但多了一层智能合约风险。
对普通用户,判断标准可以很简单:金额小、图省事,用大平台的活期;金额大、在意控制权,学自质押或委托质押;无论哪种,都不要把全部资产押在同一个地方。
三个必须算清的风险
第一,罚没与停机。验证节点被罚没,损失的是本金,不是收益。不同链的罚没规则不同,有的按比例扣,有的直接强制退出。自建节点的用户,尤其要评估自己的电力和网络稳定性。
第二,币价风险。这是最大的一条。截至 2026 年 10 月 31 日凌晨,ETH 报 2,236.62 美元,24 小时下跌 4.33%。一天 4% 的跌幅,已经超过多数链上一整年的质押收益。为了 4% 的年化去承担 40% 的回撤,这笔账要提前算清楚。
第三,平台与合约风险。中心化平台有托管风险、挪用风险、监管风险;链上协议有合约漏洞、预言机操纵、治理攻击。收益是写在页面上的,风险是写在代码和资产负债表里的,后者更难看见。
还有一个常被忽略的点:在有资本利得税或所得税的地区,质押奖励通常要计入收入,频繁领取和复投会增加记账负担,具体规则以当地法规为准,不要照搬别人的做法。
风险提示
质押不是无风险理财。它把价格波动、锁仓流动性、节点运维、平台信用、智能合约这几类风险叠在一起,页面上标出的年化只是对承担这些风险的补偿,不是保本承诺。当前市场处于普跌状态,前 500 个币种中仅约 13% 上涨,这种时候更该关注仓位和现金流,而不是盯着几个百分点的年化。中国大陆对虚拟货币相关业务活动有明确禁止性规定,境内参与不受法律保护。本文仅作机制科普,不构成投资建议。
这张图汇总了质押决策的关键节点:选链、选方式、算真实收益、留退出通道,可以当作动手前的自查清单。