打开交易软件,看到”策略交易”四个字,很多人第一反应是”这是量化,我不懂”。其实它没那么神秘:所谓策略交易,就是把”跌了买、涨了卖、亏了加仓”这类口头纪律,写成机器能执行的规则。它不提高你的判断力,只提高你的执行力。这篇文章讲清三件事:三种主流策略怎么赚钱、在什么情况下必然失效、参数该怎么设。
下图是策略交易页面的典型样子:每个策略是一张卡片,背后是一串预设好的下单规则。
先说定义:它把纪律写成了规则
策略交易的本质是”条件单的批量化”。你设定价格区间、触发条件、下单数量,系统在满足条件时自动挂单、自动成交,不需要你盯盘、不需要你手点。
这里有个关键区别要先讲明白:策略解决的是执行,不解决判断。 它不会告诉你该做多还是做空,也不会告诉你现在是不是底部。它只是把你已经想好的规则,执行得比你更守纪律——不会因为害怕而少买一格,也不会因为贪心而多拿一天。
所以”用了策略就能赚钱”这个前提本身是错的。策略能改善的是滑点、延迟、情绪化操作;不能改善的是方向。
网格:赚震荡的钱,怕单边的命
网格的逻辑很简单:把价格区间切成若干格,每下跌一格买入一份,每上涨一格卖出一份。价格来回震荡,它就来回吃差价。
它赚的钱可以粗略理解成三个因子的乘积:波动幅度、成交次数、每格投入。区间越宽、震荡越频繁、单格越大,理论收益越高——但单格越大,被套时的浮亏也越大。
失效场景非常明确:
- 单边下跌。网格会一路买下去,直到资金用完。你以为在”分批建仓”,实际是在下跌趋势里不断接刀,持仓成本被摊在一个不断下移的高位。
- 单边上涨。价格突破区间上沿,你的币早就在下面几格卖光了,剩下的是踏空。
- 区间判断错误。这是最常见的一种,很多人按”最近一周的走势”设区间,结果一周后行情换了一个价格带,网格全程在区间外空转。
所以网格不是”稳定收租的震荡收割机”,它是”用有限资金赌区间不被突破”。区间设错,亏损速度和手动交易没有区别,甚至更快。
马丁格尔:数学很漂亮,资金很残酷
马丁格尔的核心是”亏损后加倍”。第一笔买 1 份,跌了买 2 份,再跌买 4 份、8 份、16 份。只要价格反弹到某个位置,之前所有亏损一次抹平还有小赚。
这个模型在数学上成立的前提是两个:资金无限、单次涨跌有界。现实里两个都不成立。资金是有限的,而单边行情可以持续很久。
算一笔账就清楚了:按 1、2、4、8、16、32、64、128、256、512 的序列,到第十次加仓,累计投入是第一次的 1023 倍。也就是说,如果你第一笔只投了 100 美元,第十次时需要再拿出 5 万多美元来接。绝大多数人撑不到第七次。
而马丁最危险的地方在于它的”胜率幻觉”:十次里有九次小赚,账面上很好看;第十次遇到单边,一次亏掉前面所有的利润,还倒欠。这不是策略失灵,这是策略的固有结构。
套利:赚的是辛苦钱,不是聪明钱
套利有三种常见形式,逻辑各不相同。
跨市场价差。同一个币在两个平台价格不同,低价买、高价卖。听起来无风险,实际卡在三个环节:资金要先分布在两边、转账有时间和手续费、价差窗口可能只有几秒。等你的币到账,价差早没了。
资金费率套利。永续合约每隔一段时间在多头和空头之间结算资金费。做法是现货买入、永续做空,仓位对冲掉价格风险,只吃资金费。这个模式在费率长期为正时有效,一旦费率转负,或者基差反向,收益立刻消失。
期现基差。用合约价格与现货价格的差做收敛交易,接近到期时价差回归。风险在于交割前的极端行情与保证金管理。
三种套利的共同点是:单次收益薄,靠规模和频率堆出来。散户用几百几千美元做,手续费和滑点就能吃掉大部分利润。而且它们都依赖一个隐形前提——通道畅通。提币暂停、链上拥堵、平台限额,任何一个环节卡住,对冲就变成单边裸奔。
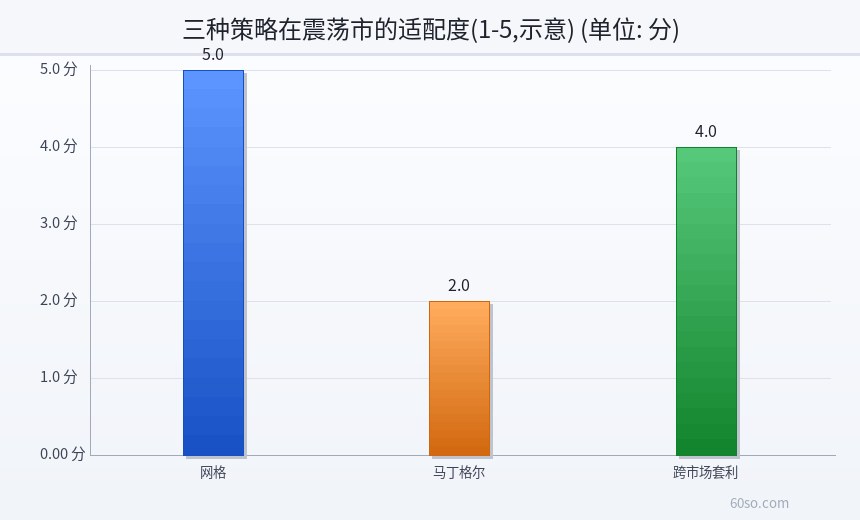
下图是三种策略在震荡行情下的适配度对比,网格最高,马丁最低,套利居中。这张图想说明的是:策略没有优劣,只有匹不匹配行情。
参数怎么设:四个数字决定生死
不管哪种策略,参数都绕不开四个:区间、格数、单格数量、止损。
区间要用历史波动区间,不是用”我感觉”。看过去三个月这个币大部分时间在什么价格带里运行,再留出一定余量。区间设太窄,价格一动就出界;设太宽,单格利润薄到覆盖不了手续费。
格数决定交易频率。格数多,单格价差小,成交频繁,手续费累积快;格数少,单格利润厚,但成交机会少。没有标准答案,取决于这个币的日常波动幅度。
单格数量决定最大持仓和最大回撤。先把”如果跌到区间下沿,我总共要买入多少”算出来,再倒推单格数量。很多人是反着来的:先定每格买多少,结果跌到底部才发现资金不够。
止损是最容易被省略的一项。网格的天然倾向是”越跌越买”,如果不设下限,它会把账户里的每一分钱都变成持仓。设一个区间下沿的止损,等于承认”这个判断可能是错的”,这需要一点克制。
为什么大多数人用了还是亏
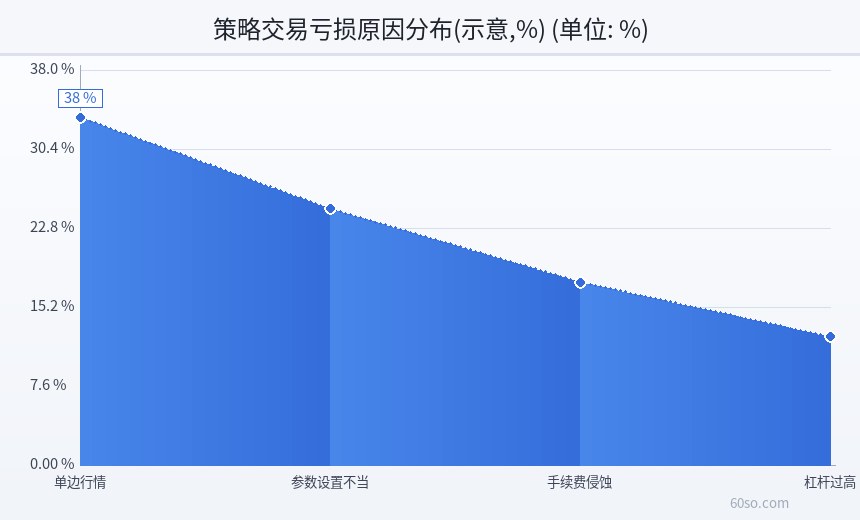
把亏损原因拆开看,大致是这样一个分布:单边行情占大头,参数设置不当次之,手续费侵蚀第三,杠杆过高第四。
单边行情排第一很好理解——大部分策略的默认假设都是震荡,而市场大部分时间在趋势里。参数问题排在第二,因为大多数人设参数靠直觉,不靠数据。手续费排第三,是因为它不显眼:单笔看起来很少,但网格一天可能成交几十次,一个月下来是一笔可观的支出。
杠杆过高排在第四,但它是最致命的。策略本身不产生收益,只放大执行;加了杠杆,等于把策略的失效场景也一起放大。网格加五倍杠杆遇到单边下跌,不是”被套”,是”被清空”。
什么情况下不该开策略
有几种场景,建议直接关掉:
- 重大事件前后。协议升级、监管公告、大额解锁,这些时点价格容易跳空,网格的”逐格成交”假设直接失效。
- 流动性差的标的。盘口薄,策略挂的单成交不了,或者一成交就把价格推动一大截。
- 自己看不懂方向的时候。策略不能替代判断,看不懂就别用工具放大仓位。
- 心态已经不稳的时候。策略的最大价值是替你守纪律,但如果你会手动干预——提前平仓、手动加仓——那它连这个价值也没有了。
下图把三种策略的形态画在一起:网格是一格一格的阶梯,马丁是逐级放大的倍投序列,套利是两道方向相反的对冲箭头。
风险提示
截至 2026 年 11 月 3 日凌晨,比特币报约 77,400 至 77,600 美元,24 小时约 -0.65%,距历史最高 126,080 美元(2025-10-06)约 -38.6%;以太坊报约 2,270 美元,24 小时约 +0.21%;全市场总市值约 2.62 万亿美元,比特币占比约 59.3%,前 500 个币种中约 115 个上涨。这是分化偏弱的行情,网格类策略在这种环境里最容易出现”区间失效”,也就是价格持续单边走、网格全程单边持仓。
三点必须说清:第一,任何策略都不承诺收益,历史回测不代表未来表现;第二,策略交易不改变标的本身的波动风险,加了杠杆风险会成倍放大;第三,境内虚拟货币相关业务活动已被明确界定为非法金融活动,参与不受法律保护,相关交易行为风险自担。
下图是策略交易亏损原因的构成示意,可以对照自己的情况看看问题出在哪一环。